Deutsche Wirtschaft wächst, aber nicht aus eigener Kraft – Weltwirtschaft bleibt auf Kurs
DIW Wochenbericht 36 / 2026, S. 535-555
Geraldine Dany-Knedlik, Nina Maria Brehl, Angelina Hackmann, Pia Hüttl, Konstantin A. Kholodilin, Laura Pagenhardt, Jan-Christopher Scherer, Teresa Schildmann, Hannah Magdalena Seidl, Ruben Staffa, Kristin Trautmann, Jana Wittich
get_appDownload (PDF 0.91 MB)
get_appGesamtausgabe/ Whole Issue (PDF 3.42 MB - barrierefrei / universal access)
- Deutsche Wirtschaft präsentiert sich widerstandsfähiger als noch im Frühsommer erwartet, vor allem dank unerwartet starker Exporte und expansiver Finanzpolitik
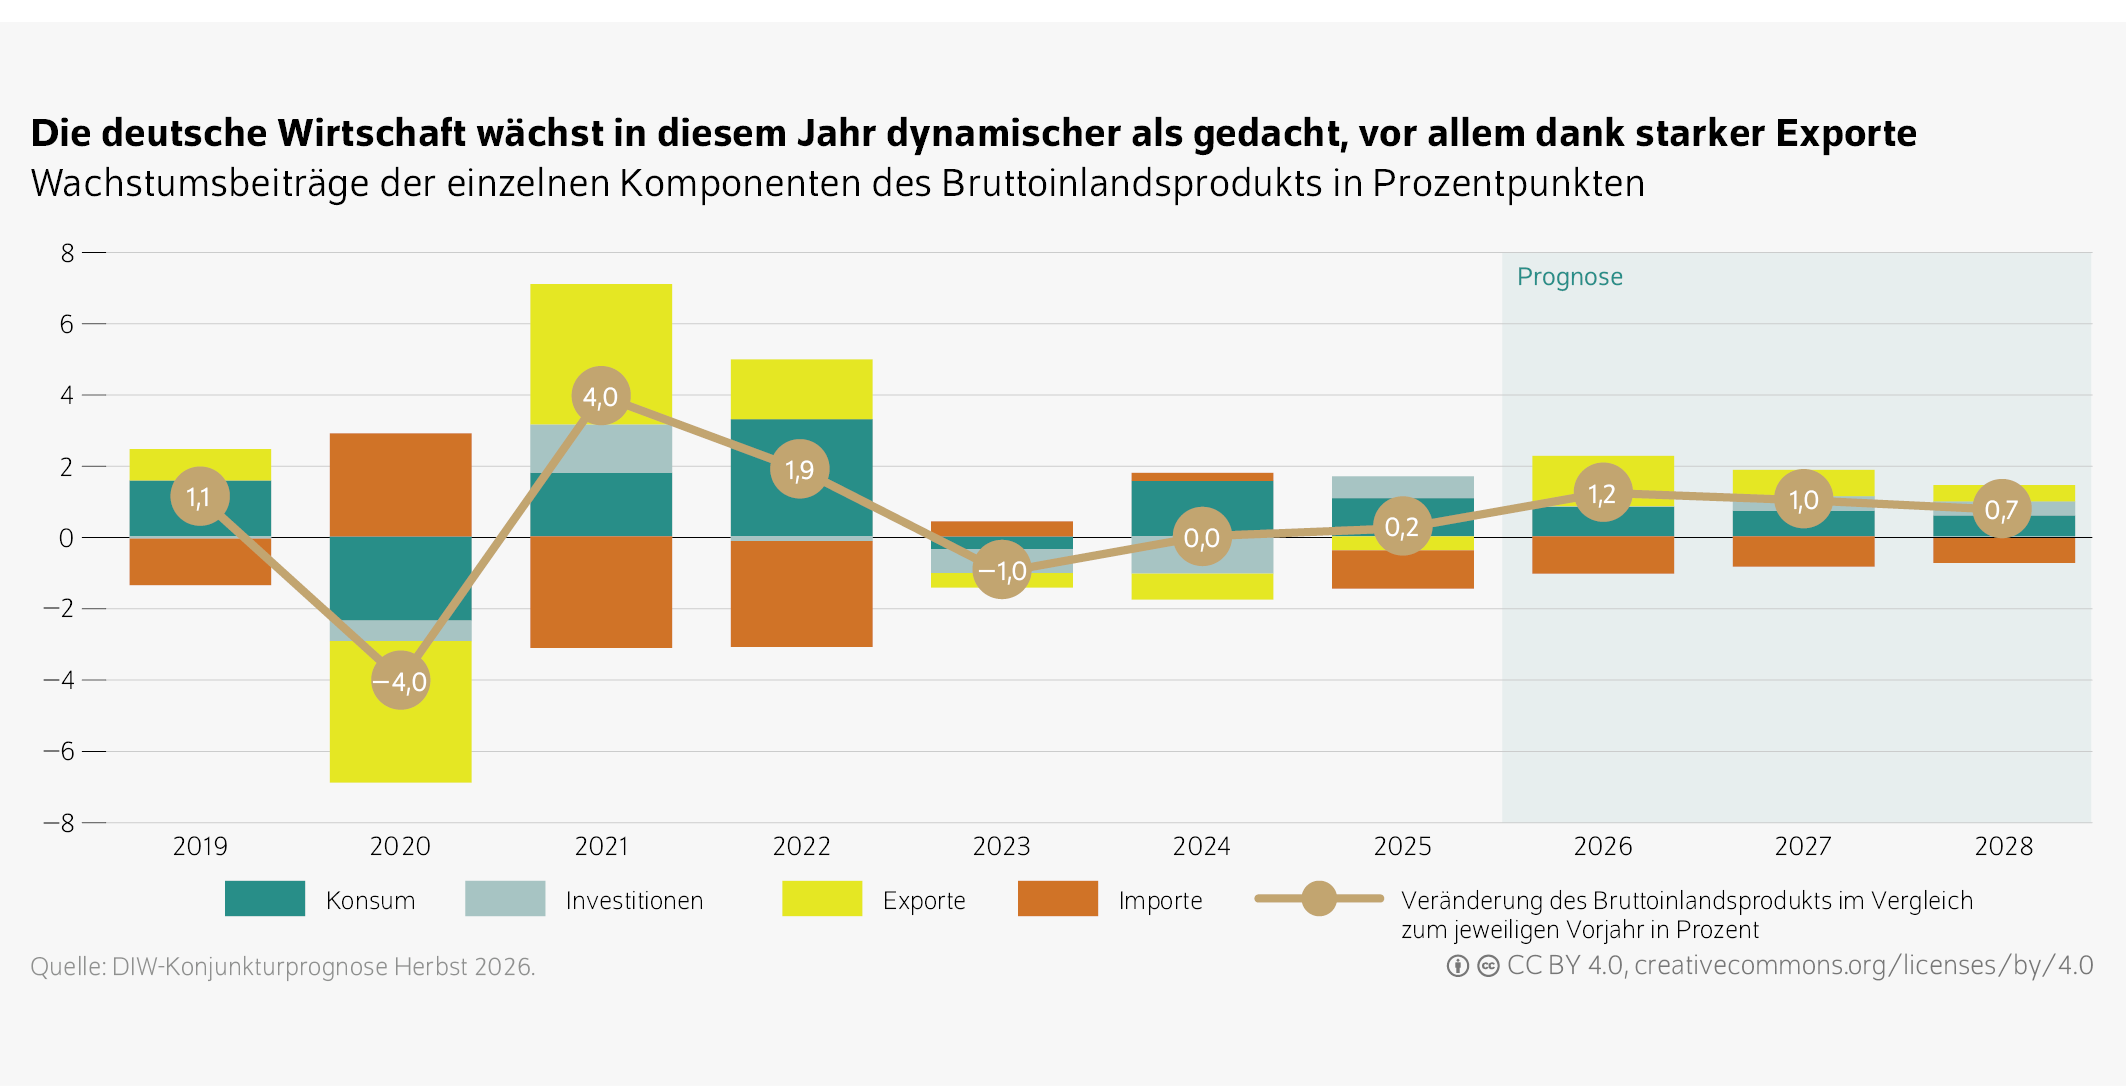
- DIW Berlin hebt Konjunkturprognose deutlich an und rechnet mit Wachstum von 1,2 Prozent in diesem, 1,0 Prozent im nächsten und 0,7 Prozent im übernächsten Jahr
- Erholung steht aber auf wackligen Beinen: Hohe Gaspreise, Niedrigwasser und strukturelle Schwächen bremsen die Konjunktur im zweiten Halbjahr
- Zudem drohen Rückschläge, falls die Straße von Hormus länger geschlossen bleiben sollte oder der Investitionsboom bei Künstlicher Intelligenz abrupt endet
- Weltwirtschaft dürfte 2026 und 2027 um jeweils 3,2 Prozent wachsen, 2028 dann sogar um 3,4 Prozent
„Die deutsche Wirtschaft erholt sich in diesem Jahr besser als gedacht, steht aber noch immer auf wackligen Beinen. Der Ölpreisanstieg fiel trotz des Iran-Kriegs überraschend moderat aus, gleichzeitig wurden die Exporte durch Sonderfaktoren gestützt. Beides dürfte aber nicht dauerhaft tragen.“ Geraldine Dany-Knedlik
Abstractkeyboard_arrow_up
Die deutsche Wirtschaft hat sich in diesem Jahr widerstandsfähiger gezeigt als noch im Frühsommer erwartet. Der Energiepreisschock infolge des Iran-Kriegs ist milder ausgefallen als angenommen. Trotz des beispiellosen Förderausfalls in der Golfregion sind die Ölpreise nur moderat gestiegen, weil das Angebot andernorts zugleich ausgeweitet wurde. Beim Gas sieht das Bild anders aus: Dort liegen die erwarteten Preise nun höher als im Sommer unterstellt, und die niedrigen Speicherstände dürften ab dem Jahreswechsel spürbar werden. Die Fortsetzung der schwungvollen Erholung steht deshalb auf wackligen Beinen.
Im zweiten Quartal expandierte das Bruttoinlandsprodukt um 0,3 Prozent, maßgeblich getragen vom Außenhandel. Die Exporte legten mit 2,0 Prozent unerwartet deutlich zu, vor allem bei chemischen und Mineralölerzeugnissen. Dahinter dürften Vorzieheffekte angesichts der Unsicherheit auf den Energiemärkten stehen. Die Binnennachfrage blieb dagegen verhalten. Der private Konsum stieg nur um 0,1 Prozent, die Ausrüstungsinvestitionen sanken um 1,4 Prozent, und die Erwerbstätigkeit ging weiter zurück. Im dritten Quartal dürfte die Wirtschaftsleistung in etwa stagnieren. Das Niedrigwasser in wichtigen Flüssen behindert Transport und Produktion in den energieintensiven Branchen, und die hohen Energiepreise dämpfen zusätzlich.
Dank der expansiven Finanzpolitik dürfte das preisbereinigte Bruttoinlandsprodukt in diesem Jahr um 1,2 Prozent zunehmen, in den beiden Folgejahren um 1,0 beziehungsweise 0,7 Prozent. Gegenüber der Sommerprognose hebt das DIW Berlin seine Erwartung für das laufende Jahr damit um gut einen halben Prozentpunkt an. Die Revision geht zu großen Teilen auf die unerwartet kräftigen Exporte im zweiten Quartal zurück. Dieses Tempo dürften die Ausfuhren in den kommenden Jahren allerdings nicht halten, denn strukturelle Schwächen wie die nachlassende Wettbewerbsfähigkeit gegenüber wichtigen Märkten wie China bleiben bestehen. Immerhin dürfte die robuste Weltwirtschaft die Auslandsnachfrage stützen. Für die globale Wirtschaftsleistung erwartet das DIW Berlin ein Wachstum von jeweils 3,2 Prozent in diesem und im kommenden Jahr sowie von 3,4 Prozent im Jahr 2028. Zwar belasten die gestiegenen Energiepreise vielerorts die wirtschaftliche Aktivität, zugleich stützen aber der Investitionsboom in Künstliche Intelligenz und steigende Militärausgaben die Nachfrage. Gerade davon könnte die deutsche Wirtschaft als Vorleistungsproduzent profitieren.
Insgesamt bleibt die einsetzende Erholung eine Sache der öffentlichen Hand, während die Privatwirtschaft in Deutschland nur schleppend in Fahrt kommt. Die Verbraucherpreisinflation liegt mit 2,7 Prozent in diesem und 2,6 Prozent im kommenden Jahr weiter deutlich über dem Ziel der Europäischen Zentralbank. Das zentrale Abwärtsrisiko hat sich derweil vom Öl- zum Gasmarkt verlagert. Ende August waren die deutschen Gasspeicher nur zu rund 52 Prozent gefüllt. Ein kalter Winter oder eine erneute geopolitische Zuspitzung würde die Inflation länger hochhalten und die private Nachfrage dämpfen.
Inhaltsverzeichnis
Deutsche Wirtschaft: Exportüberraschung hebt Wachstum, Binnennachfrage bleibt kraftlos
Die deutsche Wirtschaft hat sich im laufenden Jahr widerstandsfähiger gezeigt als noch im Frühsommer erwartet. In der ersten Jahreshälfte ist die wirtschaftliche Aktivität insgesamt kräftig gestiegen. Die Fortsetzung dieser schwungvollen Erholung steht allerdings auf wackligen Beinen.
Der Energiepreisschock infolge des Iran-Kriegs fiel deutlich milder aus als im Sommer erwartet. Obwohl der Krieg in der Golfregion einen historisch beispiellosen Förderausfall verursachte, sind die Ölpreise vergleichsweise moderat gestiegen. Denn das weltweite Ölangebot wurde zugleich ausgeweitet, unter anderem durch die koordinierte Freigabe strategischer Reserven und durch zusätzliche Mengen infolge gelockerter Sanktionen. Zudem ist davon auszugehen, dass Fördermengen die Region über alternative Transportwege oder Schiffe außerhalb der öffentlichen Statistik verlassen haben. Die Preiserwartungen für Rohöl sind für die kommenden Jahre zuletzt wieder gesunken. Dagegen werden deutlich höhere Preise für Gas erwartet (Kasten 1). Die niedrigen Gasspeicherstände in Deutschland dürften zusammen mit der verzögerten Weitergabe von Gaspreiserhöhungen ab dem Jahreswechsel spürbar werden.Stichtag dieser Prognose ist der 27. August 2026. Zusätzliche Abbildungen und Tabellen sind unter www.diw.de/konjunkturzahlen abrufbar. Diese Prognose wurde zum Teil mit Hilfe von KI-Anwendungen erstellt.
Annahmen und Rahmenbedingungenkeyboard_arrow_up
Dieser Prognose liegen Annahmen zum Verlauf der Leitzinsen, Wechselkurse und Rohstoffpreise zugrunde (Tabelle). Sie basieren auf den bisherigen Entwicklungen, den Preisen an Terminmärkten sowie Schlussständen zum Stichtag für die Annahmen der Prognose am 13. August 2026.
Tabelle: Annahmen dieser Prognose
| 2025 | 2026 | 2027 | 2028 | ||
|---|---|---|---|---|---|
| EZB-Einlagefazilität1 (Jahresende) | Prozent | 2,0 | 2,5 | 2,5 | 2,25 |
| EZB-Leitzins (Jahresende) | Prozent | 2,15 | 2,65 | 2,65 | 2,40 |
| Geldmarktzins | EURIBOR-Dreimonatsgeld in Prozent | 2,2 | 2,4 | 2,9 | 2,8 |
| Kapitalmarktzins | Rendite für Staatsanleihen im Euroraum mit zehnjähriger Restlaufzeit | 3,1 | 3,5 | 3,6 | 3,6 |
| Kapitalmarktzins | Rendite für Staatsanleihen in Deutschland mit zehnjähriger Restlaufzeit | 2,7 | 3,1 | 3,1 | 3,1 |
| Wechselkurs | US-Dollar/Euro | 1,15 | 1,15 | 1,15 | 1,15 |
| Erdölpreis | US-Dollar/Barrel | 68,0 | 85,0 | 77,1 | 73,5 |
| Gaspreis | Euro/Megawattstunde | 36,3 | 50,4 | 43,5 | 30,4 |
1 Die EZB steuert die Wirtschaft aktuell über die Einlagefazilität, nicht den Hauptrefinanzierungssatz (Leitzins).
Anmerkung: Jahresdurchschnittswerte; EZB-Einlagefazilitätswerte zum Jahresende.
Quellen: Europäische Zentralbank; European Money Markets Institute (EMMI); Eurex Exchange; Deutsche Bundesbank; Federal Reserve; Energy Information Administration (EIA); Intercontinental Exchange (ICE); CME Group; DIW-Konjunkturprognose Herbst 2026.
Der Iran-Krieg hat zu deutlichen Preisanstiegen auf den Rohöl- und Gasmärkten geführt. Zwischenzeitliche Friedensverhandlungen ließen die Energiepreise zwar vorübergehend deutlich sinken. Nach dem Scheitern der Verhandlungen stiegen sie jedoch wieder. Auf Basis der Terminmarktpreise wird unterstellt, dass der Rohölpreis der Sorte Brent im dritten Quartal zunächst auf dem erhöhten Niveau verharrt und im weiteren Verlauf des Prognosehorizonts wieder zurückgeht. Er bleibt dabei jedoch über dem Niveau von vor Kriegsbeginn. Durchschnittlich ergibt sich ein Preis von 85 US-Dollar pro Barrel im laufenden Jahr, 77 US-Dollar pro Barrel im kommenden Jahr und 73 US-Dollar pro Barrel im Jahr 2028. Damit wird im Vergleich zum Sommer ein niedrigerer Rohölpreis unterstellt: um etwa neun Prozent für das laufende und fünf Prozent für das kommende Jahr. Auch die Großhandelspreise für Gas (TTF) steigen aufgrund des Iran-Kriegs stark an und haben sich im Vergleich zum Vorkriegsniveau zeitweise verdoppelt. In dieser Prognose wird unterstellt, dass die Gaspreise noch bis in das vierte Quartal 2026 hinein klettern. Leere Speicher, die es für den Winter aufzufüllen gilt, dürften diese Entwicklung begünstigen. Im kommenden Jahr werden die Gaspreise annahmegemäß allmählich sinken. Im Jahresdurchschnitt ergeben sich 50 Euro je Megawattstunde für dieses Jahr, bevor die Preise im Jahr 2027 auf rund 43 Euro und im Jahr 2028 auf 30 Euro je Megawattstunde sinken. Damit liegen die Gaspreisannahmen im Vergleich zur Sommerprognose für das laufende Jahr um rund neun Prozent und für das kommende Jahr um 15 Prozent höher.
Die gestiegenen Energiepreise haben sich bereits merklich in den Verbraucherpreisen niedergeschlagen. Die Inflation im Euroraum lag im August bei 3,3 Prozent und damit über dem Zwei-Prozent-Ziel der Europäischen Zentralbank (EZB). Die EZB hat auf den Preisschock im zweiten Quartal mit einer Zinserhöhung um 25 Basispunkte reagiert. In dieser Prognose wird angenommen, dass die Leitzinsen im Anschluss an die kommende Ratssitzung um weitere 25 Basispunkte angehoben werden, sodass der Einlagesatz im dritten Quartal 2,5 Prozent erreichen dürfte. Bis Ende 2027 sollte der Energiepreisschock weitgehend abgeklungen sein. Vor diesem Hintergrund wird angenommen, dass die EZB den Einlagesatz im ersten Quartal 2028 auf 2,25 Prozent senkt. Im Einklang mit den Leitzinsen haben sich auch die Geldmarktzinsen erhöht und dürften bei knapp unter drei Prozent verharren. Die Zinserhöhung wird sich auch in den Refinanzierungskosten für Haushalte und Unternehmen abzeichnen. Es wird zudem angenommen, dass die Kapitalmarktzinsen über den Prognosehorizont weitgehend unverändert bei 3,1 Prozent für Deutschland und 3,6 Prozent für den Euroraum liegen werden. Damit haben sich die Annahmen zu den Kapitalmarktzinsen im Vergleich zur Sommerprognose nicht verändert.
Der Euro hat gegenüber dem US-Dollar zuletzt wieder aufgewertet und liegt nun bei 1,15 US-Dollar. Es wird angenommen, dass der Wechselkurs über den Prognosezeitraum auf diesem Wert verharren wird. Dieser Prognose liegen zudem handelspolitische Annahmen zugrunde.Siehe dazu auch die Ausführungen zur Weltwirtschaft im Anschluss an den Deutschlandteil dieser Prognose.
Die starke Konjunktur in der ersten Jahreshälfte wurde von kräftig zulegenden Exporten getragen, die wohl unter anderem auf Sondereffekte zurückzuführen sind. Im zweiten Quartal wurden aus dem Ausland verstärkt rohölintensive Vorprodukte der chemischen Industrie nachgefragt – möglicherweise, um sich gegen weiter steigende Energiepreise zu wappnen. Der Zuwachs dürfte daher nur in Teilen eine nachhaltig stärkere Auslandsnachfrage widerspiegeln. Denn strukturelle Schwächen der deutschen Wirtschaft, wie die schwindende Wettbewerbsfähigkeit der Industrie und hohe Produktionskosten, bleiben vorerst bestehen. Gedämpft wird die Erholung im zweiten Halbjahr außerdem durch die über den Sommer niedrigen Pegelstände von für die Binnenschifffahrt wichtigen Flüssen, die den Warentransport behindert und die Industrieproduktion eingeschränkt haben.
Dass die deutsche Wirtschaft nun besser dasteht als noch vor dem Sommer erwartet, liegt nicht zuletzt daran, dass das Statistische Bundesamt die Konjunkturzahlen für das erste Quartal merklich hoch revidiert hat.Deutliche Aufwärtsrevisionen der amtlichen Statistik ändern zudem das grundlegende Bild der Wirtschaftsentwicklung der vergangenen Jahre, besonders für das Jahr 2024. Dort weist das Statistische Bundesamt nun eine Stagnation statt eines Rückgangs der Wirtschaftsleistung um 0,5 Prozent aus, sodass die deutsche Wirtschaft nicht mehr zwei Jahre in Folge geschrumpft ist. Die Wachstumsraten des privaten Konsums und des Staatskonsums wurden deutlich angehoben; auch die Investitionen fielen rückblickend etwas günstiger aus. Die Bruttowertschöpfung im Verarbeitenden Gewerbe nahm deutlich weniger stark ab als bisher ausgewiesen – der Eindruck einer massiven Industrieschwäche mildert sich damit etwas ab und verschiebt sich hin zu einer breiter angelegten wirtschaftlichen Schwächephase im Jahr 2024. Eine spürbare Beschleunigung des hiesigen privaten Konsums und der privaten Investitionen ist bislang allerdings ausgeblieben. Vordergründig getragen wird die deutsche Wirtschaft nach wie vor von der öffentlichen Nachfrage, angeschoben von der expansiven Finanzpolitik (Kasten 2). Das dürfte vorerst auch so bleiben.
Annahmen zu den finanzpolitischen Maßnahmenkeyboard_arrow_up
Die Finanzpolitik ist im laufenden und im kommenden Jahr expansiv ausgerichtet, im Jahr 2028 dürfte sie hingegen nahezu konjunkturneutral wirken (Tabelle).
Tabelle: Finanzpolitische Maßnahmen: Be- (–) und Entlastungen (+) des gesamtstaatlichen Haushalts
In Milliarden Euro (gegenüber dem Vorjahr)
| 2026 | 2027 | 2028 | |
|---|---|---|---|
| Einnahmen der Gebietskörperschaften | |||
| Jahressteuergesetz 2022 | −0,2 | −0,2 | −0,2 |
| Inflationsausgleichsgesetz (Anpassung Einkommenssteuertarif) | −0,6 | −0,5 | −0,6 |
| Einkommensteuerreform 2026 | 0,0 | −2,9 | −4,1 |
| Steueränderungsgesetz 2025 (ohne Umsatzsteuer) | 0,0 | −1,1 | −0,9 |
| Steuerfortentwicklungsgesetz | −5,5 | −0,9 | −0,4 |
| Jahressteuergesetz 2024 | 0,3 | −0,1 | 0,7 |
| Aktivrente (Rentenpaket) | −0,8 | −0,1 | 0,0 |
| Zweites Betriebsrentenstärkungsgesetz (Rentenpaket) | 0,0 | −0,1 | 0,0 |
| Degressive AfA (Zweites und Viertes Corona-Steuerhilfegesetz) | 3,8 | 1,5 | 0,7 |
| Investitionssofortprogramm | −3,4 | −4,8 | −6,7 |
| Wachstumschancengesetz | −0,3 | −0,6 | −0,6 |
| Zukunftsfinanzierungsgesetz | −0,1 | 0,0 | 0,0 |
| Änderungen bei Agrardiesel-Rückvergütung | −0,4 | 0,0 | 0,0 |
| Dauerhafte Umsatzsteuersenkung in der Gastronomie | −3,1 | −0,6 | −0,1 |
| Temporäre Energiesteuerabsenkung auf Kraftstoffe | −1,4 | 1,4 | 0,0 |
| Anhebung Lkw-Maut | 0,2 | 0,0 | 0,0 |
| Anhebung der Tabaksteuer | 0,8 | 0,8 | 0,8 |
| Luftverkehrsabgabe | −0,2 | −0,2 | 0,0 |
| Erlöse Brennstoffemissionshandel (BEHG) | 3,0 | 0,0 | 0,0 |
| Globale Mindestbesteuerung (Säule 2) | 0,5 | −0,1 | −0,1 |
| Plastikabgabe | 0,0 | 1,4 | 0,0 |
| Zuckersteuer | 0,0 | 0,5 | 0,0 |
| Sonstige steuerliche Maßnahmen | −2,5 | −2,7 | −2,2 |
| Einnahmen der Sozialversicherungen | |||
| Erhöhung durchschnittlicher Zusatzbeitrag zur gesetzlichen Krankenversicherung | 5,9 | 0,0 | 1,6 |
| GKV-Beitragstabilisierungsgesetz | 0,0 | 4,3 | 1,6 |
| Erhöhung Beitragssatz in der gesetzlichen Rentenversicherung | 0,0 | 0,0 | 12,6 |
| Erhöhung Beitragssatz in der gesetzlichen Pflegeversicherung | 0,0 | 3,3 | 1,8 |
| Ausgaben der Gebietskörperschaften | |||
| Kürzungen beim Wohngeld | 0,4 | 1,2 | 0,3 |
| Kürzungen beim Elterngeld | 0,1 | 0,4 | 0,0 |
| BAföG-Reform | 0,0 | −0,2 | −0,1 |
| Anhebung des Kindergeldes | −0,8 | −1,8 | −0,9 |
| Startchancenprogramm für Schulen | −0,5 | −0,3 | −0,3 |
| Frühstartrente | 0,0 | −0,2 | 0,0 |
| Subvention Netzentgelte | −6,5 | 1,0 | 0,0 |
| Industriestrompreis | 0,0 | −2,4 | 1,2 |
| Abschaffung Gasspeicherumlage | 2,5 | 0,6 | 0,0 |
| Sondervermögen KTF (ohne Netzentgelte/Industriestrompreis/Gasspeicherumlage) | 3,8 | −3,6 | 2,5 |
| Mehrausgaben Sondervermögen Infrastruktur und Klimaneutralität (SVIK) | −12,0 | −10,0 | −3,0 |
| Mehrausgaben für Verteidigung (inkl. Sondervermögen Bundeswehr) | −14,5 | −17,0 | −8,0 |
| Zusätzliche Unterstützung Ukraine | −2,8 | −0,1 | 3,1 |
| Ausgaben der Sozialversicherungen | |||
| Krankenhausreform | −0,2 | −0,2 | 2,2 |
| Entbudgetierung Hausarztversorgung | −0,4 | 0,0 | 0,0 |
| Pflegeunterstützungs- und -entlastungsgesetz | −0,2 | −0,3 | −0,2 |
| Verlängerung Bezugsdauer Kurzarbeitergeld | 0,0 | 0,3 | 0,0 |
| Mütterrente | 0,0 | 0,0 | −10,0 |
| Sparpaket Krankenkassen 2026 | 2,0 | −2,0 | 0,0 |
| GKV-Beitragsstabilisierungsgesetz | 0,0 | 13,7 | 5,1 |
| Insgesamt | −33,0 | −22,6 | −4,2 |
| In Relation zum Bruttoinlandsprodukt in Prozent | −0,7 | −0,5 | −0,1 |
Anmerkung: Ohne makroökonomische Rückwirkungen. Sonstige steuerliche Maßnahmen beinhalten das Jahressteuergesetz 2020, das Gesetz zur Modernisierung des Körperschaftsteuerrechts, das Behinderten-Pauschbetragsgesetz, das Vierte Bürokratieentlastungsgesetz und das Kreditzweitmarktförderungsgesetz.
Quellen: Bundesregierung (Haushaltsplan, Gesetzesentwürfe, Monatsberichte des Bundesfinanzministeriums, Finanzberichte, Datensammlung zur Steuerpolitik); DIW-Konjunkturprognose Herbst 2026.
Einnahmenseitig tragen weiterhin die Anpassungen des Einkommensteuertarifs über den gesamten Prognosehorizont zu einer Entlastung der privaten Haushalte bei. Dadurch, dass die entlastenden Elemente der voraussichtlich ab dem 1. Januar 2027 in Kraft tretenden Einkommensteuerreform erst teilweise wirksam werden, wohingegen belastende Gegenfinanzierungsmaßnahmen schneller greifen, geht von der Reform im Jahr 2028 ein stärkerer expansiver Impuls aus als im Jahr 2027. Unternehmen profitieren im gesamten Prognosezeitraum von den steuerlichen Entlastungen des Investitionssofortprogramms, das ab dem Jahr 2028 nicht nur direkte Investitionsanreize durch stärkere degressive Abschreibungen beinhaltet, sondern auch eine schrittweise Absenkung der Körperschaftsteuer. Die Gastronomiebranche wird durch die dauerhafte Umsatzsteuersenkung auf sieben Prozent weiterhin entlastet, wenn auch mit abnehmender Wirkung, und landwirtschaftliche Betriebe profitieren im laufenden Jahr von der Rückvergütung für Agrardieselausgaben. Die temporäre Absenkung der Energiesteuer auf Kraftstoffe im Mai und Juni des laufenden Jahres aufgrund des Iran-Kriegs wirkt mechanisch im kommenden Jahr restriktiv.
Von der stufenweisen Anhebung der Tabaksteuer geht in allen Jahren des Prognosehorizonts ein moderater restriktiver Impuls aus. Die Erlöse aus dem Brennstoffemissionshandel (BEHG) steigen im laufenden Jahr spürbar, da der Preis je Tonne CO2 zum Jahreswechsel um zehn Euro auf die Obergrenze von 65 Euro des festgelegten nationalen Korridors gestiegen ist. Annahmegemäß verbleibt er dort in den Jahren 2027 und 2028.Dies ist eine konservative Annahme, die darauf beruht, dass der CO2-Preis in diesem Bereich im Jahr 2028 mit hoher Unsicherheit behaftet ist. 2028 wird das BEHG in den europäischen Emissionshandel ETS2 überführt. Damit wird der Zertifikatepreis dann prinzipiell marktbasiert ohne einen Korridor bestimmt werden. Eine Reserve soll durch die Ausgabe weiterer Zertifikate preisstabilisierend wirken, wenn der Zertifikatspreis 45 Euro übersteigt. Ob aber eine vollständige Fixierung des Preises auf diesem Niveau gelingt, ist unklar. Auch die globale Mindestbesteuerung (Säule 2) trägt im laufenden Jahr zu Mehreinnahmen bei, und ab dem Jahr 2027 wird annahmegemäß die bisher vom Staat getragene EU-Plastikabgabe auf Unternehmen und Verbraucher*innen umgelegt. Ebenfalls neu hinzu kommt ab dem Jahr 2027 eine Steuer auf zuckerhaltige Getränke. Trotz dieser Maßnahmen überwiegen insgesamt die Entlastungen für Unternehmen und Haushalte, so dass die Finanzpolitik auf der Einnahmenseite der Gebietskörperschaften in allen Jahren des Prognosehorizonts moderat expansiv ausgerichtet ist.
Auf Seiten der Sozialversicherungen wirkt der weiter steigende durchschnittliche Zusatzbeitrag zur gesetzlichen Krankenversicherung im laufenden Jahr sowie erneut im Jahr 2028 kräftig restriktiv, während der Beitragssatz im Jahr 2027 dank des im Sommer 2026 verabschiedeten GKV-Beitragssatzstabilisierungsgesetzes annahmegemäß konstant gehalten werden kann. Zudem werden für die Jahre 2027 und 2028 weitere Anstiege des Beitragssatzes zur gesetzlichen Pflegeversicherung unterstellt. Für das Jahr 2028 zeichnet sich außerdem eine deutliche Anhebung des Beitragssatzes zur gesetzlichen Rentenversicherung ab. Insgesamt wird die finanzpolitische Ausrichtung auf der Einnahmenseite der Sozialversicherungen im Prognosezeitraum immer restriktiver und wiegt im Jahr 2028 die steuerlichen Entlastungen vollständig auf.
Die finanzpolitische Gestaltung der Ausgabenseite des Staates hat im Prognosehorizont zunächst weiterhin einen deutlich expansiven Charakter, auch wenn von einzelnen Konsolidierungsmaßnahmen restriktive Impulse ausgehen. So dämpfen Kürzungen beim Wohngeld und beim Elterngeld die Ausgaben. Demgegenüber entstehen durch die Anhebung des Kindergeldes – als Teil der Einkommensteuerreform 2026 – sowie durch das Startchancenprogramm für Schulen Mehrausgaben. Ab dem Jahr 2027 kommt noch die vom Kabinett beschlossene BAföG-Reform hinzu. Die weiterhin größten expansiven Impulse gehen von den erweiterten Verschuldungsspielräumen für Infrastruktur und Verteidigung aus. Aus dem Sondervermögen Infrastruktur und Klimaneutralität (SVIK) fließen in allen Jahren des Prognosehorizonts, wenn auch mit abnehmendem Tempo, weiter steigende Mittel ab. Im Rahmen des Sondervermögens Bundeswehr bestellte Ausrüstungsgüter werden zunehmend ausgeliefert und die Bereichsausnahme für Verteidigung wird mit weiterer Dynamik ausgeschöpft, so dass die Verteidigungsausgaben in allen Jahren spürbar steigen. Die zusätzliche finanzielle Unterstützung der Ukraine wirkt im laufenden und im kommenden Jahr noch expansiv, wird im Jahr 2028 aber zurückgefahren werden und dann einen restriktiven Impuls aussenden. Über den Klima- und Transformationsfonds (KTF) wird ab dem laufenden Jahr die Bezuschussung der Netzentgelte finanziert, sowie ab dem Jahr 2027 der Industriestrompreis zur Dämpfung des Strompreises energieintensiver Unternehmen. Die Impulse aus den übrigen KTF-Programmausgaben gestalten sich über den Prognosehorizont uneinheitlich (expansiv im Jahr 2027 und restriktiv in den Jahren 2026 und 2028).
Auf der Ausgabenseite der Sozialversicherungen gehen im laufenden Jahr von der Entbudgetierung der Hausarztversorgung, dem Pflegeunterstützungs- und -entlastungsgesetz sowie der Krankenhausreform expansive Impulse aus; letztere schlägt sich annahmegemäß erst im Jahr 2028 in ersten Einspareffekten nieder und wirkt dann restriktiv. Die verlängerte Bezugsdauer des Kurzarbeitergeldes läuft zum Jahreswechsel 2027 aus. Dadurch, dass das Instrument der Kurzarbeit aktuell wenig genutzt wird, fällt der entstehende restriktive Impuls aber gering aus. Deutlich ins Gewicht fallen wird die beschlossene Ausweitung der Mütterrente, die im Jahr 2028 (auch aufgrund von rückwirkenden Zahlungen für 2027) zu Mehrausgaben in zweistelliger Milliardenhöhe führt. Gegenläufig wirkt hingegen das im Sommer 2026 verabschiedete Beitragssatzstabilisierungsgesetz für die gesetzliche Krankenversicherung (GKV), das sektorübergreifend ab dem Jahr 2027 substanzielle Einsparungen im Gesundheitswesen nach sich zieht und damit die im laufenden Jahr als GKV-Sparpaket firmierenden Konsolidierungsbemühungen fortführt und deutlich verstärkt. Insgesamt sind die finanzpolitischen Maßnahmen auf der Ausgabenseite der Sozialversicherungen im laufenden Jahr neutral, im Jahr 2027 restriktiv und im Jahr 2028 wieder nahezu neutral ausgerichtet.
Alles in allem beläuft sich die Budgetwirkung der finanzpolitischen Maßnahmen im laufenden Jahr auf −33,0 Milliarden Euro (−0,7 Prozent in Relation zum nominalen Bruttoinlandsprodukt), im Jahr 2027 auf −22,6 Milliarden Euro (−0,5 Prozent) und im Jahr 2028 auf −4,2 Milliarden Euro (−0,1 Prozent).
Zweites Quartal: Exporte stützen, Binnennachfrage bleibt verhalten
Nach einem bereits kräftigen Jahresauftakt expandierte das Bruttoinlandsprodukt im zweiten Quartal erneut, und zwar um 0,3 Prozent (Abbildung 1). Maßgeblich getragen wurde dieser Zuwachs vom Außenhandel. Die Exporte legten mit 2,0 Prozent deutlich und unerwartet zu. Vor allem ins europäische Ausland wurde mehr exportiert, unter anderem chemische Erzeugnisse und Mineralölerzeugnisse. Dabei dürften Vorzieheffekte angesichts der durch den Iran-Krieg hervorgerufenen Unsicherheit auf den Energiemärkten ausschlaggebend gewesen sein. Auch eine im Vergleich zu den asiatischen Konkurrenten niedrigere Abhängigkeit von Vorprodukten aus der Golfregion, die infolge des Iran-Kriegs schlechter verfügbar waren, hat wohl eine Rolle gespielt. Datenverarbeitungs-, elektrische und optische Geräte „Made in Germany“ wurden im Vergleich zum Vorquartal ebenfalls vermehrt ins europäische Ausland ausgeführt – hier liegt ein Zusammenhang mit dem weltweit beschleunigten Ausbau von Rechenzentren für Künstliche Intelligenz nahe. Die Importe stiegen mit 1,5 Prozent etwas weniger kräftig, sodass der Außenhandel insgesamt 0,2 Prozentpunkte zum Wirtschaftswachstum beitrug (Tabelle 1).
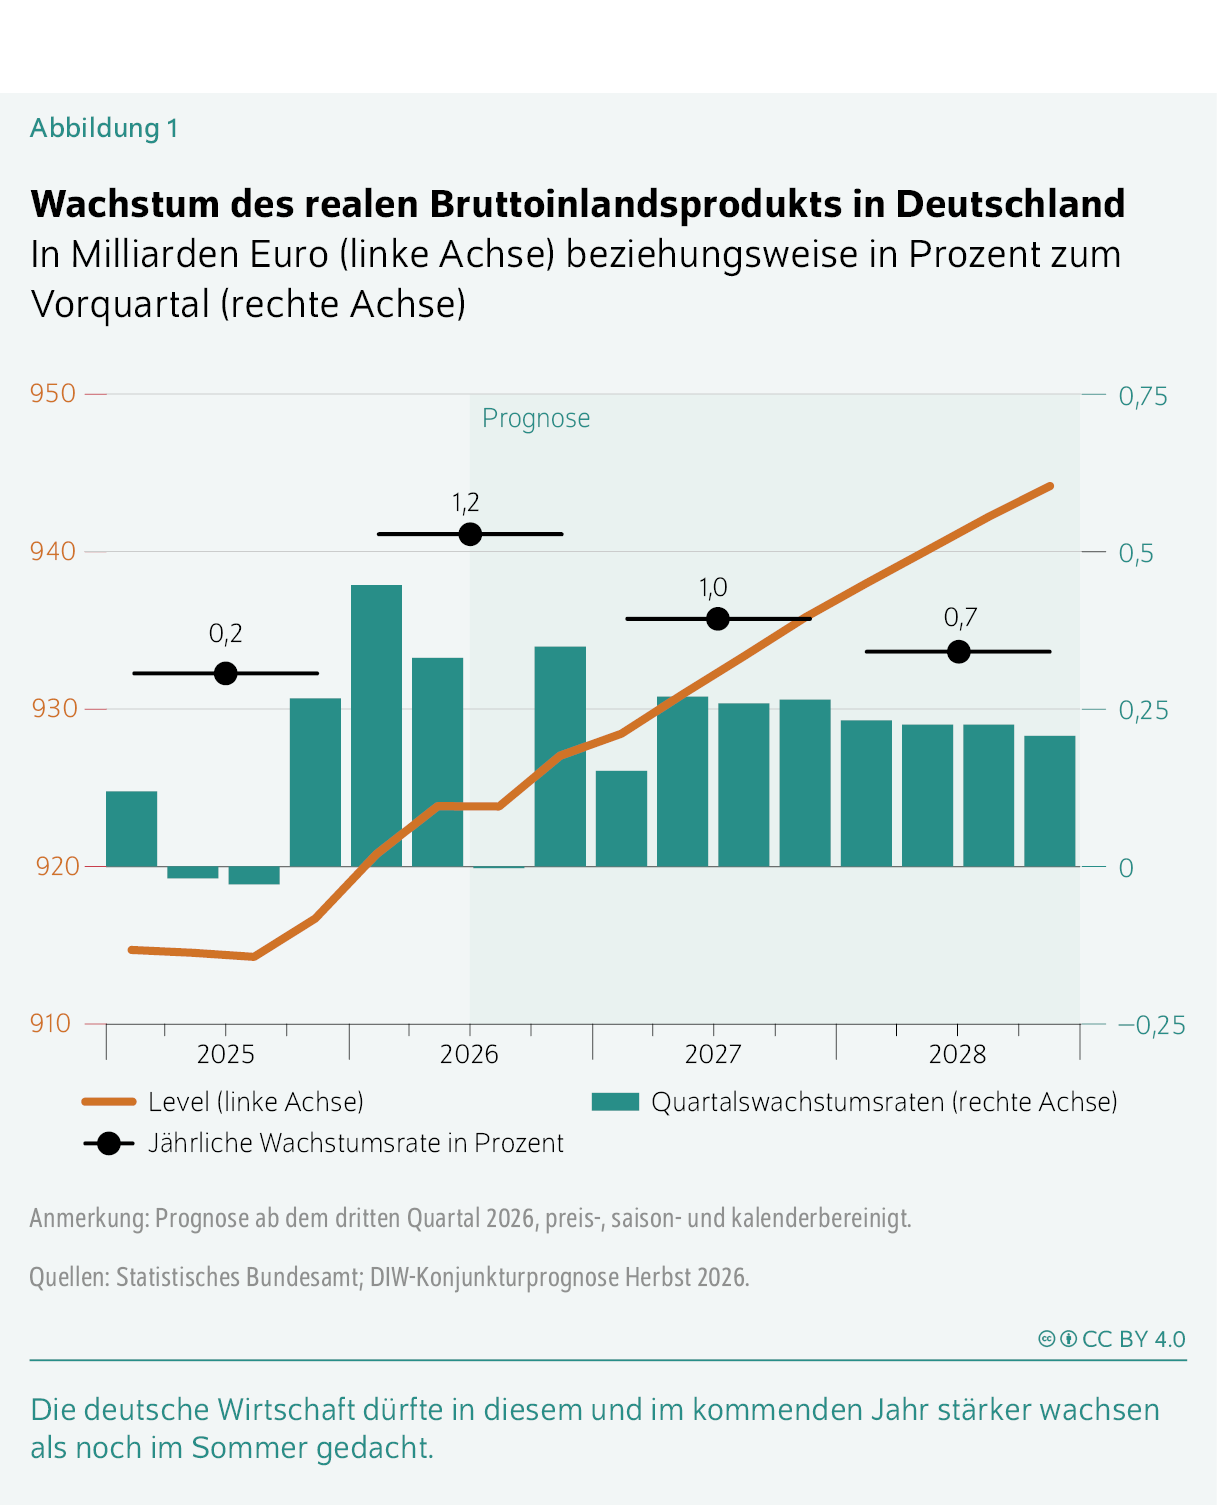
Tabelle 1: Quartalsdaten zur Entwicklung der Verwendungs- und Entstehungskomponenten des realen Bruttoinlandsprodukts in Deutschland
In Prozent (jeweils gegenüber dem Vorquartal, saison- und kalenderbereinigt)
| 2025 | 2026 | 2027 | 2028 | |||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| I | II | III | IV | I | II | III | IV | I | II | III | IV | I | II | III | IV | |
| Privater Verbrauch | 0,6 | −0,1 | −0,1 | 1,0 | −0,6 | 0,1 | 0,0 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 | 0,1 |
| Öffentliche Konsumausgaben | −0,7 | 0,8 | 0,8 | 1,2 | 0,9 | 0,1 | 0,5 | 0,6 | 0,7 | 0,5 | 0,4 | 0,4 | 0,3 | 0,4 | 0,4 | 0,5 |
| Bruttoanlageinvestitionen | 0,3 | −1,1 | 0,2 | 1,2 | −1,3 | −0,2 | 0,4 | 1,0 | 0,2 | 0,5 | 0,5 | 0,5 | 0,6 | 0,6 | 0,6 | 0,7 |
| Bauten | 0,7 | −1,2 | −0,5 | 0,6 | −1,8 | 0,1 | 0,1 | 0,1 | 0,3 | 0,4 | 0,4 | 0,4 | 0,5 | 0,5 | 0,5 | 0,6 |
| Ausrüstungen | −0,2 | −2,0 | 1,1 | 2,8 | −1,7 | −1,4 | 0,6 | 2,7 | −0,5 | 0,5 | 0,6 | 0,6 | 0,6 | 0,6 | 0,7 | 0,7 |
| Sonstige Investitionen | −0,1 | 0,5 | 0,7 | 0,5 | 0,3 | 0,8 | 0,7 | 0,8 | 0,8 | 0,8 | 0,8 | 0,8 | 0,8 | 0,8 | 0,8 | 0,8 |
| Lagerveränderung1 | −0,1 | 0,8 | 0,0 | −0,5 | 0,1 | 0,1 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Inländische Verwendung | 0,1 | 0,7 | 0,2 | 0,5 | −0,3 | 0,1 | 0,2 | 0,4 | 0,2 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 | 0,3 |
| Außenbeitrag | 0,0 | −0,7 | −0,2 | −0,2 | 0,7 | 0,2 | −0,2 | 0,0 | −0,1 | 0,0 | 0,0 | 0,0 | 0,0 | −0,1 | −0,1 | −0,1 |
| Export | 1,5 | −1,2 | −0,7 | −0,1 | 2,4 | 2,0 | −0,4 | 0,3 | 0,3 | 0,5 | 0,5 | 0,5 | 0,4 | 0,4 | 0,4 | 0,4 |
| Import | 1,6 | 0,6 | −0,2 | 0,5 | 0,5 | 1,5 | 0,1 | 0,4 | 0,5 | 0,5 | 0,5 | 0,5 | 0,6 | 0,6 | 0,6 | 0,6 |
| Bruttoinlandsprodukt | 0,1 | 0,0 | 0,0 | 0,3 | 0,4 | 0,3 | 0,0 | 0,3 | 0,2 | 0,3 | 0,3 | 0,3 | 0,2 | 0,2 | 0,2 | 0,2 |
| Bruttowertschöpfung | 0,4 | −0,1 | 0,1 | 0,3 | 0,3 | 0,4 | 0,0 | 0,3 | 0,2 | 0,3 | 0,3 | 0,3 | 0,2 | 0,2 | 0,2 | 0,2 |
| Verarbeitendes Gewerbe | 0,7 | −0,4 | −0,7 | 0,1 | 0,5 | 0,9 | −1,0 | 0,6 | 0,1 | 0,2 | 0,2 | 0,2 | 0,1 | 0,1 | 0,1 | 0,1 |
| Baugewerbe | 0,6 | −1,9 | −0,4 | −0,5 | −0,6 | −0,1 | 0,2 | 0,2 | 0,3 | 0,4 | 0,4 | 0,5 | 0,5 | 0,5 | 0,5 | 0,6 |
| Handel, Gastgewerbe, Verkehr | 0,6 | −0,3 | 0,3 | −0,2 | 0,5 | 0,3 | 0,1 | 0,1 | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 |
| Unternehmensdienstleister | 0,4 | 0,2 | −0,2 | −0,1 | 0,3 | 0,3 | −0,1 | 0,3 | 0,1 | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 | 0,2 |
| Öffentliche Dienstleistungen, Erziehung, Gesundheit | 0,3 | 0,2 | 0,3 | 0,9 | 0,3 | 0,6 | 0,5 | 0,4 | 0,4 | 0,4 | 0,4 | 0,4 | 0,3 | 0,3 | 0,3 | 0,3 |
1 Wachstumsbeitrag in Prozentpunkten.
Anmerkung: Prognose ab dem dritten Quartal 2026.
Quellen: Statistisches Bundesamt; DIW-Konjunkturprognose Herbst 2026.
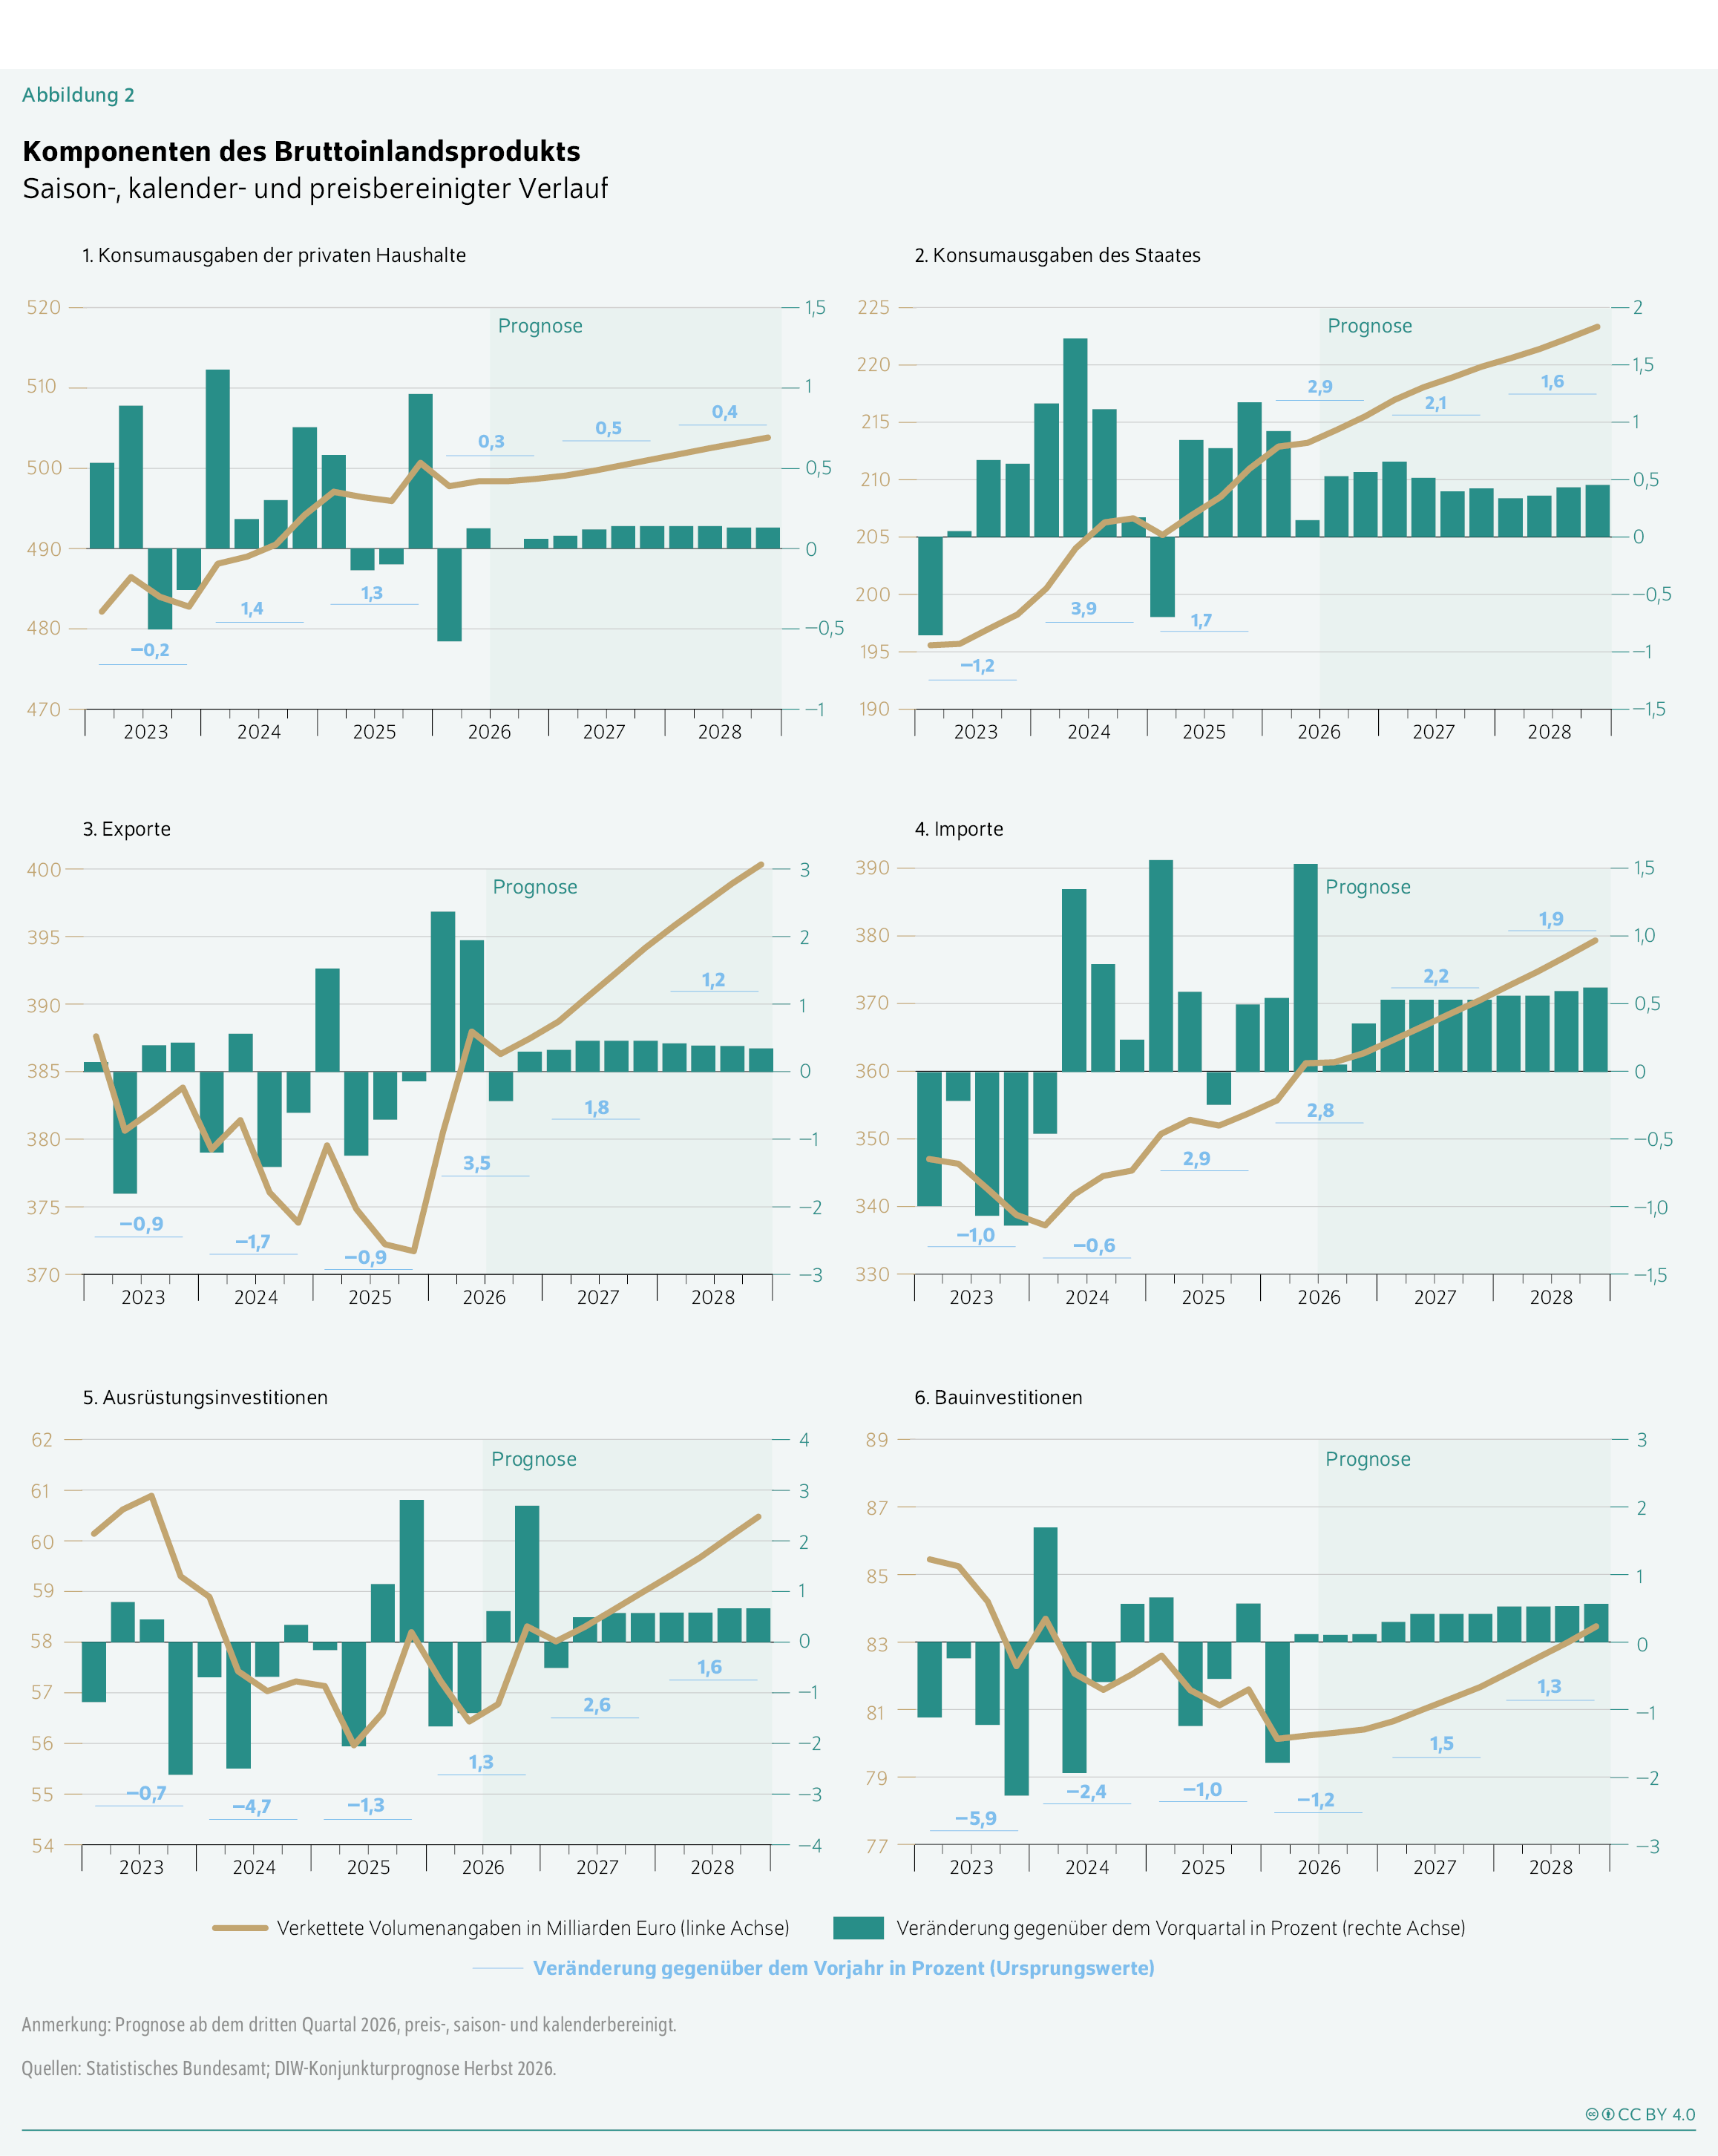
Die Binnennachfrage blieb dagegen verhalten. Der private Konsum legte mit 0,1 Prozent nur geringfügig zu, gebremst von – im Vergleich zum Vorquartal – rückläufigen real verfügbaren Einkommen und einer anhaltend hohen Sparneigung der privaten Haushalte (Kasten 3). Auch die nach wie vor schwache Entwicklung auf dem Arbeitsmarkt dürfte die Konsumlaune gedämpft haben: Zwar ist die Arbeitslosigkeit erneut nur geringfügig gestiegen, allerdings nahm die Zahl der Erwerbstätigen das vierte Quartal in Folge um etwa 50000 Personen ab. Der öffentliche Konsum expandierte nach einem starken ersten Quartal mit 0,1 Prozent im zweiten Vierteljahr ebenfalls nur schwach (Abbildung 2). Die Investitionen gingen zurück, weil weiterhin vor allem private Investoren zurückhaltend agierten. Nur im Bereich der sonstigen Anlagen, worunter die Anschaffung von Software fällt, wurde spürbar mehr investiert (plus 0,8 Prozent). Die Ausrüstungsinvestitionen sanken um 1,4 Prozent und die Bauinvestitionen stagnierten nahezu (plus 0,1 Prozent). Wohnungs- und Wirtschaftsbau nahmen erneut deutlich ab, was nicht zuletzt an kräftig steigenden Baupreisen gelegen haben dürfte. Lediglich der öffentliche Bau legte zu; vor allem im Tiefbau wurde – wahrscheinlich im Zuge der umfangreichen staatlichen Infrastrukturmaßnahmen – deutlich mehr investiert.
Nowcast der Arbeitseinkommensungleichheitkeyboard_arrow_up
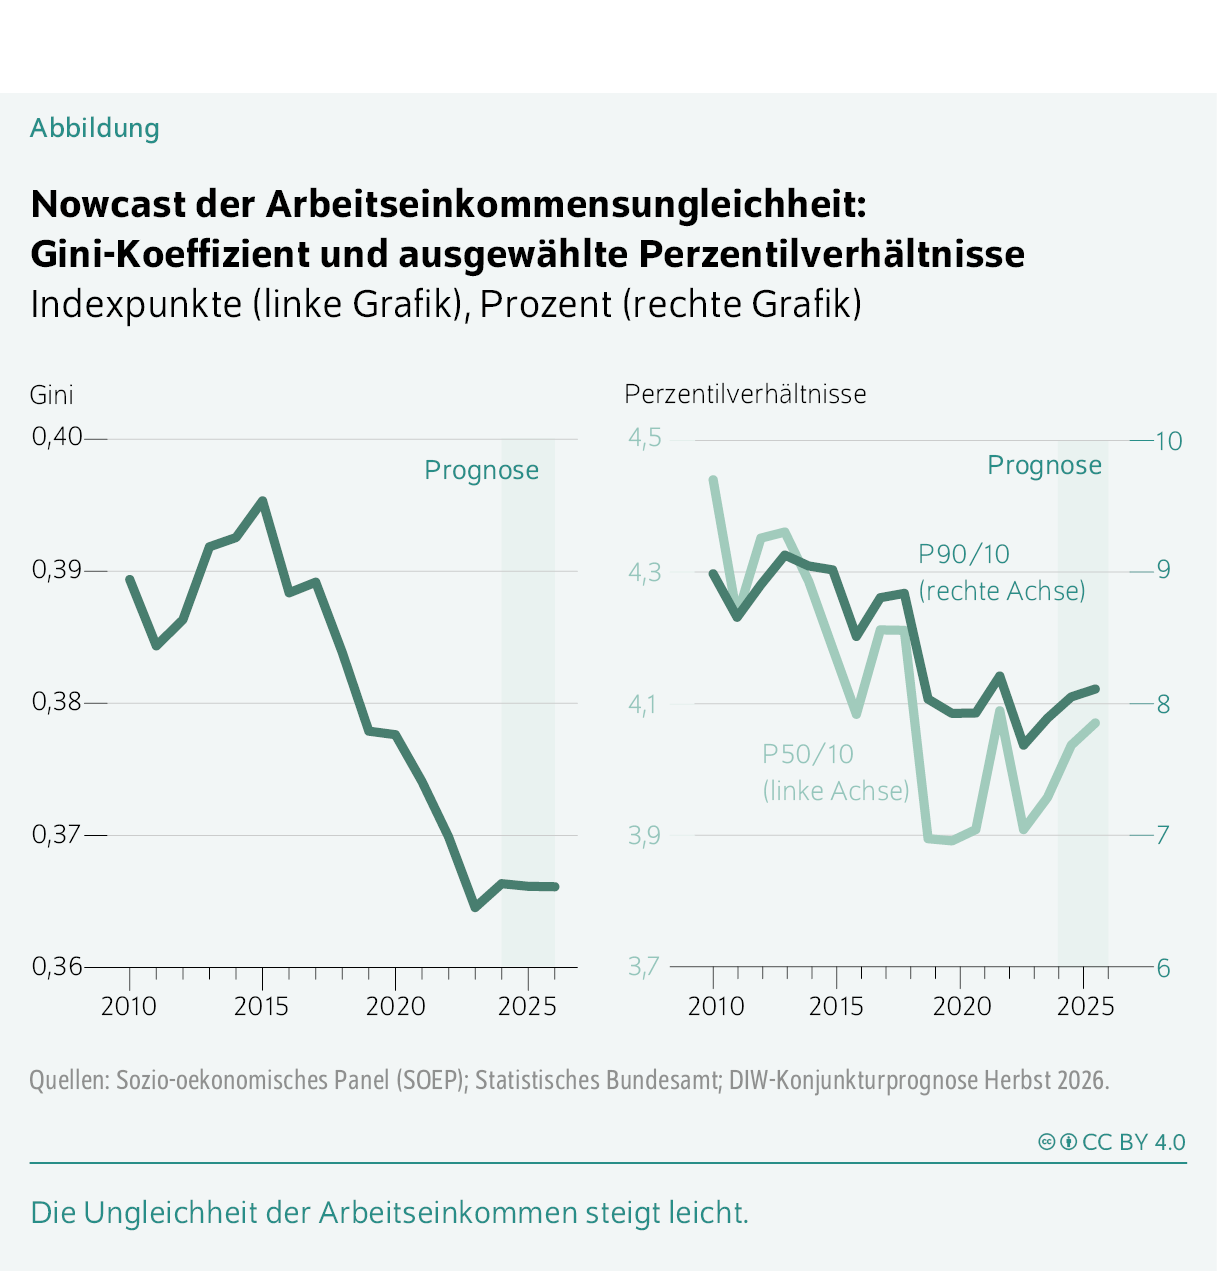
Das DIW Berlin hat ein Modell entwickelt, das die Arbeitseinkommensungleichheit bis an den aktuellen Rand prognostizieren kann (sogenannter Nowcast). Es kombiniert jährlich vorliegende mikroökonomische Daten aus dem Sozio-oekonomischen Panel (SOEP) mit einer Vielzahl höherfrequenter gesamtwirtschaftlicher Indikatoren und Arbeitsmarktindikatoren sowie den aktuellen Ergebnissen der DIW-Konjunkturprognose in einem makroökonometrischen Modell. So lassen sich die durchschnittlichen Arbeitseinkommen verschiedener Einkommensgruppen fortschreiben. Auf Basis der Modellergebnisse kann unter bestimmten Verteilungsannahmen eine Arbeitseinkommensverteilung für die Gesamtbevölkerung erstellt werden.
Die SOEP-Daten liegen aktuell bis zum Jahr 2024 (Welle v41) vor. Somit wird das Modell genutzt, um die Entwicklung der Ungleichheit für die Jahre 2025 und 2026 zu schätzen. Dabei beruht die Schätzung für 2025 ausschließlich auf makroökonomischen Daten aus der öffentlichen Statistik, während in den Nowcast für das laufende Jahr auch die aktuelle Konjunkturprognose des DIW Berlin einfließt.
Die Modellergebnisse zeigen, dass die Arbeitseinkommensungleichheit seit 2023 wieder zugenommen hat, nachdem sie in den Krisenjahren zuvor deutlich gesunken war (Abbildung). Der Gini-Koeffizient steigt von 0,365 im Jahr 2023 auf 0,366 im Jahr 2024 und verharrt seitdem auf diesem Niveau. Dass die Ungleichheit vor allem 2024 zugenommen hat, dürfte in erster Linie daran liegen, dass die mittleren bis topverdienenden Haushalte von den Lohnverhandlungen und entsprechend kräftigen Reallohnzuwächsen nach der Phase hoher Inflation in den Jahren 2022/23 profitiert haben, während die Anstiege am unteren Ende wohl geringer ausgefallen sind. Dies legt nahe, dass die finanzpolitische Ausrichtung in Deutschland einen leichten Anstieg der Arbeitseinkommensungleichheit zumindest nicht verhindern konnte. Erkennen lässt sich das auch daran, dass die Einkommensverhältnisse zwischen Spitzen- und Niedrigverdienenden (P90/10) sowie zwischen der Mitte und dem unteren Ende der Verteilung (P50/10) seit dem Jahr 2023 ebenfalls steigen.
Die Entwicklung von Konsum, Investitionen und Außenhandel, also der Verwendungskomponenten des Bruttoinlandsprodukts, spiegelt sich auf der Produktionsseite wider. Die Bruttowertschöpfung stieg im zweiten Quartal erneut kräftig um 0,4 Prozent. Das Verarbeitende Gewerbe expandierte mit 0,9 Prozent überraschend deutlich. Dafür gaben die Bereiche der chemischen Produktion und der Herstellung elektrischer Ausrüstungen den Ausschlag, also dieselben Branchen, die auch den Exportanstieg trugen. Passend zur Stagnation der Bauinvestitionen schrumpfte das Baugewerbe das fünfte Quartal in Folge, allerdings nur noch geringfügig (um 0,1 Prozent). Dass sich die Abwärtsdynamik der vergangenen Quartale abschwächte, dürfte zu großen Teilen an den staatlichen Infrastrukturmaßnahmen gelegen haben. In den Dienstleistungsbereichen wurde die Wirtschaftsleistung insgesamt ausgeweitet. Deutlich zulegen konnte der Bereich Information und Kommunikation (plus 0,6 Prozent), der bereits seit Mitte des vergangenen Jahres kräftig expandiert. Hier dürfte sich die verstärkte Nutzung von Künstlicher Intelligenz niederschlagen. Auch der Zuwachs bei den öffentlichen Dienstleistungen fiel – trotz des schwächeren Staatskonsums – erneut deutlich aus (plus 0,6 Prozent). Wo die Entwicklung an der Kaufkraft der privaten Haushalte hängt, war die Dynamik dagegen schwach; im Gastgewerbe sank die Wertschöpfung sogar um 1,8 Prozent.
Drittes Quartal: Niedrigwasser und hohe Energiepreise bremsen Konjunktur
Zu Beginn des zweiten Halbjahres hat sich die Stimmung der Unternehmen aufgehellt. Der ifo-Geschäftsklimaindex ist im August das vierte Mal in Folge gestiegen, der Einkaufsmanagerindex (PMI) lag erneut oberhalb der Expansionsschwelle von 50 Punkten. Getragen wird diese Aufhellung vor allem von der Industrie, wo der PMI ein Mehrjahreshoch erreichte. Für die Dienstleister fällt das Bild uneinheitlich aus: Zwar legte der ifo-Index auch hier zu, der PMI gab jedoch nach und liegt inzwischen unter der Expansionsschwelle. Die Arbeitsmarktindikatoren haben sich zuletzt zwar leicht gebessert, sind aber nach wie vor schwach. So überträgt sich die Zuversicht der Unternehmen bislang nicht auf die privaten Haushalte. Die Konsumstimmung bleibt angesichts der hohen Preise und angespannten Arbeitsmarktlage trüb.
Die Wirtschaftsleistung dürfte im dritten Quartal insgesamt stagnieren. Die Entwicklung wird dabei zum einen vom Niedrigwasser in wichtigen Flüssen beeinträchtigt, das vielerorts die Produktion durch Vorgüterengpässe sowie den Weitertransport behindert. Davon sind insbesondere für den Export bestimmte Güter energieintensiver Industrien, vor allem der Chemie und Metallerzeugung, betroffen. Zum anderen dürften die hohen Energiepreise infolge des Iran-Kriegs dämpfen, wenn auch weniger stark als noch im Sommer angenommen. Bereits im Juni deutete sich in den energieintensiven Bereichen ein Rückgang der Produktion an.
Die schwache Produktion dürfte im dritten Quartal in einem erneuten Rückgang der ohnehin kraftlosen privaten Investitionstätigkeit münden. Auch die Exporte werden ohne die Vorzieheffekte des zweiten Quartals und mit den Transporthemmnissen infolge des Niedrigwassers wohl wieder sinken. Der private Konsum dürfte angesichts der weiterhin hohen Inflation und einer abgeschwächten Einkommensentwicklung stagnieren. Auch im Wohnungsbau werden sich wegen des verstärkten Preisdrucks wohl kaum reale Zuwächse ergeben. Allein die öffentlichen Ausgaben dürften die Entwicklung weiter stützen (Tabelle 2).
Tabelle 2: Beiträge zur Veränderung des Bruttoinlandsprodukts in Deutschland
In Prozentpunkten (preisbereinigt)
| Veränderungsbeiträge1 | ||||
|---|---|---|---|---|
| 2025 | 2026 | 2027 | 2028 | |
| Konsumausgaben | 1,1 | 0,8 | 0,7 | 0,6 |
| Private Haushalte | 0,7 | 0,2 | 0,3 | 0,2 |
| Staat | 0,4 | 0,7 | 0,5 | 0,4 |
| Bruttoanlageinvestitionen | −0,1 | 0,1 | 0,4 | 0,4 |
| Bauten | −0,1 | −0,1 | 0,2 | 0,1 |
| Ausrüstungen | −0,1 | 0,1 | 0,2 | 0,1 |
| Sonstige Anlagen | 0,1 | 0,1 | 0,1 | 0,1 |
| Vorratsveränderungen | 0,7 | 0,0 | 0,0 | 0,0 |
| Inländische Verwendung | 1,7 | 0,8 | 1,1 | 1,0 |
| Außenbeitrag | −1,5 | 0,4 | −0,1 | −0,2 |
| Exporte | −0,4 | 1,4 | 0,7 | 0,5 |
| Importe | −1,1 | −1,0 | −0,9 | −0,7 |
| Bruttoinlandsprodukt2 | 0,2 | 1,2 | 1,0 | 0,7 |
1 Verwendungsaggregate abzüglich ihres Importgehalts.
2 Veränderung gegenüber dem Vorjahr in Prozent; Abweichungen in den Summen durch Runden der Zahlen.
Anmerkung: Prognose ab dem Jahr 2026.
Quellen: Statistisches Bundesamt; DIW-Konjunkturprognose Herbst 2026.
Weiterer Verlauf: Finanzpolitik trägt Wachstum, privatwirtschaftliche Erholung verzögert sich
Die wirtschaftspolitischen Rahmenbedingungen bleiben im Prognosezeitraum insgesamt günstig. Die Europäische Zentralbank (EZB) dürfte die Zinsen nach einem bevorstehenden weiteren Schritt nach oben vorerst konstant halten und zu Beginn des Jahres 2028 wieder absenken. Die Finanzpolitik bleibt zunächst deutlich expansiv ausgerichtet. Die finanzpolitischen Impulse belaufen sich annahmegemäß in diesem Jahr auf rund 33 Milliarden Euro und im kommenden Jahr auf rund 23 Milliarden Euro (Tabelle 3). Im Jahr 2028 dürfte die Dynamik dann zum Erliegen kommen. Der strukturelle Primärsaldo weitet sich bis ins Jahr 2027 auf 3,0 Prozent im Verhältnis zum Produktionspotenzial aus und verbleibt dann dort (Abbildung 3). Die für die fiskalische Überwachung im Euroraum relevanten Nettoprimärausgaben steigen in allen Jahren des Prognosehorizonts deutlich stärker als im mittelfristigen finanzpolitisch-strukturellen Plan zwischen der Bundesregierung und der Europäischen Kommission vereinbart. Auch nach Berücksichtigung der VerteidigungsflexibilitätUnter der nationalen Ausweichklausel wird demnach ein zusätzlicher Ausgabenanstieg für Verteidigungszwecke von kumuliert 1,5 Prozent in Relation zum Bruttoinlandsprodukt im Vergleich zum Jahr 2021 nicht angerechnet. fällt die Kontrollgröße der Abweichungen in den Jahren 2027 und 2028 größer als 0,3 Prozent und in kumulierter Betrachtung im Jahr 2028 höher als 0,6 Prozent in Relation zum Bruttoinlandsprodukt aus (Tabelle 4). Damit rückt die Prüfung eines Defizitverfahrens gegen Deutschland seitens der Kommission in den Bereich des Möglichen.
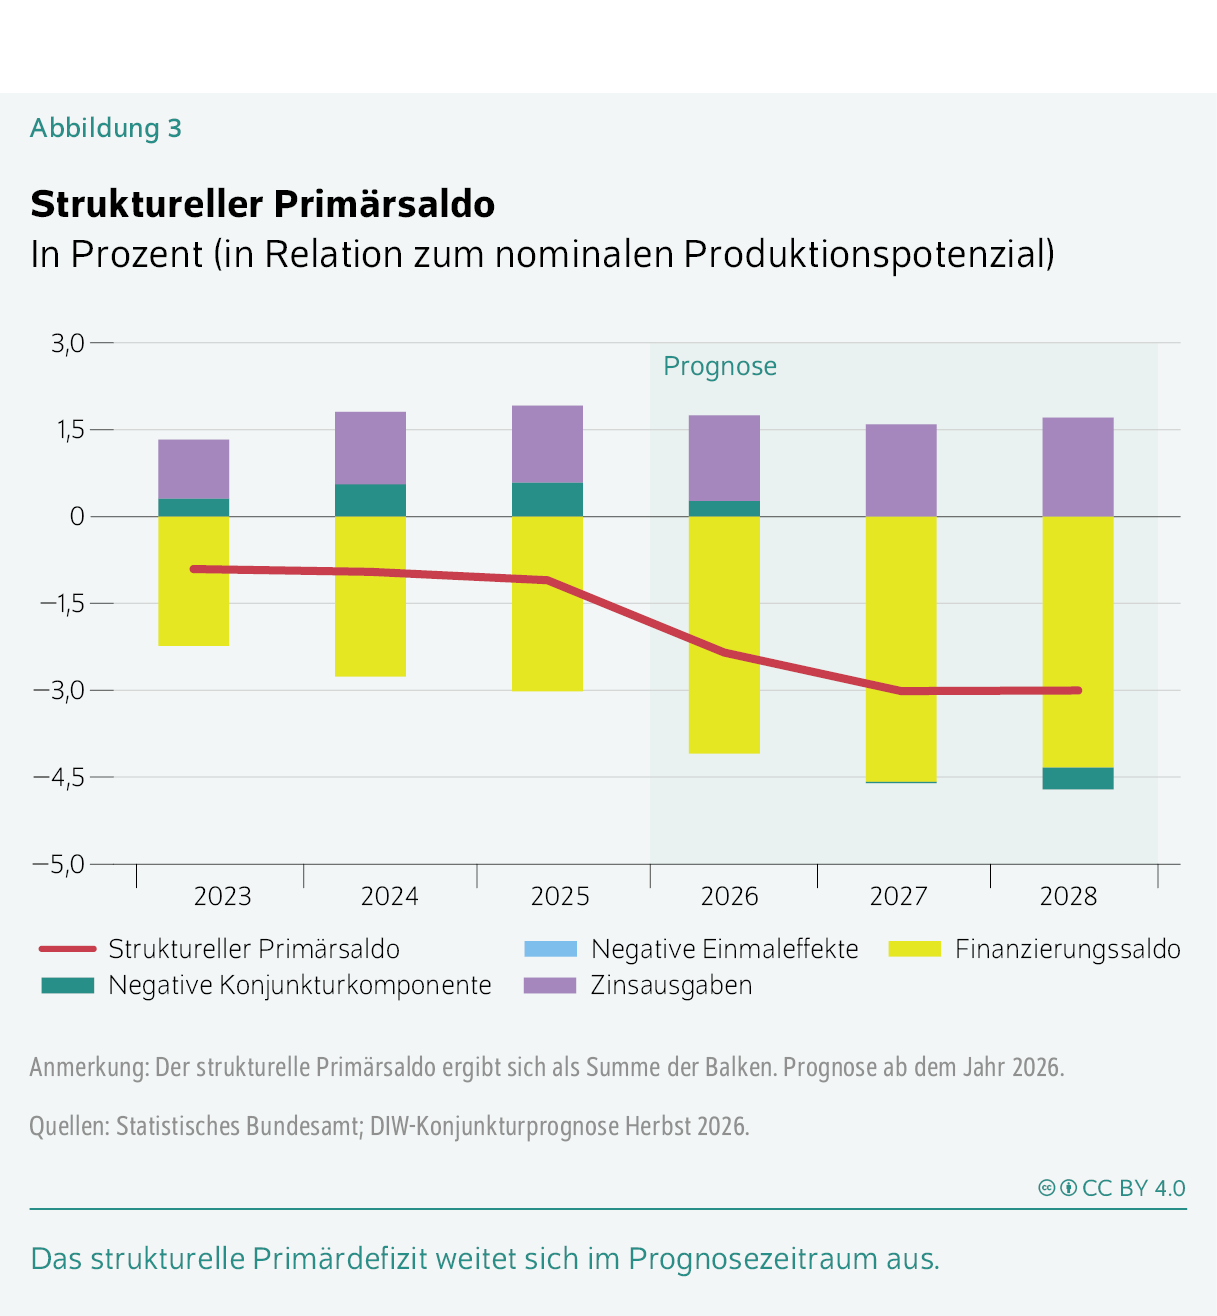
Tabelle 3: Ausgewählte finanzpolitische Indikatoren1
In Prozent (in Relation zum nominalen Bruttoinlandsprodukt)
| Staatseinnahmen | Staatsausgaben | Finanzierungssaldo | Nachrichtlich: Zinssteuerquote2 | Staatsschuldenquote nach Maastricht | |||||
|---|---|---|---|---|---|---|---|---|---|
| Insgesamt | darunter: | Insgesamt | darunter: | ||||||
| Steuern | Sozialbeiträge | Zinsausgaben | Bruttoinvestitionen | ||||||
| 2017 | 45,7 | 23,7 | 16,4 | 44,4 | 1,0 | 2,4 | 1,3 | 4,3 | 64,0 |
| 2018 | 46,3 | 23,9 | 16,6 | 44,4 | 0,9 | 2,6 | 1,9 | 3,8 | 60,8 |
| 2019 | 46,6 | 24,0 | 16,8 | 45,3 | 0,8 | 2,7 | 1,3 | 3,3 | 58,7 |
| 2020 | 46,4 | 23,0 | 17,5 | 50,7 | 0,6 | 3,0 | −4,3 | 2,8 | 68,0 |
| 2021 | 47,1 | 24,2 | 17,0 | 50,3 | 0,6 | 2,8 | −3,2 | 2,4 | 68,1 |
| 2022 | 46,5 | 24,0 | 16,6 | 48,4 | 0,7 | 2,9 | −1,9 | 2,9 | 65,0 |
| 2023 | 45,5 | 22,6 | 16,7 | 47,7 | 0,9 | 2,9 | −2,2 | 3,9 | 62,9 |
| 2024 | 46,2 | 22,7 | 17,3 | 49,0 | 1,0 | 3,2 | −2,8 | 4,6 | 63,8 |
| 2025 | 47,2 | 22,8 | 18,2 | 50,2 | 1,1 | 3,4 | −3,0 | 4,8 | 64,8 |
| 2026 | 46,8 | 22,4 | 18,2 | 50,8 | 1,2 | 3,4 | −4,1 | 5,2 | 66,3 |
| 2027 | 46,6 | 22,3 | 18,3 | 51,2 | 1,2 | 3,6 | −4,6 | 5,4 | 68,3 |
| 2028 | 47,2 | 22,4 | 18,8 | 51,6 | 1,3 | 3,7 | −4,3 | 5,6 | 70,6 |
| 2028/2025 | 47,0 | 22,5 | 18,4 | 51,0 | 1,2 | 3,5 | −4,0 | 5,2 | 67,5 |
1 In Abgrenzung der Volkswirtschaftlichen Gesamtrechnungen.
2 Zinsausgaben des Staates in Relation zum Steueraufkommen.
Anmerkung: Prognose ab dem Jahr 2026.
Quellen: DIW-Konjunkturprognose Herbst 2026.
Tabelle 4: Nettoprimärausgaben
In Milliarden Euro bzw. in Prozent
| 2024 | 2025 | 2026 | 2027 | 2028 | |||
| (1) | Staatsausgaben | Mrd. Euro | 2149,4 | 2274,4 | 2399,4 | 2514,5 | 2608,3 |
| (2) | − Zinsausgaben | Mrd. Euro | 45,9 | 49,0 | 54,8 | 59,2 | 63,7 |
| (3) | − konjunkturelle Komponente der Arbeitsmarktausgaben (COFOG)1 | Mrd. Euro | 0,4 | 7,8 | 9,7 | 8,0 | 5,1 |
| (4) | − Ausgaben für Programme der EU2 | Mrd. Euro | 8,5 | 7,8 | 11,9 | 9,0 | 9,0 |
| (5) | − Nationale Ausgaben für die Kofinanzierung von EU-Programmen2 | Mrd. Euro | 1,7 | 1,6 | 2,0 | 2,7 | 2,5 |
| (6) | + Ausgabenseitige Einmaleffekte2 | Mrd. Euro | 0,0 | 0,0 | −0,1 | 0,0 | 0,0 |
| (7) | Nettoprimärausgaben (NPA; vor diskretionären Maßnahmen) | Mrd. Euro | 2092,9 | 2208,3 | 2321,0 | 2435,6 | 2527,9 |
| (8) | Absolute Veränderung NPA | Mrd. Euro | 115,4 | 112,8 | 114,6 | 92,3 | |
| (9) | Diskretionäre einnahmeseitige Maßnahmen3 | Mrd. Euro | 17,2 | 29,2 | 0,6 | 2,8 | 8,4 |
| (10) | Bereinigte absolute Differenz NPA: (8)–(9) | Mrd. Euro | 86,1 | 112,2 | 111,8 | 83,9 | |
| (11) | Zuwachsrate NPA: (10) relativ zu (7) aus jeweiligem Vorjahr | Prozent | 4,1 | 5,1 | 4,8 | 3,4 | |
| (12) | Vorgesehener NPA-Pfad unter Aktivierung nationaler Ausweichklausel ausweislich MFP | Prozent | 4,4 | 4,5 | 2,3 | 1,7 | |
| (13) | Differenz DIW und MFP: (11)–(12) | Prozentpunkte | −0,3 | 0,6 | 2,5 | 1,7 | |
| (14) | Absolute Differenz | Mrd. Euro | −6,0 | 12,8 | 58,4 | 42,5 | |
| (15) | Differenz relativ zum Bruttoinlandsprodukt (BIP) | Prozent | −0,1 | 0,3 | 1,2 | 0,8 | |
| (16) | Kumulierte absolute Differenz | Mrd. Euro | −6,0 | 6,8 | 65,2 | 107,7 | |
| (17) | Kumuliert relativ zum BIP | Prozent | −0,1 | 0,1 | 1,3 | 2,1 | |
| (18) | Verteidigungsflexibilität relativ zum BIP4 | Prozent | 0,4 | 0,8 | 1,1 | 1,5 | |
| (19) | Kontrollgröße nach Flexibilität relativ zum BIP: (15)–Δ(18) | Prozent | −0,5 | −0,1 | 0,9 | 0,4 | |
| (20) | Kumulierte Kontrollgröße relativ zum BIP | Prozent | −0,5 | −0,6 | 0,3 | 0,7 |
1 Ab 2026 Prognose des DIW Berlin, bereinigt durch NAWRU.
2 Bis 2027 Angaben der EU-Kommission, danach Annahme des DIW Berlin.
3 Ab 2026 Prognose des DIW Berlin.
4 Bis 2027 Angaben der EU-Kommission, im Jahr 2028 auf Maximum (1,5 Prozent) gesetzt.
Quelle: DIW-Konjunkturprognose Herbst 2026.
Obwohl der staatliche Expansionskurs an Fahrt verliert, dürfte der Staatskonsum im Prognoseverlauf weiter deutlich ausgeweitet werden und das Bruttoinlandsprodukt maßgeblich stützen. Dass die finanzpolitischen Impulse rechnerisch nachlassen, bedeutet dabei nicht, dass die staatlichen Ausgaben sinken. Es besagt lediglich, dass sie von Jahr zu Jahr um einen kleineren Zusatzbetrag ausgeweitet werden, während ihr Niveau weiter steigt. Die Vorleistungskäufe werden im Zuge der Abflüsse aus den Sondervermögen und der Bereichsausnahme Verteidigung wohl weiterhin kräftig zulegen. Die sozialen Sachleistungen steigen demografiebedingt ebenfalls merklich; annahmegemäß schlagen sich nur im Bereich der Krankenversicherungen Sparanstrengungen nieder. Auch die öffentliche Investitionstätigkeit dürfte weiter stark expandieren. Bestellungen, die im Rahmen des Sondervermögens Bundeswehr getätigt wurden, werden zunehmend ausgeliefert und verbucht. Im Tiefbau, in den ein Großteil der öffentlichen Infrastrukturmittel fließt, steigen Auftragseingänge und Bauproduktion bereits seit mehreren Jahren spürbar. So ist auch für den weiteren Verlauf mit deutlichen Zuwächsen der öffentlichen Ausrüstungs- und Bauinvestitionen zu rechnen.
Derweil dürfte die private Binnennachfrage weiter nur moderat anziehen. Die Auftragseingänge aus dem Inland haben sich zuletzt stabilisiert, wenn auch maßgeblich von Großaufträgen geprägt, hinter denen vermutlich größtenteils militärische Beschaffungen stehen. Davon profitieren nicht nur die Rüstungsunternehmen im engeren Sinne, sondern auch Hersteller im sogenannten Dual-Use-Bereich, deren Erzeugnisse – etwa Elektronik, Optik oder Fahrzeugtechnik – sowohl zivil als auch militärisch verwendet werden. Die verstärkte Nachfrage nach Industriegütern erlaubt insofern vorsichtige Zuversicht. Dennoch bleibt der Produktionsstandort Deutschland von strukturellen Hindernissen, allen voran den hohen Energiekosten, geprägt und die Investitionsbereitschaft zögerlich, sodass die Unternehmensinvestitionen wohl nur langsam an Fahrt gewinnen.
So ist am Arbeitsmarkt lediglich mit einer allmählichen Belebung zu rechnen (Tabelle 5). Die anziehende Nachfrage dürfte die bestehenden Kapazitäten aber zunehmend auslasten und dafür sorgen, dass die Erwerbstätigkeit nach der Phase des Beschäftigungsabbaus ab 2027 wieder etwas zunimmt. Die Realeinkommen dürften weiter zulegen, allerdings nur mäßig. Zusammen mit der anhaltend hohen Sparneigung wird sich dies wohl in einer insgesamt verhaltenen Entwicklung des privaten Konsums niederschlagen.
Tabelle 5: Eckdaten zur Wirtschaftsentwicklung in Deutschland
| 2025 | 2026 | 2027 | 2028 | |
|---|---|---|---|---|
| Bruttoinlandsprodukt1 | 0,2 | 1,2 | 1,0 | 0,7 |
| Erwerbstätige2 (1000 Personen) | 45878 | 45684 | 45687 | 45821 |
| Arbeitslose (1000 Personen) | 2948 | 2992 | 2928 | 2720 |
| Arbeitslosenquote BA3 (in Prozent) | 6,3 | 6,4 | 6,2 | 5,8 |
| Verbraucherpreise4 | 2,2 | 2,7 | 2,6 | 2,0 |
| Lohnstückkosten5 | 4,3 | 2,1 | 2,2 | 2,9 |
| Finanzierungssaldo des Staates6 | ||||
| in Milliarden Euro | −136,5 | −192,5 | −224,6 | −219,0 |
| in Prozent des nominalen BIP | −3,0 | −4,1 | −4,6 | −4,3 |
| Leistungsbilanzsaldo | ||||
| in Milliarden Euro | 202,1 | 221,3 | 238,6 | 234,8 |
| in Prozent des nominalen BIP | 4,5 | 4,7 | 4,9 | 4,6 |
1 Preisbereinigt. Veränderung gegenüber dem Vorjahr in Prozent.
2 Inlandskonzept.
3 Arbeitslose in Prozent der zivilen Erwerbspersonen (Definition gemäß der Bundesagentur für Arbeit).
4 Veränderung gegenüber dem Vorjahr.
5 Im Inland entstandene Arbeitnehmerentgelte je Arbeitnehmerstunde bezogen auf das reale Bruttoinlandsprodukt je Erwerbstätigenstunde.
6 In Abgrenzung der Volkswirtschaftlichen Gesamtrechnungen (ESVG).
Anmerkung: Prognose ab dem Jahr 2026.
Quellen: Statistisches Bundesamt; DIW-Konjunkturprognose Herbst 2026.
Auch vom Außenhandel sind in den kommenden Jahren nur schwache Impulse zu erwarten. Nachdem die Exporte im laufenden Jahr noch kräftig zulegen, auch getragen von den erwähnten Sondereffekten, dürfte sich ihre Dynamik in den Folgejahren spürbar abschwächen. Die gesunkene preisliche Wettbewerbsfähigkeit, die hohen Energiekosten und die schwindende Nachfrage aus China bremsen die deutschen Ausfuhren. Zugleich steigen die Importe mit der allmählich anziehenden Binnennachfrage und den kräftigen öffentlichen Ausgaben weiter an.
Exportüberraschung hebt DIW-Konjunkturprognose deutlich an
Alles in allem dürfte das preisbereinigte Bruttoinlandsprodukt in Deutschland in diesem Jahr um 1,2 Prozent zunehmen. In den kommenden beiden Jahren wird die Wirtschaftsleistung um voraussichtlich 1,0 beziehungsweise 0,7 Prozent steigen. Im laufenden und kommenden Jahr trägt die höhere Zahl an Arbeitstagen 0,3 beziehungsweise 0,1 Prozentpunkte zum Wirtschaftswachstum bei, während dieser sogenannte Kalendereffekt 2028 negativ ausfallen wird (–0,2 Prozentpunkte). Gegenüber der Sommerprognose hebt das DIW Berlin seine Wachstumserwartung für das laufende Jahr damit deutlich an, und zwar um gut einen halben Prozentpunkt. Diese Aufwärtsrevision geht fast vollständig auf einen Prognosefehler im ersten Halbjahr zurück – und dieser wiederum weitgehend auf die unerwartet starken Exporte im zweiten Quartal. Die statistischen Datenrevisionen tragen dagegen nur wenig zur Wachstumsrevision bei, denn sie heben zwar das Niveau der Wirtschaftsleistung an, beeinflussen die Veränderungsraten aber kaum. Auch im kommenden Jahr fällt das Wirtschaftswachstum gegenüber der Sommerprognose um 0,2 Prozentpunkte positiver aus – hierfür ist maßgeblich ein höherer statistischer Überhang aufgrund der kräftigeren Entwicklung im laufenden Jahr verantwortlich.
Das Wachstum des Produktionspotenzials liegt laut der modifizierten EU-Methode in der mittleren Frist im Durchschnitt bei rund 0,3 Prozent und damit etwas höher als in der Sommerprognose. Ausschlaggebend für die Anhebung sind ein etwas stärkeres unterstelltes Wachstum der gesamtwirtschaftlichen Produktion sowie eine mildere Abnahme des Arbeitsvolumens, die auf eine höhere Zahl geleisteter Arbeitsstunden zurückgeht. Die Produktionslücke, die den Auslastungsgrad der gesamtwirtschaftlichen Kapazitäten misst, dürfte im laufenden Jahr demnach noch −0,5 Prozent des Produktionspotenzials betragen und damit eine Unterauslastung anzeigen. Mit der sich fortführenden Erholung schließt sich die Lücke im Prognoseverlauf und dürfte gegen Ende des Jahres 2027 in eine Überauslastung übergehen (Kasten 4).Für die Ergebnisse der Potenzialschätzung nach der EU-Methode siehe ebenfalls Kasten 4. Getragen wird diese Entwicklung wohl vor allem von einer anhaltend kräftigen öffentlichen Nachfrage.
Produktionspotenzialkeyboard_arrow_up
Die Berechnung des Produktionspotenzials basiert auf dem Verfahren, das von der Europäischen Kommission vorgeschrieben wird.Für eine ausführliche Beschreibung dieser Methode siehe Karel Havik et al. (2010): The Production Function Methodology for Calculating Potential Growth Rates and Output Gaps. Europäische Kommission in ihrer Reihe European Economy – Economic Papers Nummer 420. Dieses basiert auf einer Cobb-Douglas-Produktionsfunktion mit den Einsatzfaktoren Arbeitsvolumen, Kapitalstock und der totalen Faktorproduktivität (TFP). Absehbare demografische Struktureffekte werden berücksichtigt, indem die Entwicklung der Komponenten des Arbeitsvolumens für unterschiedliche Alterskohorten fortgeschrieben, geglättet und anschließend mit den Altersanteilen zu einer gesamtwirtschaftlichen Komponente aggregiert werden.Siehe Ferdinand Fichtner et al. (2017) Deutsche Wirtschaft bleibt gut ausgelastet: Grundlinien der Wirtschaftsentwicklung im Herbst 2017. DIW Wochenbericht Nr. 36, 715–736 (online verfügbar).
Für die Bevölkerungsentwicklung orientiert sich das DIW Berlin an der Variante G2-L2-W1 der vom Statistischen Bundesamt im Dezember 2025 veröffentlichten 16. koordinierten Bevölkerungsvorausberechnung, die jeweils eine moderate Entwicklung der Geburtenhäufigkeit und der Lebenserwartung und einen niedrigen Wanderungssaldo unterstellt. Im laufenden Jahr dürfte die Nettozuwanderung auf rund 100000 Personen zurückgehen. Unter Annahme, dass der Wanderungssaldo ab dem Jahr 2027 dem Niveau der Variante W1 entspricht, wird die Nettozuwanderung im weiteren Verlauf auf 150000 Personen gesetzt. Die gesamte Erwerbsbevölkerung in Deutschland begann bereits 2025 im Zuge der demografischen Alterung zu sinken (Tabelle 1). Die Partizipationsquoten werden seit der vermehrten Zuwanderung im Jahr 2015 für Geflüchtete und für die übrige Erwerbsbevölkerung separat betrachtet. Für das laufende Jahr wird eine Partizipationsquote aller Geflüchteten von etwa 70 Prozent vorhergesagt. Die Partizipationsquote der übrigen Erwerbsbevölkerung wird in der mittleren Frist nach Modem anhand eines Alterskohortenmodells fortgeschrieben, um dem Umstand Rechnung zu tragen, dass das Gewicht von Alterskohorten mit hoher Erwerbsbeteiligung demografisch bedingt abnimmt und das von Kohorten mit deutlich niedrigerer Erwerbsbeteiligung zunimmt.Siehe Timm Bönke et al. (2023): DIW-Konjunkturprognose: Aussichten reichen von wolkig bis heiter. DIW Wochenbericht Nr. 50, 703-742 (online verfügbar). Die gesamtwirtschaftliche Partizipationsquote ergibt sich als gewichteter Durchschnitt der als strukturell interpretierten Partizipationsquote der Geflüchteten und des Trends der Erwerbsbeteiligung der übrigen Bevölkerung. Gemäß diesem Ansatz erreicht sie im Jahr 2027 ihren Höhepunkt und wird danach sinken. Die Schätzung der strukturellen Erwerbslosenquote berücksichtigt die besondere Arbeitsmarktsituation von Geflüchteten, ergibt sich jedoch im Wesentlichen aus der strukturellen Erwerbslosenquote der übrigen Erwerbspersonen, die mit einem Hodrick-Prescott-Filter ermittelt wird. Die gesamtwirtschaftliche strukturelle Erwerbslosenquote dürfte demnach im Jahr 2026 bei etwa 3,4 Prozent liegen. Bis zum Jahr 2031 sinkt sie infolge einer fallenden Erwerbslosenquote der Geflüchteten auf 3,2 Prozent. Der Kapitalstock wird über den gesamten Projektionszeitraum anhand der Nettoinvestitionszuwächse fortgeschrieben. Zum Kapitalstock des Vorjahres kommen dementsprechend die Bruttoanlageinvestitionen abzüglich der Abschreibungen hinzu. Bis 2025 wird die tatsächliche Abschreibungsrate verwendet und anschließend konstant auf den Wert des letzten Beobachtungszeitpunktes gesetzt. Der Kapitalstock wird nicht geglättet.
Tabelle 1: Mittelfrist: Erwerbstätige, Beschäftigte und Arbeitszeit
In tausend Personen (sofern nicht anders angegeben)
| Erwerbstätige (Inland) | Beschäftigte Arbeitnehmer*innen (Inland) | Arbeitszeit je Erwerbstätigen | Bruttoinlandsprodukt | |||||
|---|---|---|---|---|---|---|---|---|
| Preisbereinigt, verkettete Volumenwerte | in jeweiligen Preisen | Deflator | ||||||
| Insgesamt | je Erwerbstätigen | je Erwerbstätigenstunde | ||||||
| in Tausenden | in Tausenden | in Stunden | in Milliarden Euro | in Euro | in Euro | in Milliarden Euro | 2020 = 100 | |
| 2019 | 45291 | 41145 | 1372 | 3624 | 80010 | 58 | 3558 | 98 |
| 2025 | 45878 | 42214 | 1336 | 3654 | 79645 | 60 | 4530 | 124 |
| 2031 | 45410 | 41854 | 1334 | 3816 | 84043 | 63 | 5476 | 143 |
| Jahresdurchschnittliche Veränderung in Prozent | ||||||||
| 2025/2019 | 0,2 | 0,4 | −0,4 | 0,1 | −0,1 | 0,4 | 4,1 | 4,0 |
| 2031/2025 | −0,2 | −0,1 | 0,0 | 0,7 | 0,9 | 0,9 | 3,2 | 2,5 |
Quelle: Statistisches Bundesamt, DIW-Konjunkturprognose Herbst 2026.
Der modifizierten EU-Methode (Modem) zufolge wächst das Produktionspotenzial in der mittleren Frist im Durchschnitt um rund 0,3 Prozent und damit etwas höher als in der Sommerprognose. Ausschlaggebend für die Anhebung sind ein etwas stärkeres unterstelltes Wachstum der gesamtwirtschaftlichen Produktion sowie eine mildere Abnahme des Arbeitsvolumens, die aus einer höheren Zahl geleisteter Arbeitsstunden und einer langsamer abnehmenden Partizipationsquote resultiert. Laut der EU-Methode liegt das Potenzialwachstum in der mittleren Frist bei rund 0,5 Prozent (Tabelle 2). Die Produktionslücke, die den Auslastungsgrad der gesamtwirtschaftlichen Kapazitäten misst, dürfte im laufenden Jahr nach Modem noch −0,5 Prozent des Produktionspotenzials betragen und damit eine Unterauslastung anzeigen. Mit −1,1 Prozent weist die EU-Methode eine deutlich größere Unterauslastung aus (Abbildung). Mit der sich fortführenden Erholung schließt sich die Lücke laut Modem im Prognoseverlauf und dürfte gegen Ende des Jahres 2027 in eine Überauslastung übergehen. Getragen wird diese Entwicklung wohl vor allem von einer anhaltend kräftigen öffentlichen Nachfrage. Dagegen soll laut EU-Methode die Lücke bis Ende der Kurzfrist negativ bleiben.
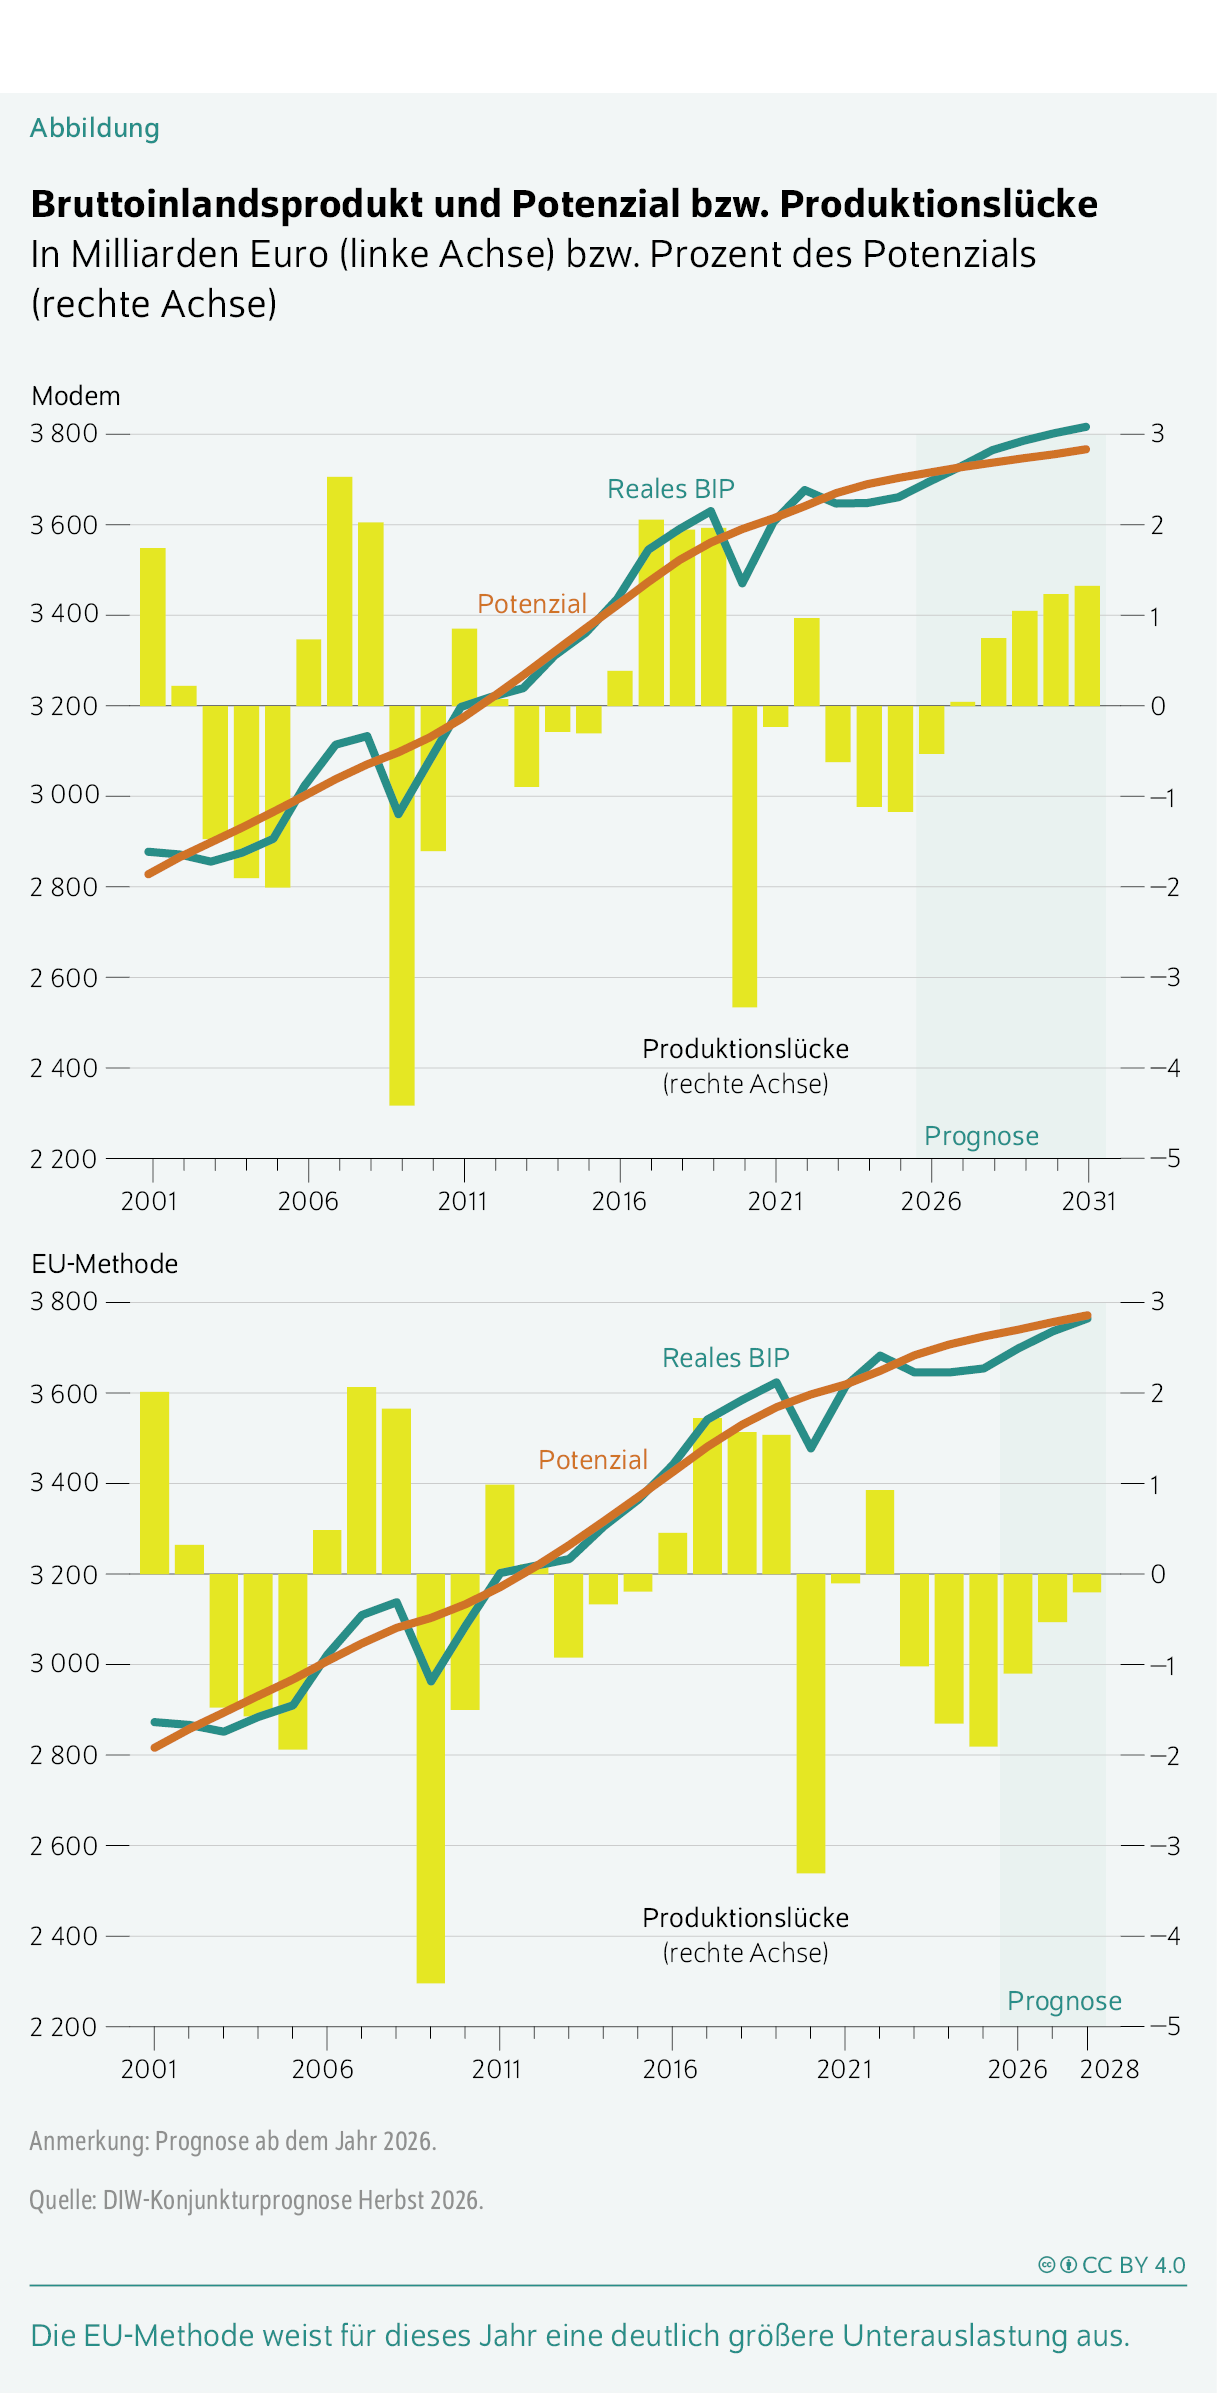
Tabelle 2: Wachstum des realen Produktionspotenzials
Jahresdurchschnittliche Veränderung in Prozent
| Modem | EU-Methode | ||
|---|---|---|---|
| 2019–2025 | 2025–2031 | 2025–2031 | |
| Produktionspotenzial | 0,7 | 0,3 | 0,5 |
| Wachstumsbeiträge | |||
| Kapitalvolumen | 0,3 | 0,2 | 0,3 |
| Totale Faktorproduktivität | 0,3 | 0,3 | 0,4 |
| Arbeitsvolumen | 0,1 | −0,3 | −0,2 |
| Bevölkerung im erwerbstätigen Alter | 0,2 | −0,2 | −0,2 |
| Partizipationsquote | 0,1 | 0,0 | 0,1 |
| Erwerbslosenquote | 0,0 | 0,0 | 0,0 |
| Durchschnittliche Arbeitszeit | −0,2 | −0,1 | 0,0 |
Quellen: Statistisches Bundesamt; Europäische Kommission; DIW-Konjunkturprognose Herbst 2026.
Die Verbraucherpreisinflation wird mit voraussichtlich 2,7 Prozent in diesem und 2,6 Prozent im kommenden Jahr deutlich über dem Stabilitätsziel der EZB von rund zwei Prozent liegen. Der milder als erwartet verlaufende Ölpreisanstieg dämpft die Gesamtinflation gegenüber der Sommerprognose um 0,2 beziehungsweise 0,4 Prozentpunkte. Das DIW Berlin orientiert sich in seinen Energiepreisannahmen an den Terminmärkten und hat die Annahme über den Ölpreis entsprechend gesenkt. Die Annahme über den Gaspreis wurde hingegen angehoben, da sich dieser zuletzt weniger günstig entwickelt hat (Kasten 1). Sondereffekte wie die Erhöhung des Apotheken-Fixums im Juli dieses Jahres sowie höhere Eigenbeiträge im Gesundheitsbereich und die Tabaksteuererhöhung ab 2027 wirken zusätzlich preistreibend. Sie sind jedoch vorübergehend und stellen keine breitflächige Teuerung dar. Auch die Weitergabe höherer Energie- und Agrarproduktionskosten dürfte moderat ausfallen. Die Preisanstiege werden Anfang 2027 wohl ihren Höchststand erreichen und anschließend allmählich zurückgehen. 2028 dürfte die Inflationsrate dann wieder bei zwei Prozent liegen. Die Kerninflation wird aufgrund der Nachwirkungen des Energiepreisshocks voraussichtlich länger erhöht bleiben und erst ab Mitte 2027 allmählich zurückgehen.
Die Risiken für diese Prognose sind erheblich. Das zentrale Abwärtsrisiko hat sich im Jahresverlauf vom Öl- zum Gasmarkt verlagert. Ende August lag der Gasspeicherstand in Deutschland mit rund 52 Prozent auf einem für diese Jahreszeit ungewöhnlich niedrigen Niveau. Der Gaspreis notierte zu diesem Zeitpunkt mit rund 66 Euro je Megawattstunde deutlich über dem Vorjahreswert. Ein kalter Winter, eine anhaltend hohe Nachfrage aus Asien oder eine erneute geopolitische Zuspitzung könnten die Gaspreise jedoch darüber hinaus erhöhen, die Inflation länger hochhalten und die private Nachfrage zusätzlich dämpfen. Hinzu kommt, dass die Belastungen des Energiepreisschocks teils erst verzögert wirken und sich stärker als unterstellt im dritten Quartal niederschlagen könnten. Über die Energiepreise hinaus könnte eine anhaltende Sperrung der Straße von Hormus zu Lieferkettenproblemen und Produktionsbehinderungen führen. Eine Ausweitung des Konflikts auf weitere Länder oder die Finanzmärkte würde die realwirtschaftlichen Folgen verstärken. Ein zentrales binnenwirtschaftliches Risiko bleibt die Unsicherheit über den Strukturwandel im Verarbeitenden Gewerbe in Deutschland. Es ist offen, welcher Teil der industriellen Schwäche konjunktureller und welcher struktureller Natur ist. Sollte die unterstellte Belebung der Industrie an der gesunkenen Wettbewerbsfähigkeit scheitern, fiele die Erholung schwächer aus als erwartet.
Trotz Iran-Krieg bleibt die Weltwirtschaft auf Kurs
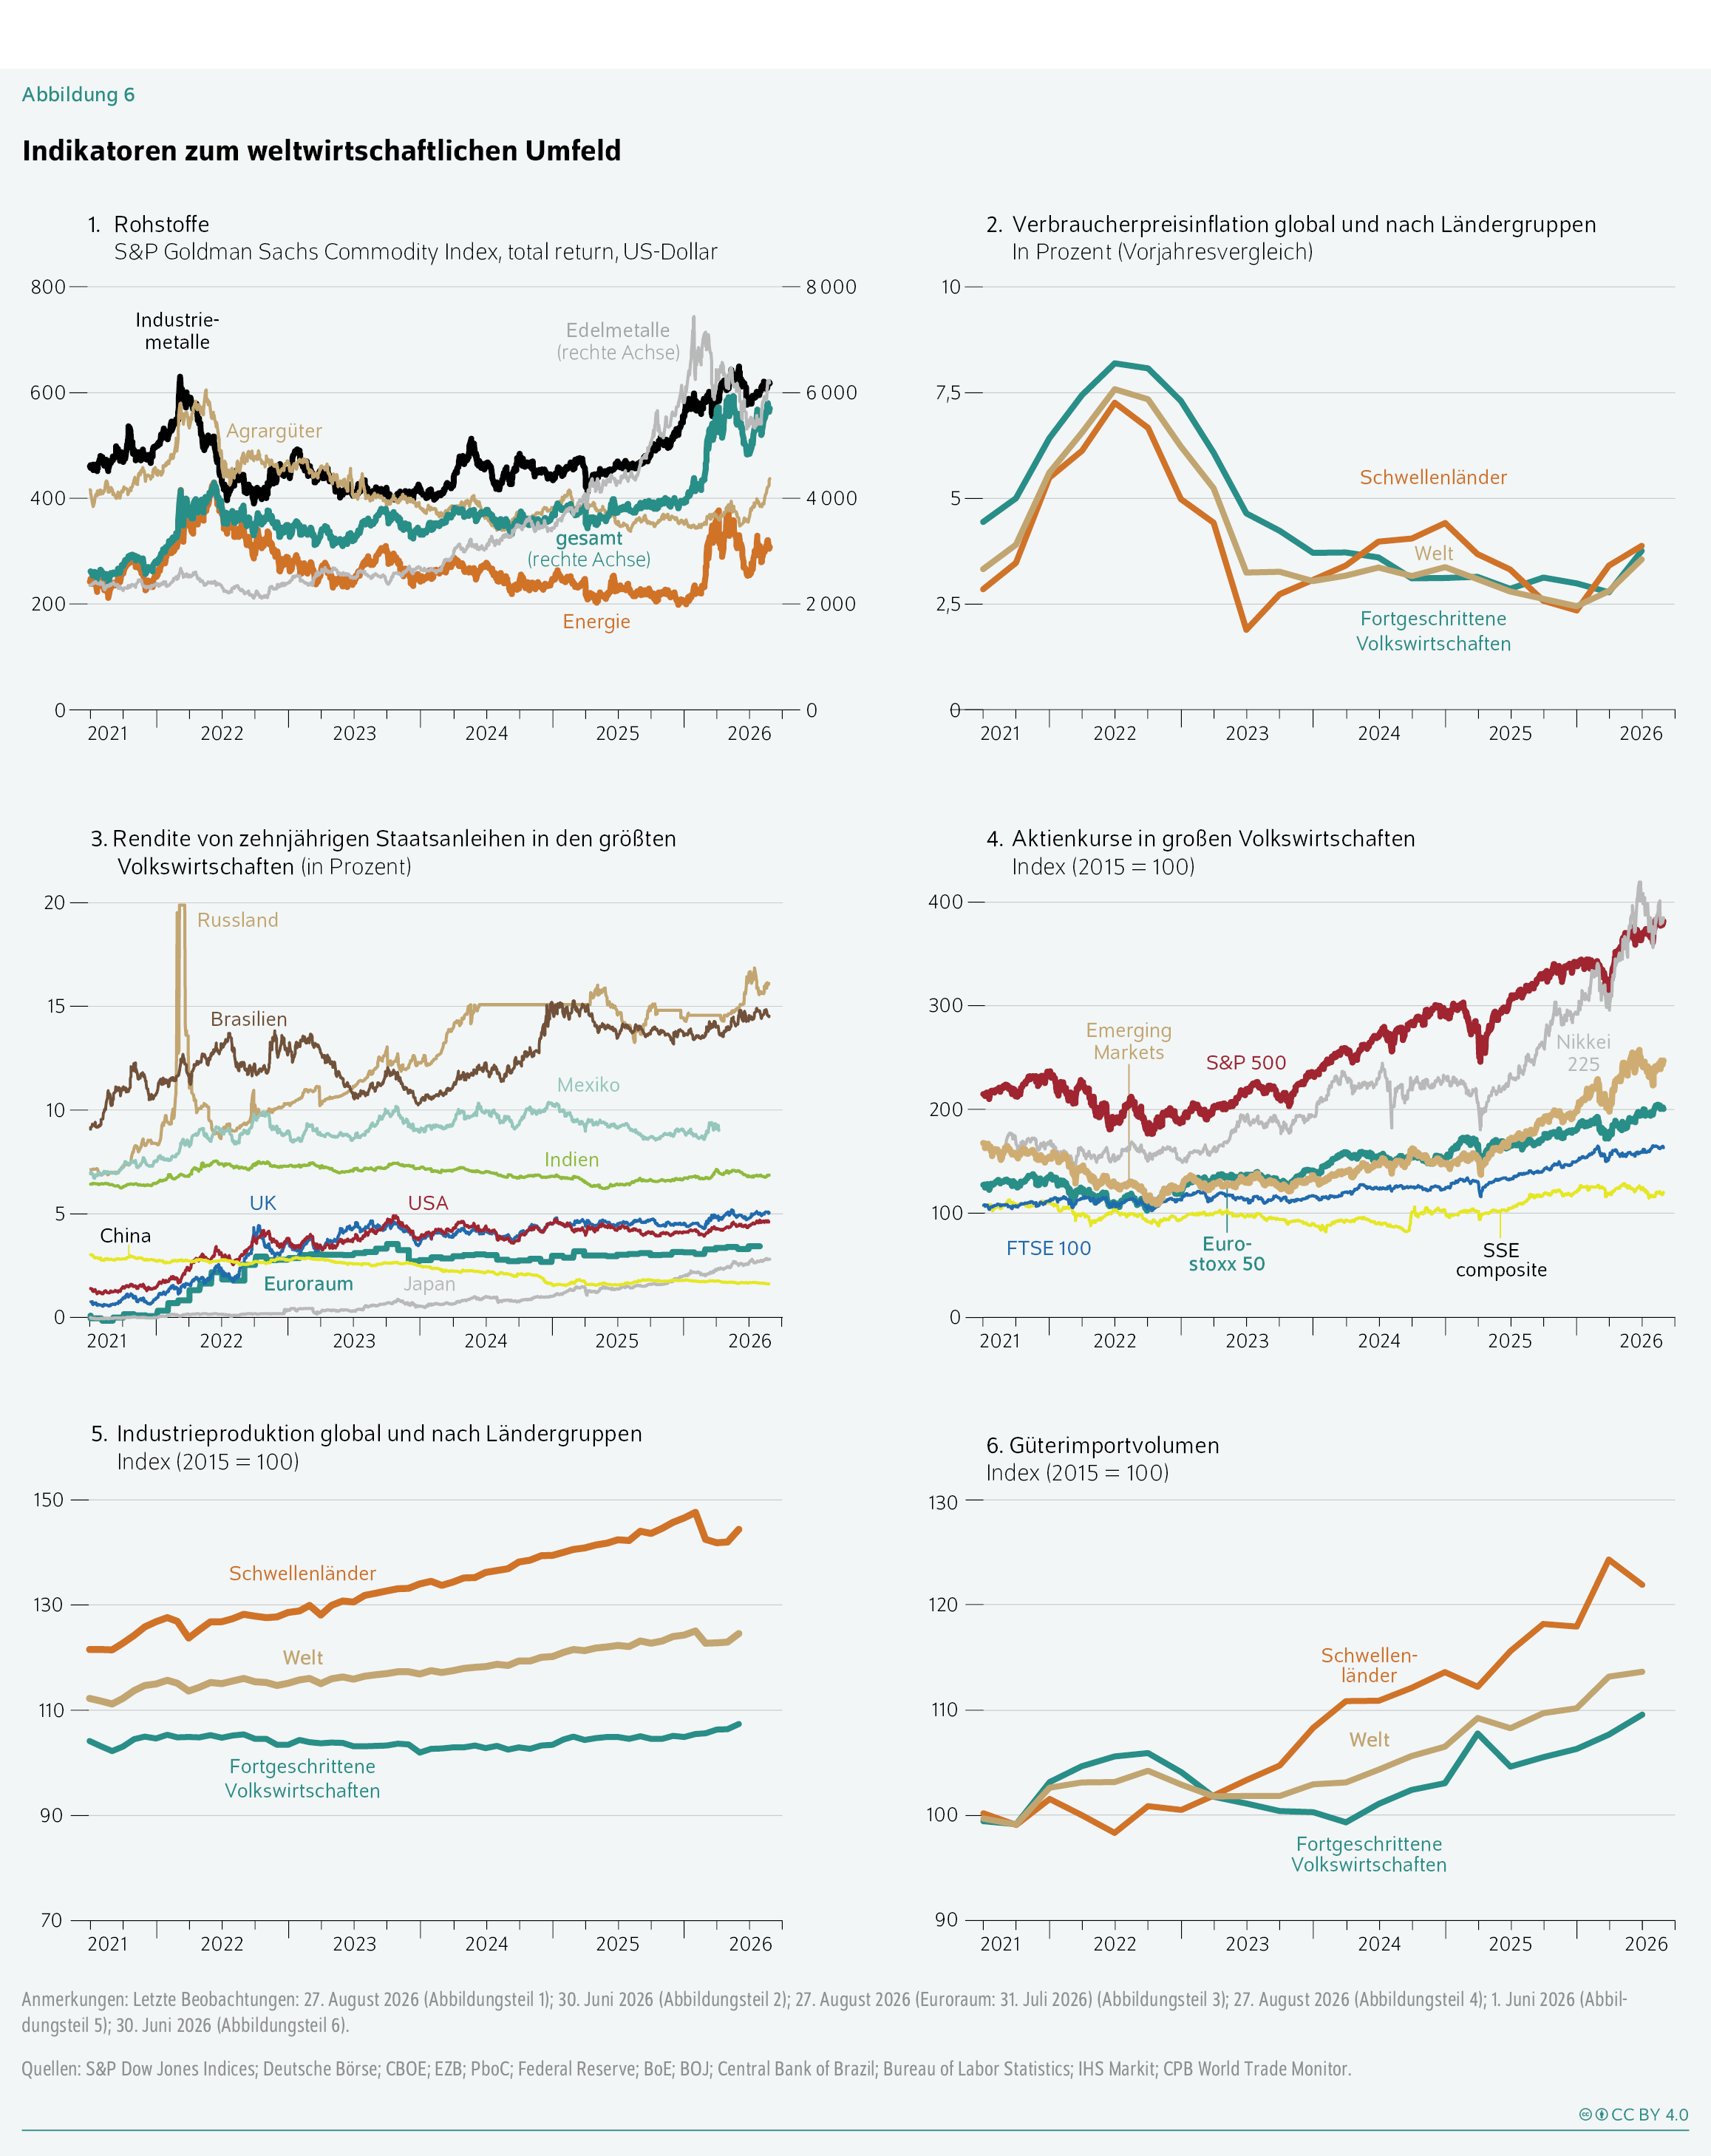
Die Weltwirtschaft hat sich im ersten Halbjahr 2026 bemerkenswert robust entwickelt. Nach einem Zuwachs des globalen Bruttoinlandsprodukts (BIP) von 0,8 Prozent im ersten Quartal expandierte sie im zweiten Quartal im gleichen Tempo – trotz des stark eingeschränkten Verkehrs durch die Straße von Hormus seit dem Frühjahr (Abbildung 4). Hinter dieser Stabilität stehen gegenläufige Kräfte. Die durch den Iran-Krieg gestiegenen Energiepreise bremsen den privaten Konsum und die energieintensive Produktion, während der Investitionsboom in Künstliche Intelligenz (KI) und vielerorts steigende Militärausgaben die Nachfrage stützen.
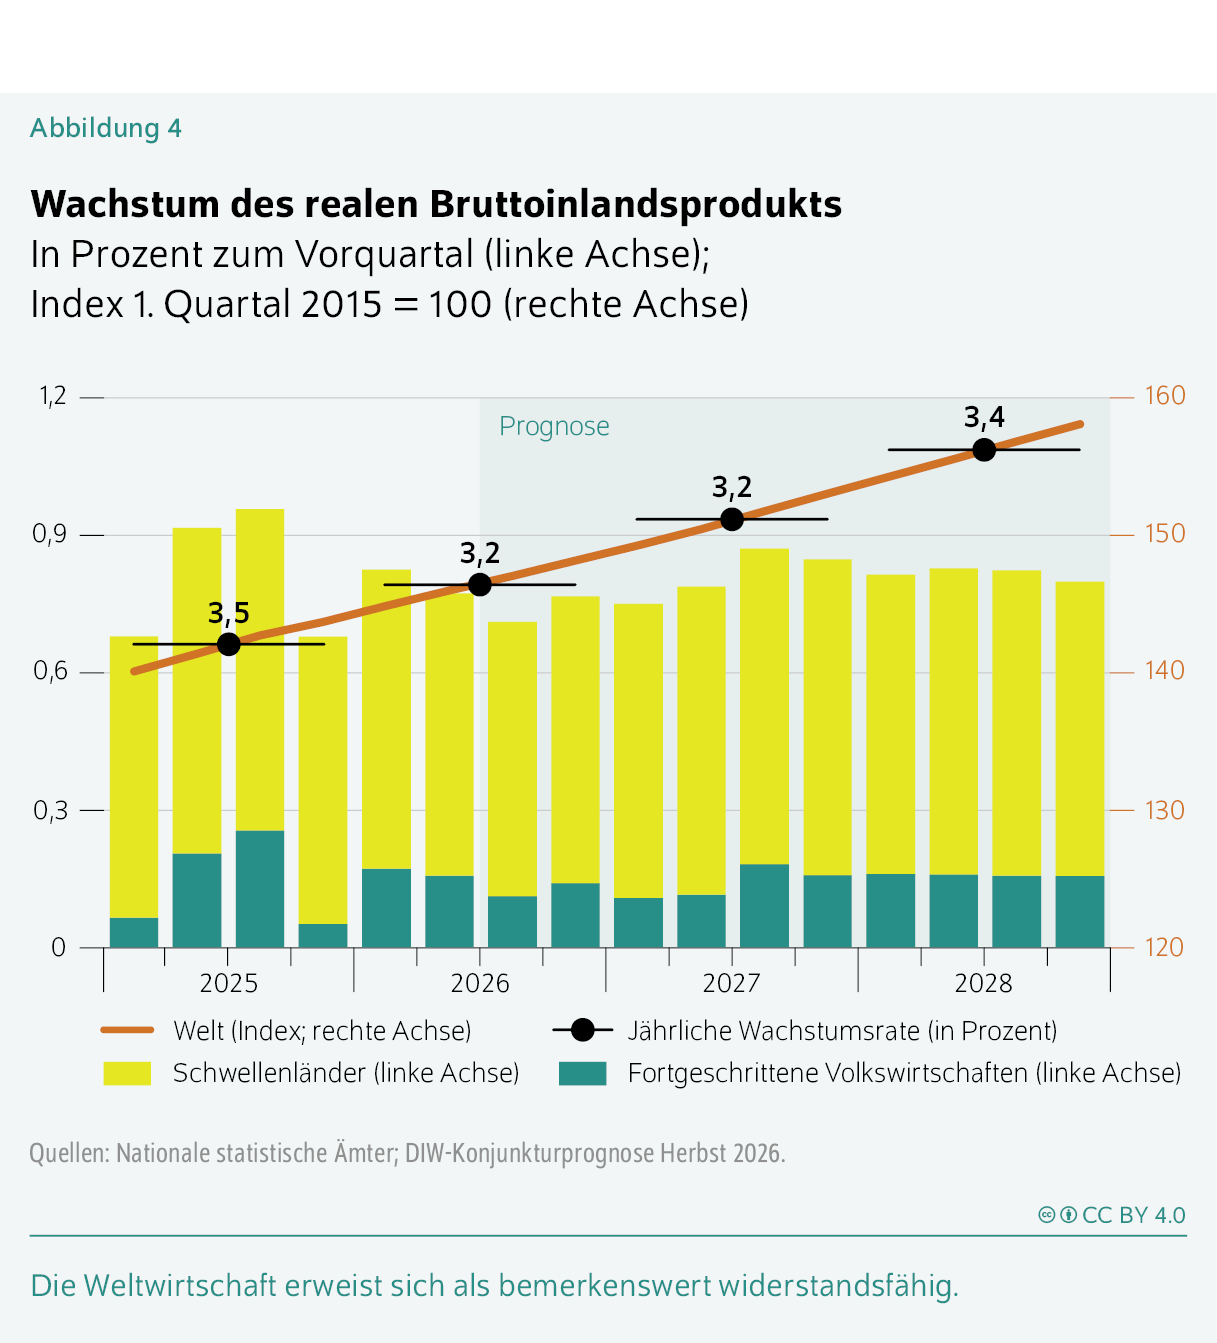
Getragen wurde das Wachstum im zweiten Quartal erneut von den Schwellenländern. Ihr Expansionstempo blieb mit 1,1 Prozent nahezu unverändert. In China schwächelte die Binnenkonjunktur: Die Anlageinvestitionen lagen deutlich unter dem Vorjahreswert, vor allem wegen eines Einbruchs der Immobilieninvestitionen. Stattdessen stützten Exporte weiterhin das Wachstum. Insgesamt legte Chinas BIP um 0,9 Prozent zu. Indien dürfte mit 1,5 Prozent auf einem Expansionspfad bleiben, gestützt auch durch kräftige Investitionen in die KI-Infrastruktur. In den EU-Staaten Mittel- und Südosteuropas beschleunigte sich das Wachstum auf 0,8 Prozent, nach 0,4 Prozent im ersten Quartal, was auch auf deutlich gestiegene Verteidigungsausgaben zurückzuführen sein dürfte. Mexiko legte nach dem Rückgang von 0,8 Prozent im ersten Quartal im zweiten Quartal mit 1,5 Prozent kräftig zu. Treiber waren vor allem die Landwirtschaft, Dienstleistungen und Ausgaben im Vorfeld der Fußballweltmeisterschaft. Auch in den fortgeschrittenen Volkswirtschaften blieb die Dynamik stabil. Im Euroraum beschleunigte sich das Wachstum nach Stagnation im ersten Quartal auf 0,4 Prozent im zweiten Quartal. Rund ein Viertel des Zuwachses geht allerdings auf Irland zurück, während Italien um 0,2 Prozent wuchs und Frankreich stagnierte. Spanien legte mit einem Quartalsplus von 0,7 Prozent erneut kräftig zu, getragen wie schon in den Vorquartalen von privatem Konsum und Investitionen, insbesondere in den Komponenten Bau und geistiges Eigentum. In Südkorea und Japan stützten weiterhin hohe Ausfuhren technologieintensiver Güter die Konjunktur. Südkoreas BIP legte im zweiten Quartal um 0,6 Prozent zu, nach einem außergewöhnlich starken Plus von 1,8 Prozent im ersten Quartal. Im Vereinigten Königreich setzte sich die Erholung fort: Nach 0,6 Prozent im ersten Quartal wuchs die Wirtschaft im zweiten Quartal um 0,4 Prozent, gestützt von Unternehmensinvestitionen in KI sowie staatlichen Rüstungsinvestitionen.
Hohe Energiepreise trüben die Aussichten, bremsen die Weltwirtschaft aber nicht aus
Der Rohölpreis ist nach Beginn des Iran-Kriegs weniger stark und weniger lange gestiegen, als viele Marktteilnehmer zunächst erwartet hatten (Abbildung 5). Das ist maßgeblich auf China zurückzuführen. Das Land importierte im zweiten Quartal 2026 mit im Schnitt 8,1 Millionen Barrel Rohöl pro Tag 32 Prozent weniger als im ersten Quartal. Es verzeichnete die niedrigsten Importe seit 2016. Noch im Februar hatte es rund zwölf Millionen Barrel pro Tag importiert.Vgl. U.S. Energy Information Administration (2026): China's Crude Oil Imports Fell in the Second Quarter (online verfügbar). Dieser Nachfragerückgang dürfte den Preisanstieg erheblich gebremst haben, eine belastbare Quantifizierung liegt noch nicht vor. Trotz der geringeren Ölimporte fiel Chinas Raffinerieproduktion deutlich weniger stark als die Importe. Das gelang, weil das Land große strategische Ölreserven besitzt, die im ersten Halbjahr deutlich abgebaut wurden.Wie viel von den Reserven abgebaut wurde, bleibt unklar, da China keine Bestandsdaten veröffentlicht. Vgl. Michael Meidan (2026): China’s Crude Levers, Oxford Institute for Energy Studies, OIES Energy Comment, Mai 2026 (online verfügbar). Zudem stoppte die Regierung im März die Ausfuhr von Diesel und Benzin und deckelte im April die Einzelhandelspreise. Zudem dämpfte der anhaltende Boom bei Elektrofahrzeugen die Ölnachfrage.
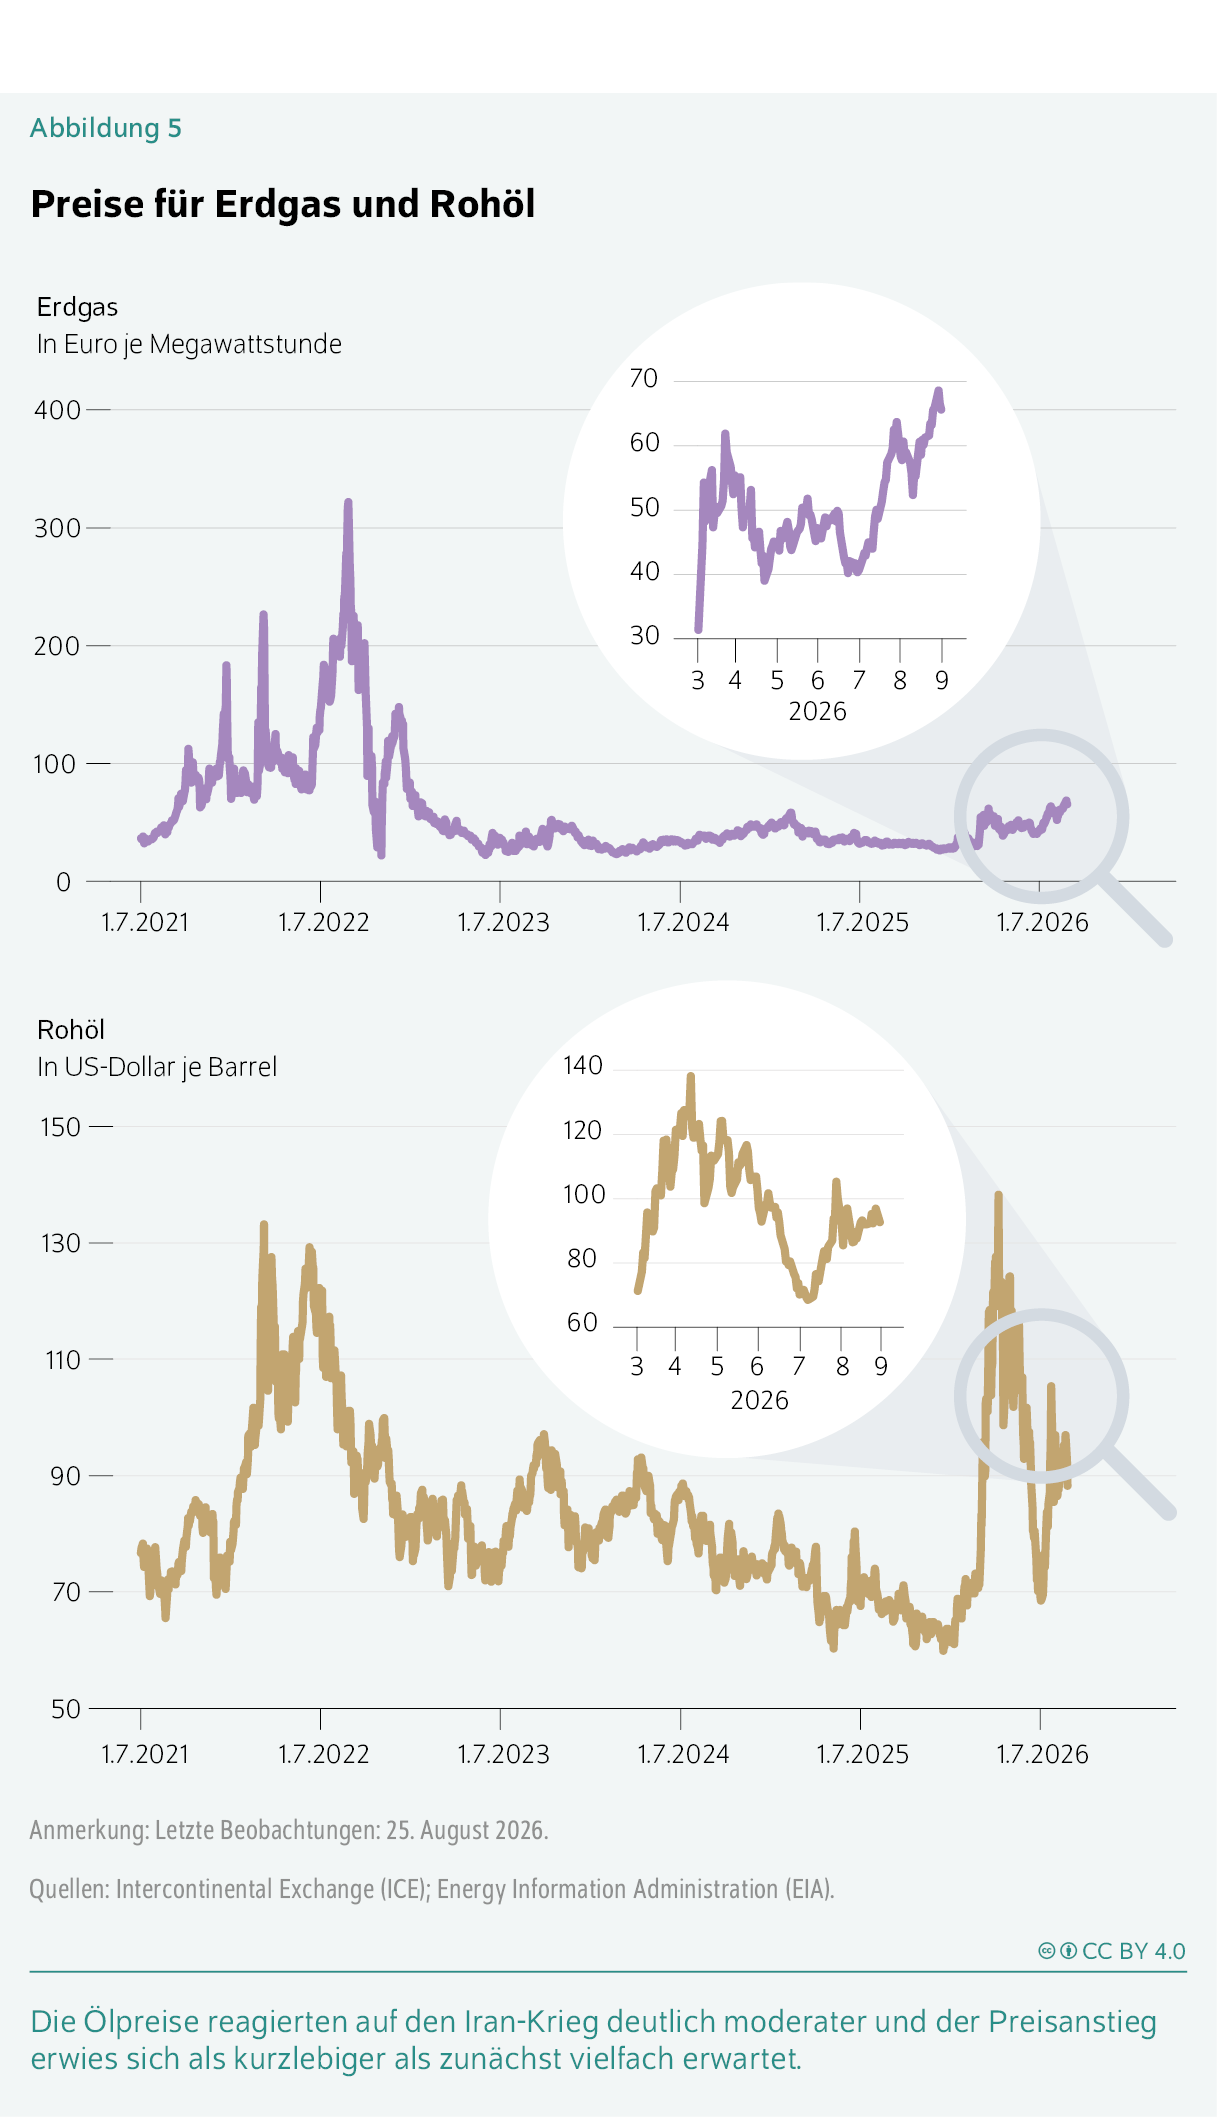
Zwar notiert der Preis der Ölsorte Brent aktuell nur rund 25 US-Dollar über dem Vorkriegsniveau, allerdings liegen die Preise für raffinierte Produkte wie Diesel, Benzin und Kerosin um etwa 60 US-Dollar je Barrel höher. Die Raffineriemarge – die Differenz zwischen Rohölpreis und Verkaufspreis der Produkte – hat sich seit Kriegsbeginn um rund 35 US-Dollar je Barrel ausgeweitet und erreichte in den USA und Europa im Juli ein Allzeithoch.Vgl. International Energy Agency (2026): Oil Market Report – August 2026 (online verfügbar). Ursache ist, dass ein erheblicher Teil der weltweiten Raffineriekapazität entweder innerhalb der Straße von Hormus blockiert oder infolge der ukrainischen Drohnenangriffe auf die russische Energieinfrastruktur ausgefallen ist. Rohöl, das nicht verarbeitet werden kann, ist für Abnehmer wenig wert. Die Rationierung findet daher über die Produktpreise statt. Für die Konjunktur bedeutet dies, dass der Schock stärker wirkt als der Rohölpreis vermuten lässt, denn für Haushalte und Unternehmen sind die Kraftstoff- und Heizkosten entscheidend, nicht der Rohölpreis. Außerdem trifft der Preisschub Transportgewerbe, Landwirtschaft und energieintensive Industrie weit härter als den Rest der Wirtschaft. Die Kostensteigerungen in diesen Bereichen wiederum übertragen sich über die Wertschöpfungsketten breit auf die übrige Wirtschaft. In Europa verschärft sich die Lage, weil der Gaspreis aktuell in etwa doppelt so hoch ist wie vor einem Jahr. In der Summe ist der Energiepreisschock damit nicht größer als in der Sommerprognose unterstellt, setzt sich aber anders zusammen. Der Ölpreis liegt unter der damaligen Annahme, der Gaspreis darüber.
Die vorliegende Prognose stützt sich auf die aus den aktuellen Termingeschäften abgeleitete Preisentwicklung für Erdöl und Erdgas. Gegenüber der Sommerprognose sind die Annahmen für die Verläufe des Ölpreises nach unten und die für den Gaspreis nach oben revidiert worden (Kasten 1). Im Jahresdurchschnitt wird ein Ölpreis von 85 US-Dollar je Barrel im Jahr 2026, 77 US-Dollar im Jahr 2027 und 73 US-Dollar im Jahr 2028 unterstellt. Für den Gaspreis werden 50 Euro je Megawattstunde im Jahr 2026, 43 Euro im Jahr 2027 und 30 Euro im Jahr 2028 angenommen. Dass die Terminmärkte für die kommenden Quartale zunächst noch steigende und danach wieder rückläufige Gaspreise erwarten, spiegelt vor allem den Wintereffekt in der europäischen Speicherbewirtschaftung wider. Der Euro hat zuletzt gegenüber dem US-Dollar aufgewertet und steht bei rund 1,17 US-Dollar. Das dämpft die in Dollar abgerechneten Energiekosten, verteuert aber zugleich die europäischen Exporte.
Die Rechtsgrundlage der US-Handelspolitik hat sich gegenüber der Sommerprognose erneut verschoben: Nachdem die zuvor auf Section 122 des Trade Act gestützten Zölle Ende Juli ausgelaufen waren, greift die US-Zollerhebung seither auf Section 301 zurück. Der effektive US-Durchschnittszollsatz ist dabei gegenüber der Sommerprognose aber nahezu unverändert geblieben. Es wird angenommen, dass die bilateralen Handelsabkommen der USA – darunter das mit der Europäischen Union – fortgeführt werden und die sektoralen Zölle auf Autos, Lastwagen, Stahl und Aluminium in Kraft bleiben. Eine neue Eskalation des Zollkonflikts wird nicht unterstellt.
Robustes Wachstum auch dieses Quartal erwartet
Trotz hoher Energiepreise deutet die Frühindikatorik – gestützt vom anhaltenden KI-Investitionsboom – auf ein robustes Wachstum im dritten Quartal hin: Sowohl der globale Einkaufsmanagerindex für das Verarbeitende Gewerbe als auch der für Dienstleistungen liegen mit jeweils gut 52 Punkten über der Expansionsschwelle von 50 Punkten. Zusätzlich stützen vielerorts steigende Verteidigungsausgaben die Auftragseingänge im Investitionsgüterbereich. Insgesamt wird ein weitgehend unverändertes globales Wachstum von 0,8 Prozent erwartet. In den fortgeschrittenen Volkswirtschaften dürfte sich die Expansion mit 0,4 Prozent auf dem Niveau der beiden Vorquartale halten und in den Schwellenländern mit 1,1 Prozent auf dem Vorquartalsniveau bleiben. Innerhalb der Industrieländer verschiebt sich das Bild: In den USA dürfte die Konjunktur wieder auf 0,6 Prozent anziehen, weil die außergewöhnlich starke Importdynamik des zweiten Quartals nachlässt und der Außenhandel damit wieder stützt. Der Euroraum hingegen dürfte im dritten Quartal nur noch stagnieren und auch im Vereinigten Königreich dürfte sich das Wachstum auf 0,3 Prozent verlangsamen. In China dürfte das Wachstum mit 0,9 Prozent stabil bleiben.
Welthandel hält trotz Iran-Krieg Kurs
Der Welthandel zeigt sich weiterhin robust und wuchs im zweiten Quartal um 0,4 Prozent gegenüber dem Vorquartal (Abbildung 6). Eine sinkende Anzahl an globalen Exportaufträgen sowie durch den Iran-Krieg stark gestiegene Transportkosten dürften den Welthandel belasten. Hier kommen höhere Frachtraten zum Tragen, bedingt durch höhere Ölpreise und Risikoprämien. Überzeichnet wird diese Entwicklung allerdings weiterhin von einem kräftigen innerasiatischen Handel, der unter anderem durch den weltweiten KI-Boom bedingt ist. Im Jahr 2026 dürfte der Welthandel insgesamt noch mit 4,1 Prozent wachsen, bevor er sich im Jahr 2027 auf 1,8 Prozent abschwächen dürfte. Im Jahr 2028 dürfte er sich mit 2,3 Prozent wieder etwas dynamischer entwickeln.
Finanzpolitik bleibt wohl expansiv ausgerichtet
Die Finanzpolitik dürfte über den Prognosehorizont in den meisten großen Volkswirtschaften expansiv ausgerichtet sein. In den USA dürfte das Haushaltsdefizit hoch bleiben: Neben den Steuererleichterungen für Unternehmen und Haushalte aus dem One Big Beautiful Bill Act belasten weiterhin Rückzahlungen der als rechtswidrig eingestuften IEEPA-Zölle an Unternehmen den Staatshaushalt. In China bleibt der fiskalpolitische Kurs expansiv, die tatsächlichen Impulse fallen aber gering aus und bleiben hinter den Ankündigungen zurück. Auch Japans Finanzpolitik dürfte insgesamt leicht expansiv ausgerichtet sein. Zwar werden die Energiezuschüsse schrittweise zurückgefahren, ab April 2027 soll allerdings eine befristete Senkung der Verbrauchsteuer auf Lebensmittel von acht auf ein Prozent den Konsum stützen. Für untere und mittlere Einkommen gleicht die Regierung die verbleibende Belastung durch Barzahlungen aus. Das Kabinett hat den Plan im August gebilligt, das Gesetz muss aber noch in einer für den Herbst geplanten außerordentlichen Sitzung des Parlaments verabschiedet werden. Im Euroraum stützt die Finanzpolitik die Konjunktur insgesamt weiterhin leicht, was vor allem durch Deutschland getrieben wird. Hinzu kommen gezielte Investitionsförderpakete in Spanien und Frankreich. Im Vereinigten Königreich hingegen hat der neue Premierminister Andy Burnham wenig Spielraum: Die angespannte Lage der öffentlichen Finanzen und die Fiskalregeln lassen zusätzliche fiskalische Impulse kaum zu.
Arbeitsmarkt verliert an Dynamik
Der Arbeitsmarkt kühlt sich in den fortgeschrittenen Volkswirtschaften spürbarer ab, als es die noch niedrigen Arbeitslosenquoten nahelegen. In den USA lag der Beschäftigungsaufbau in den vergangenen zwölf Monaten im Durchschnitt bei nur noch gut 25000 Personen im Monat, während im Zeitraum 2022 bis 2024 noch rund 235000 Jobs pro Monat hinzukamen. Dieser Prognose liegt die Annahme zugrunde, dass KI den Arbeitsmarkt im Prognosezeitraum nur moderat beeinflusst. Zum einen konzentrieren sich die KI-Effekte bislang auf einzelne Branchen und Tätigkeiten, in denen ohnehin schon weniger eingestellt wird. Zum anderen wird KI in vielen Sektoren eher als Komplement denn als Substitut zu Arbeitskräften eingesetzt.
Geldpolitik dürfte leicht restriktiv bleiben
Der Energiepreisschock schlägt weiter auf die Verbraucherpreise durch. Während er sich zunächst vor allem in den Benzinpreisen niederschlägt, dürften Mitte 2027 auch leichte Preisanstiege in weiteren Produktgruppen sichtbar werden. Neben den höheren Energiepreisen dürfte der Ausfall von Düngemittellieferungen die Preise ebenfalls erhöhen und sich insbesondere bei den Nahrungsmittelpreisen bemerkbar machen. Rund ein Drittel des weltweit gehandelten Harnstoffs wird über die Straße von Hormus verschifft, die Weltbank rechnet für 2026 mit einem Anstieg des Harnstoffpreises um rund 60 Prozent.Vgl. World Bank (2026): Fertilizer Prices Surge as Strait of Hormuz Disruptions Tighten Supplies. World Bank Data Blog (online verfügbar). Für die kommenden Quartale kommt ein weiterer Belastungsfaktor hinzu: Es baut sich ein El-Niño auf, der einer der stärksten der vergangenen Jahrzehnte sein dürfte und die Ernten wichtiger Grundnahrungsmittel wie Reis in Südostasien beeinträchtigen dürfte. Das belastet neben den Energiekosten vor allem einkommensschwächere Haushalte in den Schwellenländern, für die Nahrungsmittel einen überdurchschnittlich hohen Anteil der Konsumausgaben ausmachen. Im Euroraum wird Anfang 2028 zudem das ETS2 – eine Erweiterung des EU-Emissionshandels – eingeführt, was inflationäre Effekte haben dürfte. Weltweit dürfte die Inflationsrate nach 3,0 Prozent im Jahr 2025 im Jahresdurchschnitt 2026 auf 3,5 Prozent steigen und 2027 auf 2,7 Prozent zurückgehen. Im Jahr 2028 dürfte sie 2,6 Prozent betragen.
Vor diesem Hintergrund dürfte die Geldpolitik im Prognosezeitraum leicht restriktiv ausgerichtet bleiben. Es wird angenommen, dass die Europäische Zentralbank (EZB) in der nächsten Ratssitzung einen weiteren Zinsschritt nach oben um 25 Basispunkte auf einen Einlagesatz von 2,5 Prozent vornehmen wird. Eine erste Zinssenkung wird erst für das erste Quartal 2028 unterstellt. In den USA dürfte die Notenbank Federal Reserve unter ihrem Vorsitzenden Kevin Warsh im September einen Zinsschritt um 25 Basispunkte nach oben vornehmen und danach abwarten. Die Bank of England hat ihren Senkungszyklus beendet und dürfte den Leitzins konstant halten. Die japanische Notenbank hat den Leitzins zuletzt auf 1,0 Prozent angehoben, den höchsten Stand seit über 30 Jahren. Der Yen war zuvor auf ein 40-Jahres-Tief gefallen. Anfang August haben Japan und die USA erstmals seit 2011 gemeinsam am Devisenmarkt interveniert, seither notiert der Yen bei rund 155 je US-Dollar.
Globale Wirtschaft wächst 2026 und 2027 um gut drei Prozent
Die Weltwirtschaft dürfte im Prognosezeitraum bis Ende 2028 weiterhin moderat expandieren. Während vielerorts steigende Militärausgaben, eine leicht expansive Finanzpolitik und der KI-Boom die Nachfrage stützen, belasten die hohen Energiepreise die konjunkturelle Dynamik. In den USA bleibt die Konjunktur maßgeblich vom anhaltenden KI-Investitionsboom getragen, insbesondere über Investitionen in Ausrüstungen und geistiges Eigentum. Beim privaten Konsum kosten die höheren Energiepreise Kaufkraft. Zudem stützen die Steuererleichterungen aus dem One Big Beautiful Bill Act zwar weiterhin das verfügbare Einkommen, liefern jedoch keinen zusätzlichen Wachstumsimpuls mehr. Gleichzeitig lassen rückläufige Reallöhne und eine bereits niedrige Sparquote kaum Puffer für den Konsum; getragen wird er zunehmend von einkommensstarken Haushalten. Insgesamt dürfte die US-Wirtschaft in diesem Jahr um 2,1 Prozent, 2027 um 1,9 Prozent und 2028 um 2,2 Prozent wachsen. Die Arbeitslosenquote dürfte von 4,2 Prozent im Jahr 2026 auf 4,7 Prozent im Jahr 2028 steigen. Im Euroraum wird das Wachstum zunehmend von der Binnennachfrage getragen, während der Außenhandel kaum Impulse liefert: Schwache preisliche Wettbewerbsfähigkeit, die US-Zölle und der starke Euro belasten die Exporte. Stützend wirkt die expansive Finanzpolitik, getragen von öffentlichen Investitionen in Infrastruktur und Verteidigung. Der stabile Arbeitsmarkt trägt zusätzlich den Konsum, wenngleich die Kaufkraft der Haushalte durch erhöhte Transport- und Heizkosten leicht eingeschränkt sein dürfte. Insgesamt wird die Wirtschaft im Euroraum in diesem Jahr wohl um 0,9 Prozent wachsen. In den Jahren 2027 und 2028 ist mit einem Wachstum von jeweils 1,2 Prozent eine Beschleunigung zu erwarten. Dies stellt eine Revision gegenüber der Sommerprognose um plus 0,6 beziehungsweise 0,3 Prozentpunkte dar, was vor allem an der überraschend starken Dynamik Deutschlands liegt. Die Arbeitslosenquote dürfte von 6,4 Prozent im Jahr 2026 auf 6,2 Prozent im Jahr 2028 zurückgehen.
In China bleibt die Binnenkonjunktur wohl gedämpft: Die schwelende Immobilienkrise sowie die hohe Verschuldung von Haushalten und Lokalregierungen belasten Investitionen und privaten Konsum. Getragen wird das Wachstum stattdessen von den Exporten, vor allem im Bereich Technologiegüter. Die chinesische Wirtschaft wird in diesem Jahr wohl um 4,4 Prozent und in den beiden Folgejahren um jeweils rund 4,3 Prozent zulegen und damit etwas unter dem von der Regierung angepeilten Zielkorridor von 4,5 bis 5,0 Prozent bleiben.
Insgesamt dürfte die Weltwirtschaft in diesem und im nächsten Jahr um 3,2 Prozent wachsen. Für 2028 wird ein Zuwachs von 3,4 Prozent erwartet (Tabelle 6). Für die fortgeschrittenen Volkswirtschaften wird für 2026 und 2027 ein Plus von 1,6 Prozent und für 2028 von 1,8 Prozent prognostiziert, für die Schwellenländer von jeweils rund 4,7 Prozent. Gegenüber der Sommerprognose fällt die Prognose für die Weltwirtschaft damit für 2026 etwas höher aus (plus 0,1 Prozentpunkte), für 2027 leicht niedriger (minus 0,1 Prozentpunkte).
Tabelle 6: Reales Bruttoinlandsprodukt, Verbraucherpreise und Arbeitslosenquote in der Weltwirtschaft
In Prozent
| Bruttoinlandsprodukt | Verbraucherpreise | Arbeitslosenquote in Prozent | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Veränderung gegenüber dem Vorjahr in Prozent | ||||||||||||
| 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
| Europa | ||||||||||||
| Europäische Union | 1,5 | 1,2 | 1,5 | 1,6 | 2,5 | 3,0 | 2,7 | 2,7 | 6,0 | 6,0 | 6,1 | 6,0 |
| Euroraum | 1,3 | 0,9 | 1,2 | 1,2 | 2,1 | 2,8 | 2,2 | 2,3 | 6,4 | 6,4 | 6,3 | 6,2 |
| … ohne Deutschland | 1,9 | 0,8 | 1,3 | 1,2 | 2,0 | 2,8 | 2,8 | 2,1 | 7,4 | 7,4 | 7,3 | 7,1 |
| Frankreich | 0,9 | 0,5 | 0,7 | 0,9 | 0,9 | 2,3 | 2,3 | 1,2 | 7,7 | 8,2 | 8,0 | 7,7 |
| Italien | 0,7 | 0,9 | 0,6 | 0,5 | 1,6 | 2,8 | 2,6 | 1,8 | 6,0 | 5,7 | 6,0 | 6,2 |
| Spanien | 2,8 | 2,7 | 2,0 | 1,9 | 2,7 | 3,4 | 3,0 | 2,1 | 10,5 | 10,2 | 9,8 | 9,5 |
| Niederlande | 1,6 | 1,4 | 1,0 | 1,2 | 3,0 | 2,7 | 2,5 | 2,1 | 3,9 | 3,8 | 3,6 | 3,6 |
| Vereinigtes Königreich | 1,3 | 1,2 | 1,4 | 1,7 | 3,4 | 3,2 | 2,7 | 2,0 | 4,9 | 5,0 | 4,8 | 4,8 |
| Schweiz | 1,4 | 1,2 | 1,6 | 1,5 | 0,2 | 0,7 | 0,7 | 0,8 | 4,3 | 4,7 | 4,6 | 4,4 |
| Mittel- und Südosteuropa | 2,5 | 2,4 | 2,7 | 2,7 | 4,3 | 4,2 | 4,3 | 3,8 | 4,0 | 4,0 | 4,0 | 3,9 |
| Türkei | 3,6 | 3,4 | 4,1 | 4,6 | 34,9 | 30,3 | 24,9 | 15,1 | 8,4 | 8,4 | 8,3 | 8,0 |
| Russland1 | 1,1 | 0,4 | 1,5 | 1,8 | 8,7 | 6,9 | 5,3 | 4,3 | 2,2 | 2,3 | 2,5 | 2,4 |
| Amerika | ||||||||||||
| USA | 2,1 | 2,1 | 1,9 | 2,2 | 2,7 | 3,2 | 1,9 | 1,8 | 4,3 | 4,2 | 4,5 | 4,7 |
| Mexiko | 0,8 | 1,5 | 2,3 | 2,0 | 3,8 | 3,5 | 3,0 | 3,0 | 2,6 | 2,9 | 2,8 | 3,0 |
| Brasilien | 2,6 | 2,2 | 2,1 | 2,1 | 5,0 | 5,2 | 4,8 | 3,2 | 6,0 | 5,9 | 6,2 | 6,5 |
| Asien | ||||||||||||
| Japan | 1,2 | 0,7 | 0,7 | 0,8 | 3,2 | 2,2 | 2,3 | 1,8 | 2,5 | 2,5 | 2,5 | 2,5 |
| Südkorea | 1,1 | 3,2 | 1,8 | 2,0 | 2,1 | 2,9 | 2,2 | 2,8 | 2,8 | 2,9 | 2,9 | 2,9 |
| China | 5,0 | 4,4 | 4,3 | 4,3 | −0,2 | 1,1 | 0,7 | 1,2 | 5,2 | 5,2 | 5,1 | 5,1 |
| Indien | 7,3 | 6,9 | 6,5 | 6,4 | 2,2 | 4,6 | 4,1 | 4,0 | 7,2 | 6,8 | 6,4 | 6,2 |
| Total | ||||||||||||
| Fortgeschrittene Volkswirtschaften | 1,7 | 1,6 | 1,6 | 1,8 | 3,0 | 3,2 | 2,2 | 2,1 | 4,6 | 4,6 | 4,7 | 4,7 |
| Schwellenländer | 5,1 | 4,7 | 4,7 | 4,8 | 3,0 | 3,8 | 3,2 | 3,0 | 5,7 | 5,6 | 5,4 | 5,4 |
| Welt | 3,5 | 3,2 | 3,2 | 3,4 | 3,0 | 3,5 | 2,7 | 2,6 | 5,4 | 5,4 | 5,3 | 5,3 |
| Nachrichtlich: | ||||||||||||
| Exportgewichtet2 | 2,2 | 2,1 | 2,0 | 2,2 | ||||||||
| BIP in USD gewichtet3 | 2,9 | 2,7 | 2,7 | 2,9 | ||||||||
1 Die für Russland prognostizierten Daten sind mit großen Unsicherheiten behaftet. Russland hat nur geringes Gewicht in der Gesamtprognose.
2 Gewichtung der Welt mit den Anteilen an der deutschen Ausfuhr im Jahr 2024.
3 Gewichtung der Welt mit dem Bruttoinlandsprodukt in US-Dollar von 2024 bis 2027.
Anmerkungen: Die schwarzen Zahlen sind abgerechnete Zahlen. Die Werte der Ländergruppen sind ein gewichteter Durchschnitt, wobei für die Gewichtung des Bruttoinlandsprodukts und der Verbraucherpreise das jeweilige Bruttoinlandsprodukt in Kaufkraftparitäten aus dem IMF World Economic Outlook für die Jahre 2024 bis 2027 verwendet wird. Für die Gewichtung der Arbeitslosenzahlen in den Ländergruppen wird die Erwerbsbevölkerung (15 bis 64 Jahre) des jeweiligen Landes für das Jahr 2023 verwendet. Zu den mittel- und südosteuropäischen Staaten zählen Polen, Rumänien, Tschechien und Ungarn.
Quellen: Nationale statistische Ämter; DIW-Konjunkturprognose Herbst 2026.
Eskalation des Iran-Kriegs und schwächere KI-Investitionen sind die größten Risiken
Der Ausblick bleibt mit erheblichen Risiken behaftet. Das wesentliche Abwärtsrisiko geht weiterhin von einer Eskalation des Iran-Kriegs aus. Eine andauernde Blockade der Straße von Hormus und weitere Angriffe auf Raffineriekapazitäten würden die Energiepreise stärker und dauerhafter erhöhen als unterstellt. Szenarien von bis zu 120 US-Dollar je Barrel sind nicht auszuschließen. In diesem Fall würden die negativen Energiebeiträge zur Inflation im Jahr 2027 ausbleiben und die Inflationsrate nicht weiter wie unterstellt zurückgehen. Eine anhaltende Blockade würde zugleich den Ausfall von Düngemittellieferungen über die Straße von Hormus verlängern. Das würde die Nahrungsmittelpreise – zusätzlich zu dem bereits in der Prognose unterstellten kräftigen El-Niño-Effekt – weiter antreiben. Das Ölpreisrisiko würde sich weiter erhöhen, wenn China seine Rohölimporte wieder ausweitet, etwa weil die Reserven zur Neige gehen. Dann würde ein zusätzlicher Nachfrageimpuls auf ein weiterhin gedrosseltes Angebot treffen.
Ein zweites Risiko liegt im KI-Boom selbst. Da er in dieser Prognose die Konjunktur stützt, wäre eine Korrektur folgenreich: Ein Einbruch der KI-bezogenen Investitionen würde nicht nur die USA, sondern über die Halbleiterlieferketten unmittelbar auch Südostasien treffen.
Ein drittes Risiko betrifft den Arbeitsmarkt. Die Prognose unterstellt, dass KI überwiegend komplementär zu Arbeitskräften eingesetzt wird. Sollte sich KI in der Breite stärker als Substitut denn als Komplement erweisen, dürfte die Arbeitslosigkeit im Prognosezeitraum stärker steigen als hier erwartet. Das würde die Lohndynamik dämpfen und über einen schwächeren privaten Konsum die gesamtwirtschaftliche Entwicklung belasten.
Themen: Ressourcenmärkte, Konjunktur, Energiewirtschaft
JEL-Classification: E32;E66;F01
Keywords: Business cycle forecast, economic outlook
DOI:
https://doi.org/10.18723/diw_wb:2026-36-2
Die Publikation ist gemäß der Creative-Commons-Lizenz CC-BY-4.0 nachnutzbar: https://creativecommons.org/licenses/by/4.0/