Clusterförderung wirkt – vor allem bei kleinen und mittleren Unternehmen
DIW Wochenbericht 37 / 2026, S. 571-577
Knarik Poghosyan, Martin Kalthaus, Nadine Riedel, Michael Rothgang
get_appDownload (PDF 0.65 MB)
get_appGesamtausgabe/ Whole Issue (PDF 2.63 MB - barrierefrei / universal access)
- Clusterförderung von Netzwerken aus Unternehmen, Hochschulen und Forschungseinrichtungen soll Innovationen stärken und Unternehmenswachstum anregen
- Im Rahmen des Spitzencluster-Wettbewerbs wurden zwischen 2008 und 2017 über ganz Deutschland verteilt und technologisch breit gefächert 15 Cluster gefördert
- Analyse zeigt, dass öffentliche Clusterförderung in allen Unternehmen zu signifikantem Anstieg der Personalausgaben geführt hat
- Bei kleinen und mittleren Unternehmen steigt zudem das Anlagevermögen und die Patentanmeldungen nehmen signifikant zu
- Clusterförderung sollte besondere Voraussetzungen von kleinen und mittleren Unternehmen berücksichtigen – beispielsweise bei den Kofinanzierungsquoten
„Clusterförderung soll Innovationen hervorbringen. Es zeigt sich, dass sie bei kleinen und mittleren Unternehmen deutlichere Effekte hat als bei großen: In kleineren Unternehmen nehmen Anlagevermögen und Patente signifikant zu. Die Förderbedingungen sollten darum die Besonderheiten kleiner und mittlerer Unternehmen unbedingt berücksichtigen.“ Knarik Poghosyan
Abstractkeyboard_arrow_up
Clusteransätze werden häufig eingesetzt, um nicht nur Innovationen und das Wachstum einzelner Unternehmen, sondern auch die regionale Wirtschaftsentwicklung zu fördern. Eine der größten clusterpolitischen Fördermaßnahmen in Deutschland ist der Spitzencluster-Wettbewerb. Im vorliegenden Bericht werden erstmals die Auswirkungen der Clusterförderung auf Unternehmen unterschiedlicher Größe analysiert. Es zeigt sich, dass bei kleinen und mittleren Unternehmen (KMU) insbesondere das Anlagevermögen und die Ausgaben für Beschäftigung zunehmen und dass die qualitätsgewichtete Zahl der Patentanmeldungen moderat steigt. Bei großen Unternehmen nehmen demgegenüber vor allem die Personalausgaben zu. Die Ergebnisse legen nahe, dass Clusterprogramme insbesondere KMU bei Investitionen, Wachstum und Innovationsaktivitäten unterstützen können. Bei der Ausgestaltung künftiger Programme sollten die unterschiedlichen finanziellen und organisatorischen Voraussetzungen der Unternehmen daher stärker berücksichtigt werden.
Regierungen weltweit setzen auf die Förderung von sogenannten Clustern, um Innovationen anzustoßen.Cluster sind „geografische Konzentrationen miteinander verbundener Unternehmen und Institutionen in einem bestimmten Tätigkeitsfeld“, vgl. Michael E. Porter (1998): Clusters and the New Economics of Competition. Harvard Business Review, 76(6), 77–90. Statt ausschließlich einzelne Unternehmen mit Zuschüssen zu fördern, sollen regionale Netzwerke aus Unternehmen, Hochschulen und Forschungseinrichtungen gestärkt werden.Mercedes Delgado, Michael E. Porter und Scott Stern (2016): Defining clusters of related industries. Journal of Economic Geography. 16(1), 1–38; Elvira Uyarra und Ronnie Ramlogan (2016): The impact of cluster policy on innovation. In: Jakob Edler et al. (Hrsg.): Handbook of Innovation Policy Impact, Edward Elgar Publishing, 196–238. Auch Deutschland investiert seit Jahren erhebliche Summen in diesen Ansatz. Allein mit dem Spitzencluster-Wettbewerb des Bundesministeriums für Bildung und Forschung (heute Bundesministerium für Forschung, Technologie und Raumfahrt, BMFTR) wurden zwischen 2008 und 2017 rund 600 Millionen Euro öffentliche Fördermittel vergeben und damit unter Einbeziehung der Eigenbeiträge der beteiligten Organisationen ein Projektvolumen von etwa 1,2 Milliarden Euro mobilisiert.Michael Rothgang et al. (2014): Begleitende Evaluierung des Förderinstruments „Spitzencluster-Wettbewerb“ des BMBF. RWI Materialien 83 (online verfügbar, abgerufen am 20. August 2026. Dies gilt auch für alle anderen Online-Quellen dieses Berichts, sofern nicht anders vermerkt). Nach dem Ende dieser Förderung startete das BMBF im Jahr 2019 die Zukunftscluster-Initiative. Damit bleibt die Clusterförderung ein wichtiges Instrument der deutschen Innovationspolitik.
Mit der Clusterförderung werden nicht nur einzelne Projekte finanziert. Ziel ist es auch, den Wissensaustausch und die langfristige Zusammenarbeit innerhalb regionaler (Innovations-)Netzwerke zu stärken.Stefan Kuhlmann und Jakob Edler (2003): Scenarios of technology and innovation policies in Europe: Investigating future governance. Technological Forecasting and Social Change, 70 (7), 619–637; Junichi Nishimura und Hiroyuki Okamuro (2011): Subsidy and networking: The effects of direct and indirect support programs of the cluster policy. Research Policy, 40 (5), 714–727. Vor diesem Hintergrund stellt sich die Frage, bei wem die Förderung ankommt: Profitieren kleine und mittlere Unternehmen (KMU), die häufig mit Finanzierungs- und Kapazitätsengpässen konfrontiert sind, ebenso wie ressourcenstarke Großunternehmen? Für die Ausgestaltung künftiger Programme – etwa hinsichtlich der Zugangshürden und Kofinanzierungsanforderungen – ist die Antwort von erheblicher Bedeutung.
Bislang gibt es nur wenig belastbare Evidenz dazu, wie sich die Wirkung der Clusterförderung nach Unternehmensgröße unterscheidet. Der vorliegende Bericht untersucht diese Frage anhand des Spitzencluster-Wettbewerbs. Dafür werden Programmdaten mit Unternehmens- und Patentdaten für die Jahre 2000 bis 2016 verknüpft und die Wirkungen der Förderung getrennt für KMU und Großunternehmen analysiert.
Inhaltsverzeichnis
Spitzencluster-Wettbewerb der Bundesregierung stärkt regionale Innovationsnetzwerke
Die Bundesregierung schrieb den Spitzencluster-Wettbewerb im Jahr 2007 aus, um die Innovationsfähigkeit Deutschlands zu stärken. Die Förderung begann 2008 mit der Auswahl der ersten fünf Cluster. Gefördert wurden regionale Verbünde aus Unternehmen, Hochschulen, Forschungseinrichtungen und weiteren Akteuren, die gemeinsame Forschungs- und Innovationsprojekte umsetzen. Clusterinitiativen aus ganz Deutschland bewarben sich mit Konzepten, in denen sie ihre technologischen Stärken und ihre Pläne für eine künftige Zusammenarbeit darlegten. Eine unabhängige Expertenjury wählte die vielversprechendsten Cluster anhand ihrer wissenschaftlichen Exzellenz, ihres Innovationspotenzials und ihrer erwarteten wirtschaftlichen Auswirkungen aus.
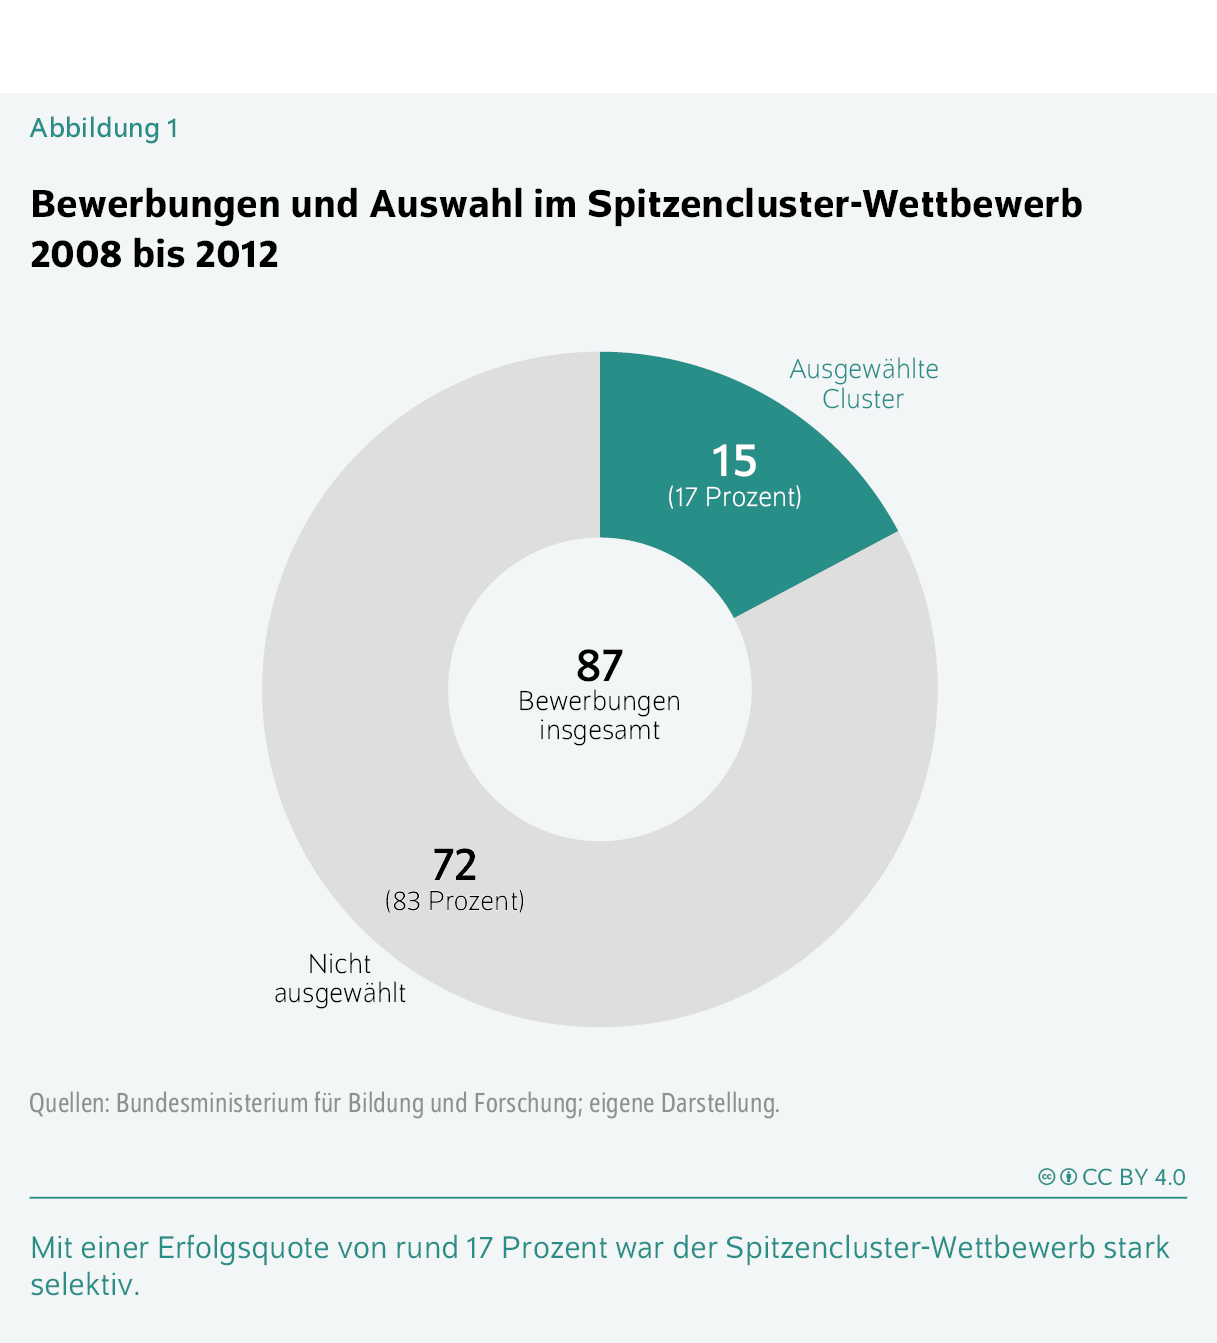
In drei Wettbewerbsrunden – 2008, 2010 und 2012 – wurden insgesamt 87 Bewerbungen von 67 unterschiedlichen Clusterinitiativen eingereicht. Pro Runde wurden fünf Cluster für die Förderung ausgewählt und über einen Zeitraum von fünf Jahren unterstützt. Insgesamt erhielten damit 15 Cluster öffentliche Mittel (Abbildung 1).
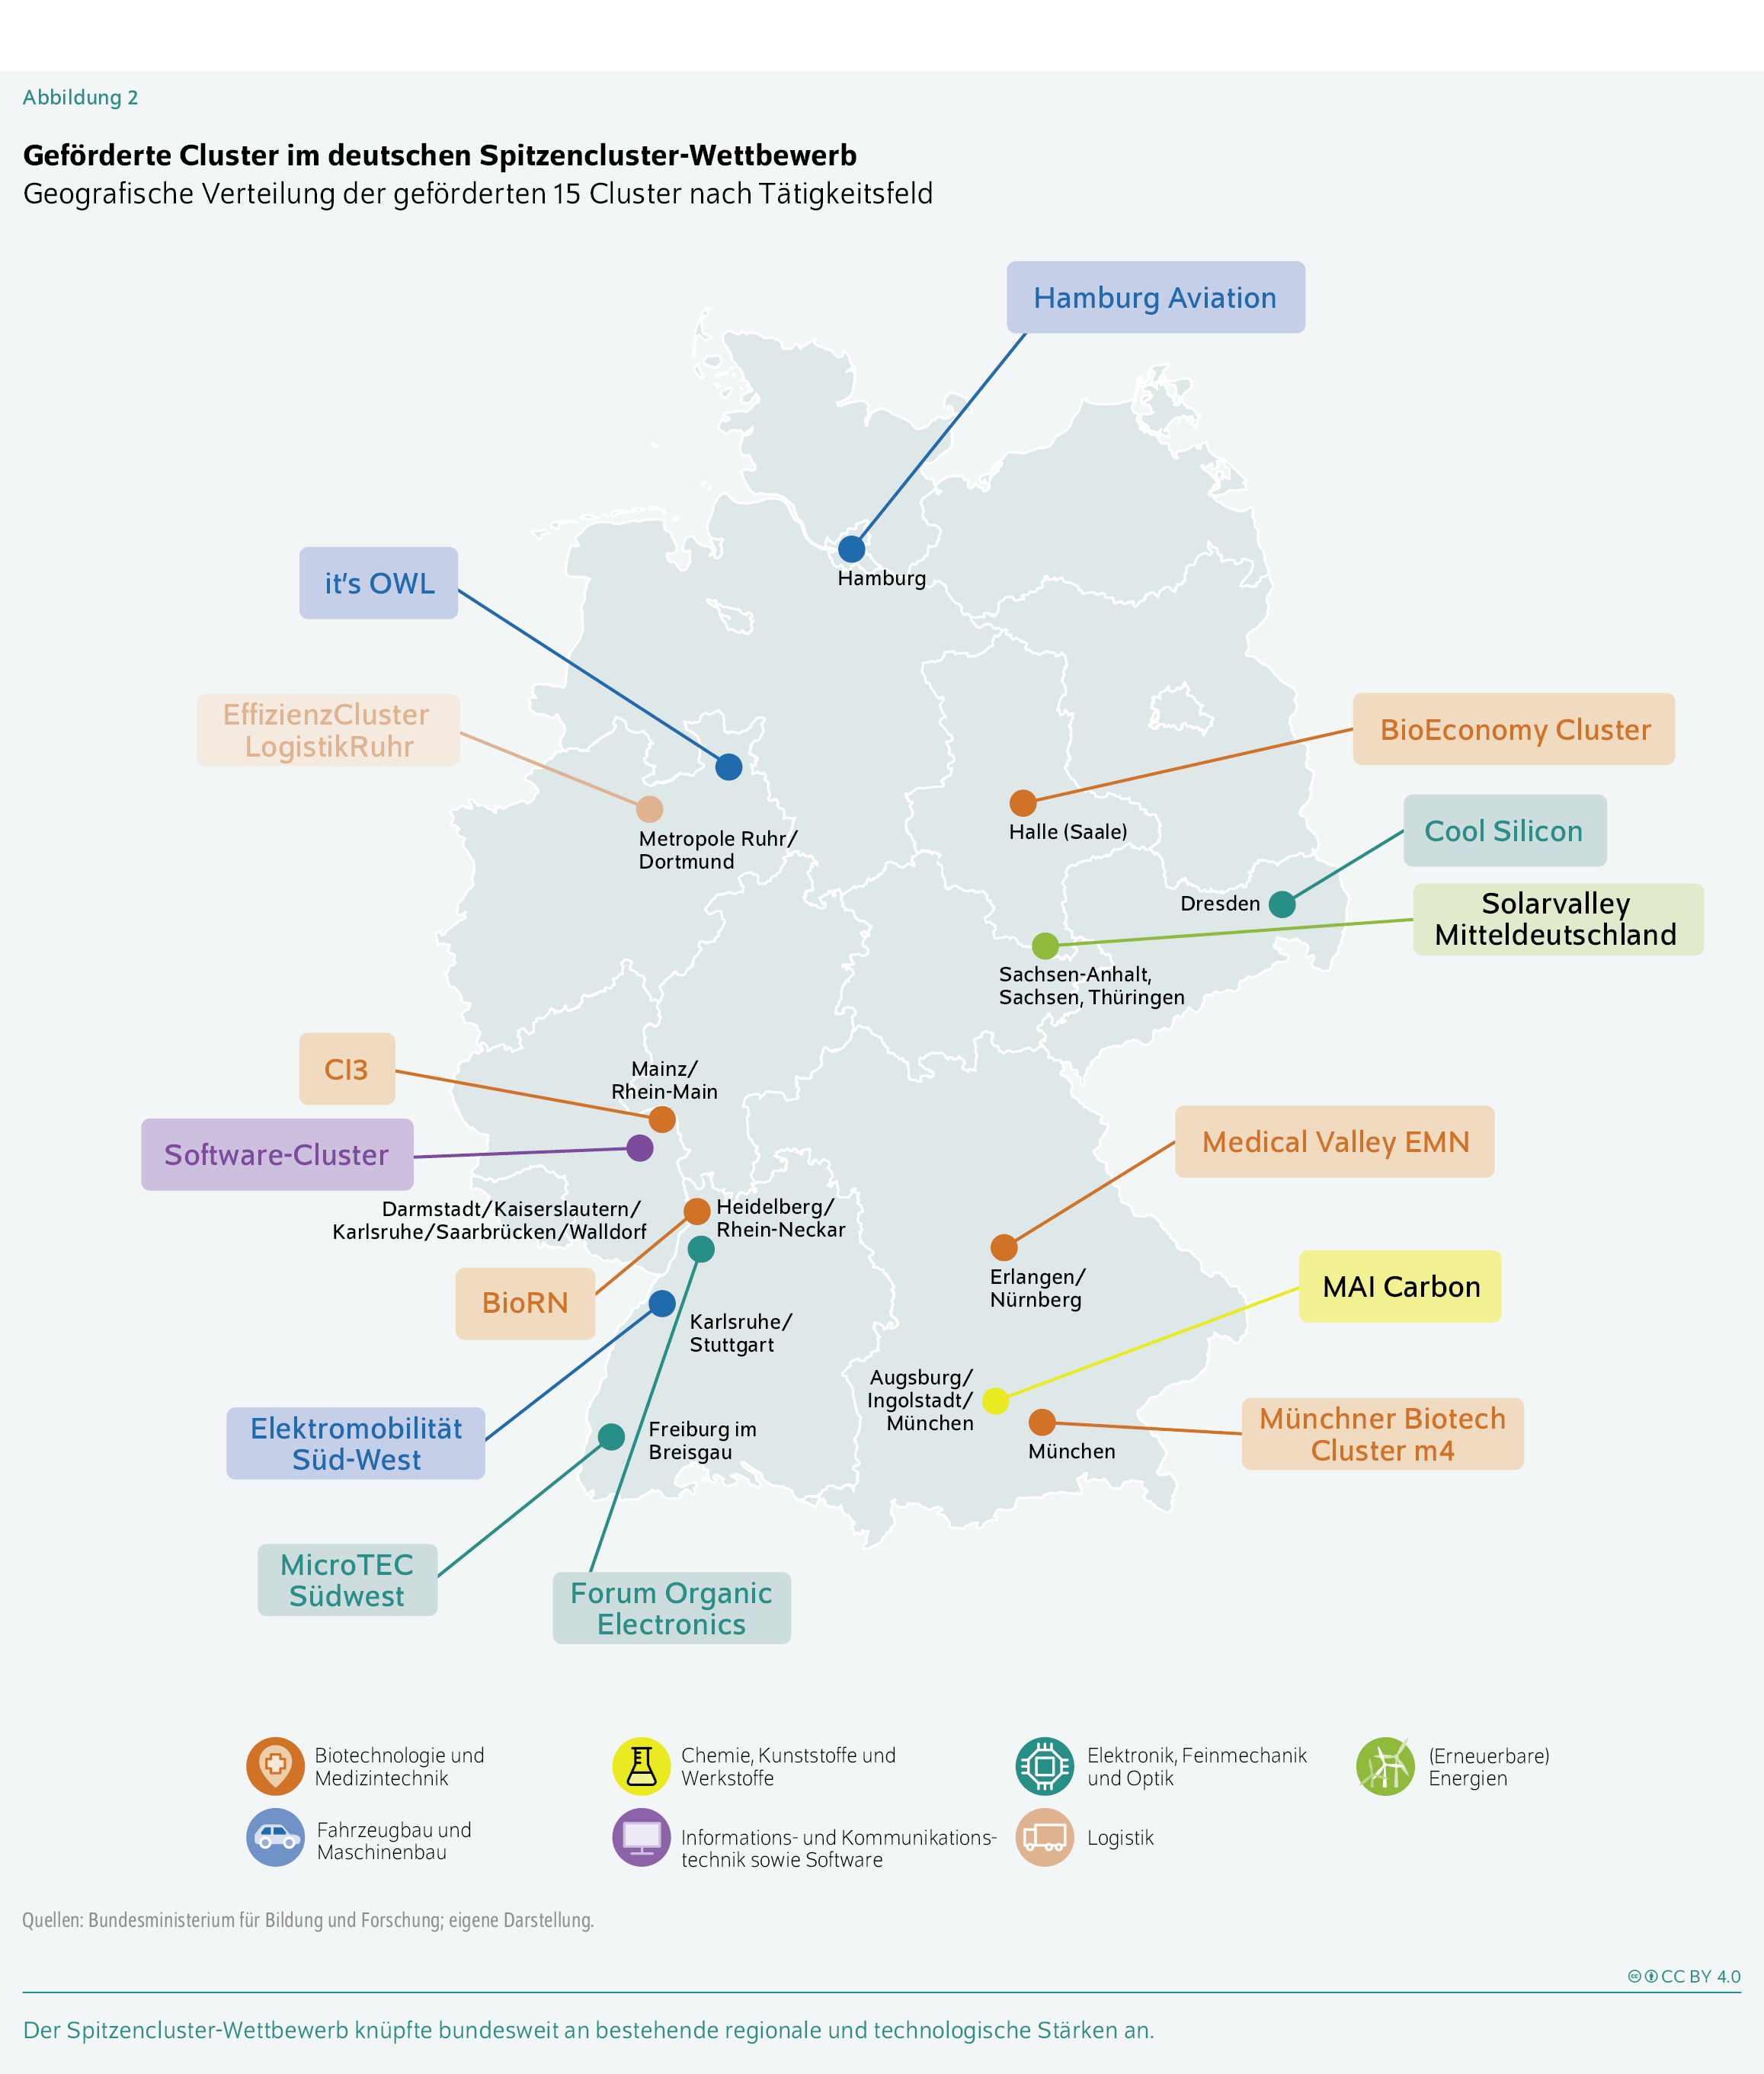
Das Programm zielte darauf ab, bestehende regionale Innovationssysteme zu stärken, anstatt neue von Grund auf aufzubauen. Die 15 ausgewählten Cluster verteilten sich über ganz Deutschland und deckten ein breites Spektrum an Technologiefeldern ab (Abbildung 2). Die öffentliche Förderung erfolgte in Form projektbezogener Zuschüsse für gemeinsame Forschungs- und Innovationsprojekte, wobei Unternehmen mindestens die Hälfte der förderfähigen Projektkosten aus eigenen Mitteln finanzieren mussten.Michael Rothgang et al. (2017): Cluster policy: Insights from the German leading-edge cluster competition. Journal of Open Innovation: Technology, Market, and Complexity, 3(18), 1–20.
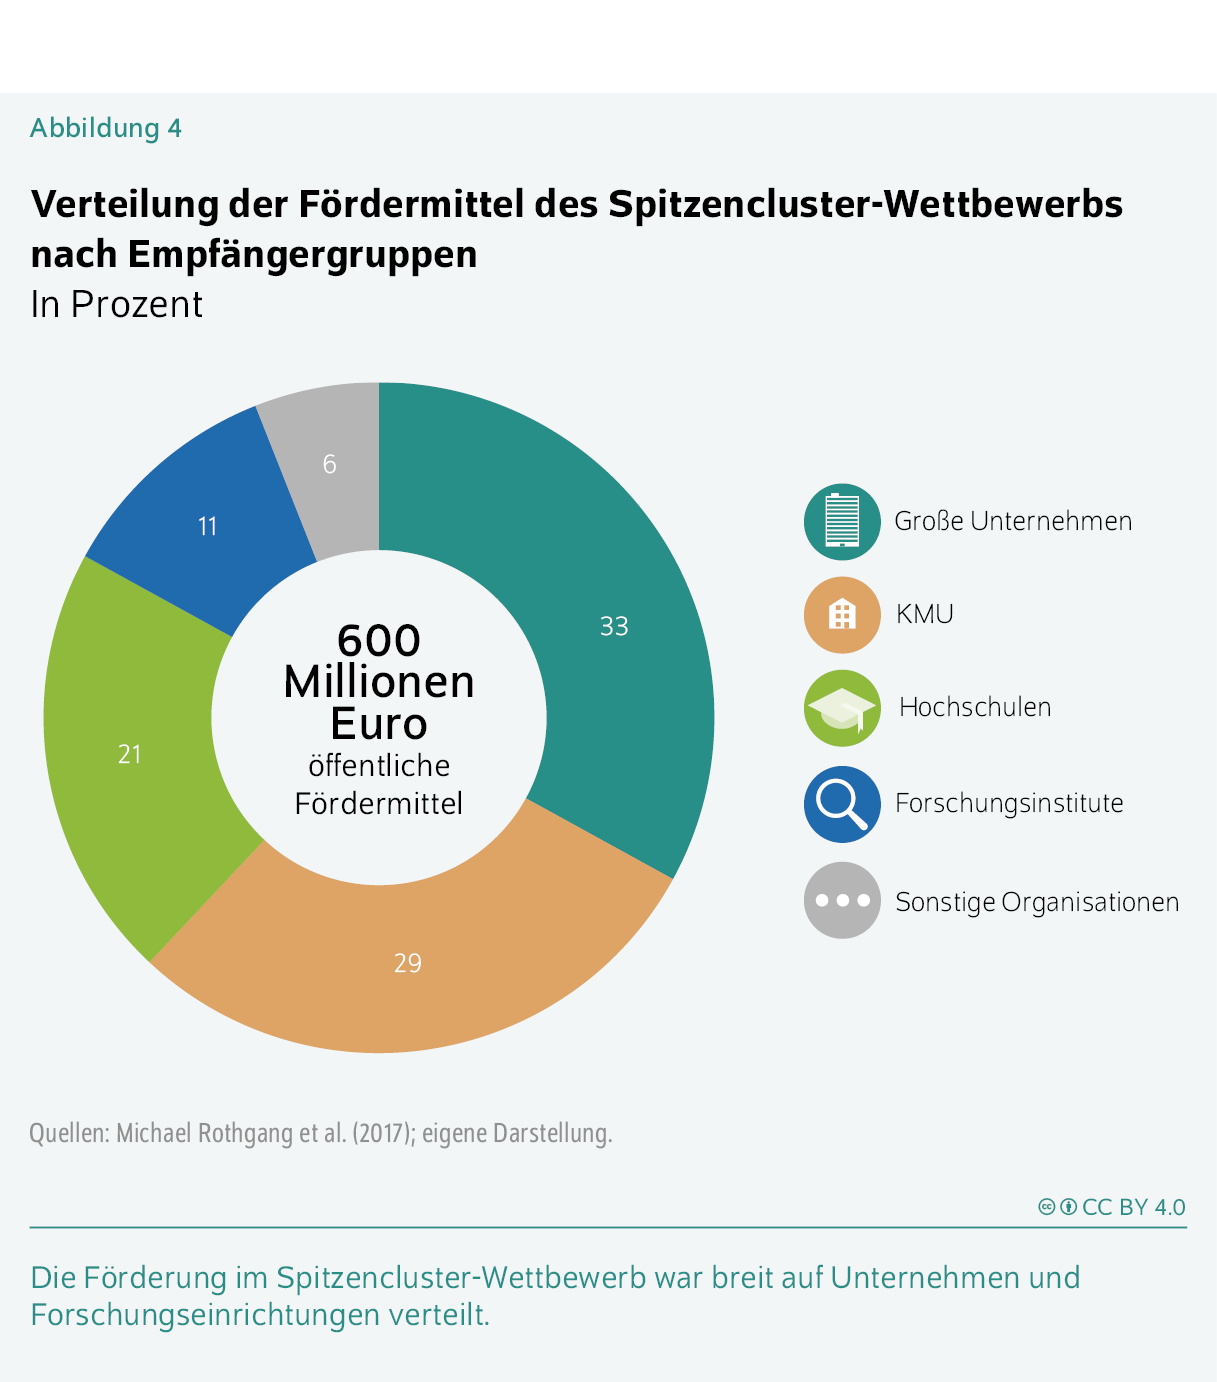
Sie erhielten öffentliche Fördermittel in Höhe von insgesamt rund 600 Millionen Euro für gemeinsame Forschungs- und Innovationsprojekte. Zusammen mit den Eigenbeiträgen der beteiligten Unternehmen und Forschungseinrichtungen mobilisierte das Programm ein Projektvolumen von rund 1,2 Milliarden Euro, von dem etwa 90 Prozent auf Forschung und Entwicklung (FuE) entfielen.Rothgang et al. (2014), a.a.O.
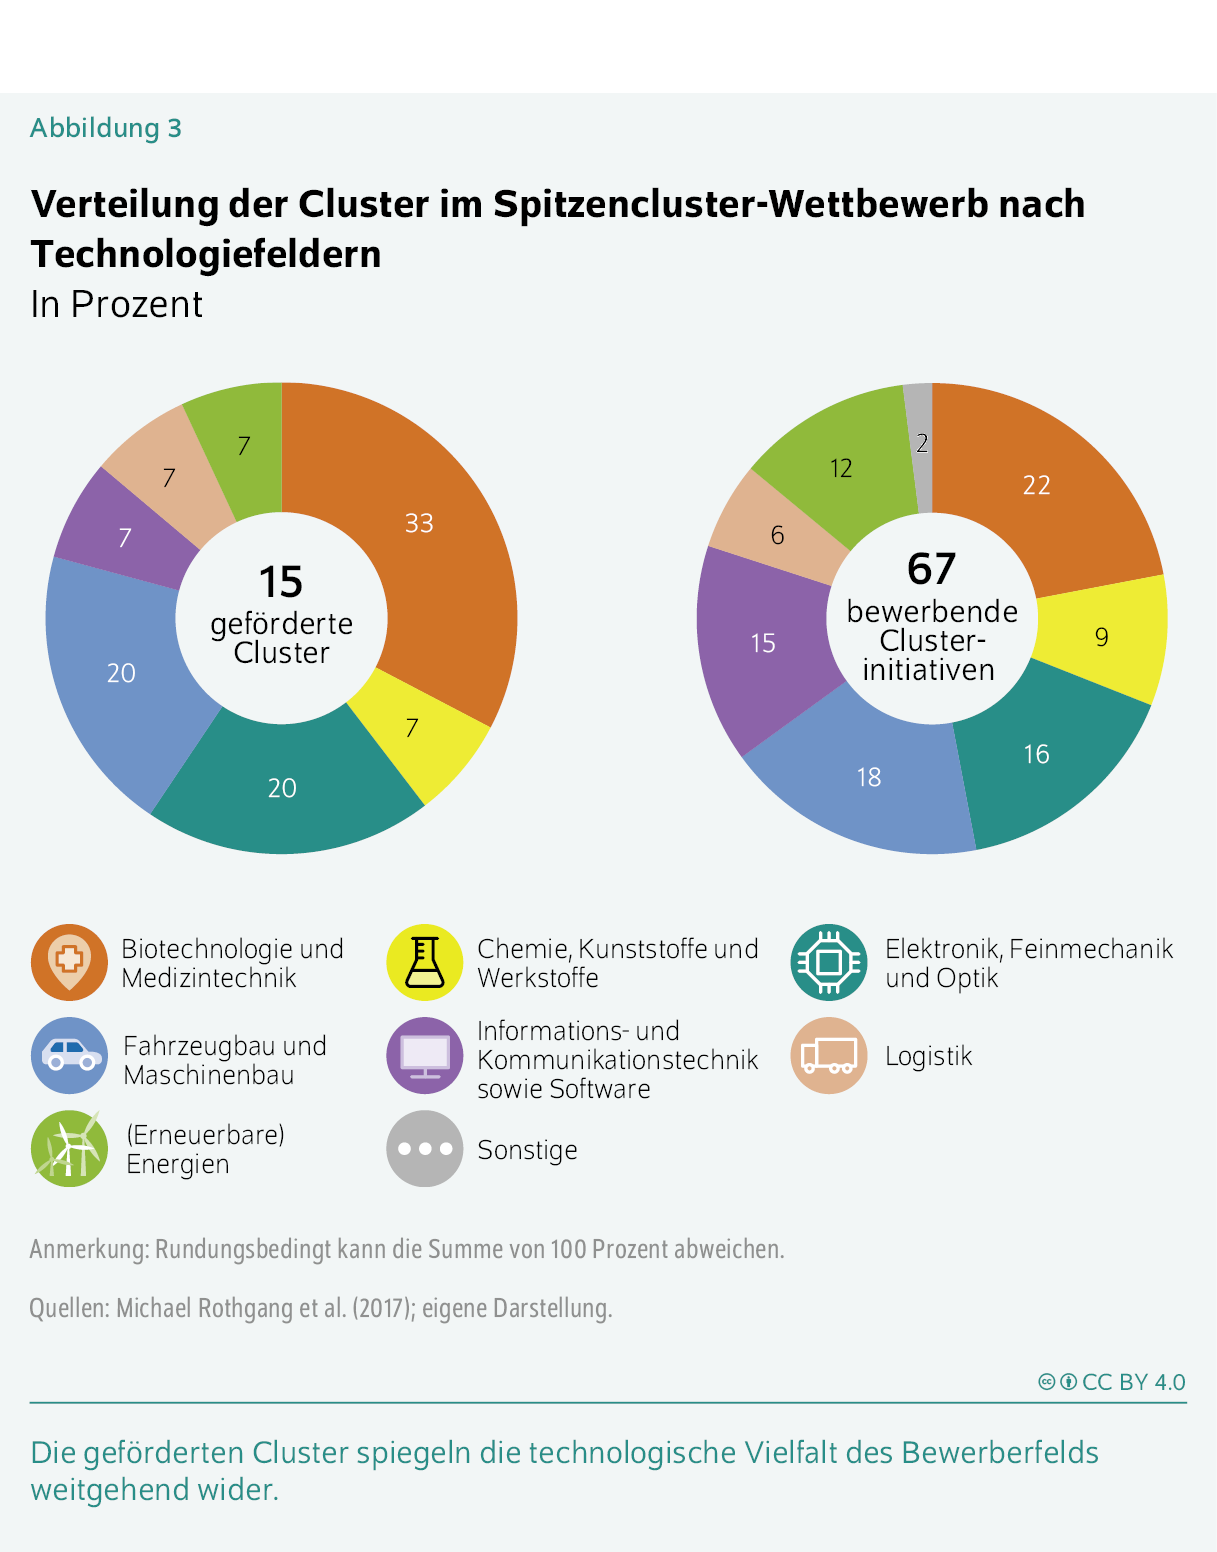
Die ausgewählten Cluster wiesen eine breite technologische Zusammensetzung auf, die sowohl das Bewerberfeld als auch die deutsche Innovationslandschaft im Bereich der Spitzentechnologie weitgehend abbildete (Abbildung 3). Den größten Anteil hatten die Biotechnologie und Medizintechnik mit 33 Prozent. Darauf folgten die Bereiche Elektronik, Feinmechanik und Optik sowie Fahrzeug- und Maschinenbau mit jeweils 20 Prozent. Auch Chemie und Werkstoffe, Informations- und Kommunikationstechnologien, Logistik, erneuerbare Energien und weitere Technologiefelder waren vertreten. Diese breite technologische Verteilung deutet darauf hin, dass mit dem Spitzencluster-Wettbewerb alle zentralen Technologiefelder in Deutschland gefördert wurden, anstatt die Unterstützung auf wenige Branchen zu konzentrieren.
Das Programm konzentrierte die Förderung nicht auf einen bestimmten Unternehmenstyp, sondern verteilte die Mittel auf Unternehmen unterschiedlicher Größe, aber auch auf Hochschulen, Forschungseinrichtungen und andere Organisationen (Abbildung 4). Großunternehmen erhielten 33 Prozent der Fördermittel, gefolgt von KMU mit 29 Prozent, Hochschulen mit 21 Prozent und außeruniversitären Forschungseinrichtungen mit elf Prozent. Weitere sechs Prozent entfielen auf sonstige öffentliche und private Organisationen, etwa Verbände, Stiftungen und Kammern. Diese Verteilung spiegelt den kooperativen Charakter des Programms mit einem Fokus auf den Wissenstransfer zwischen Wissenschaft und Wirtschaft wider.
Sowohl KMU als auch Großunternehmen erhielten einen erheblichen Anteil der Fördermittel. Die Wirkungen des Programms werden im Folgenden für beide Unternehmensgruppen getrennt untersucht. Hierzu werden administrative Informationen zu allen Unternehmen der am Programm beteiligten Cluster mit Unternehmensdaten aus der Orbis-DatenbankBureau van Dijk (2020): Orbis: Company Information Across the World. Daten abgerufen im September 2020. und Patentinformationen aus PATSTAT verknüpft.European Patent Office (2020): PATSTAT Global Database. Frühjahrsausgabe 2020. Im Mittelpunkt stehen dabei das Unternehmenswachstum, gemessen anhand des Anlagevermögens und der Personalausgaben, sowie die Innovationsleistung, abgebildet durch die qualitätsgewichtete Zahl der Patentanmeldungen.Bei der Qualitätsgewichtung der Patentanmeldungen werden Unterschiede hinsichtlich der Technologieklasse, der Patentfamilie und der Vorwärtszitationen berücksichtigt.
Teilnehmende KMU und große Unternehmen werden vor und nach dem jeweiligen Förderbeginn mit vergleichbaren, nicht teilnehmenden Unternehmen verglichen. Die Einteilung nach Unternehmensgröße erfolgt anhand der Unternehmensmerkmale vor der Programmteilnahme und gemäß der KMU-Definition der Europäischen Kommission (Kasten).Europäische Kommission (2003): Empfehlung 2003/361/EG der Kommission vom 6. Mai 2003 betreffend die Definition der Kleinstunternehmen sowie der kleinen und mittleren Unternehmen. Amtsblatt der Europäischen Union, L 124, 36–41.
Datenbasis und Methodikkeyboard_arrow_up
Die Analyse verknüpft mehrere Datensätze für den Beobachtungszeitraum von 2000 bis 2016. Dieser umfasst sowohl die Jahre vor der Ausschreibung des Wettbewerbs im Jahr 2007 als auch die Förderjahre ab 2008; das letzte Förderjahr 2017 ist in den Ergebnisdaten nicht mehr enthalten. Angaben zu den Bilanzen und zur Beschäftigung der Unternehmen stammen aus der Orbis-DatenbankBureau van Dijk (2020): Orbis: Company Information Across the World (Stand September 2020). und werden mit Patentdaten aus der PATSTAT-DatenbankEuropean Patent Office (2020): PATSTAT Global Database. Frühjahrsausgabe 2020. des Europäischen Patentamts zusammengeführt. Ergänzt werden diese Daten durch Informationen zu Unternehmen, die den am Spitzencluster-Wettbewerb beteiligten Clusterinitiativen angehörten. Diese Informationen wurden im Rahmen der begleitenden Evaluierung des Spitzencluster-Wettbewerbs erhoben.Rothgang et al. (2014), a.a.O.
Die zentrale Herausforderung in der Evaluierung derartiger Förderprogramme ist, dass sich Mitgliedsunternehmen von Clusterinitiativen, die am Programm teilgenommen haben, systematisch von nicht teilnehmenden Unternehmen unterscheiden. Um dieses Problem zu berücksichtigen, werden die teilnehmenden Unternehmen mithilfe des Coarsened Exact MatchingStefano M. Iacus, Gary King und Giuseppe Porro (2011): Multivariate matching methods that are monotonic imbalance bounding. Journal of the American Statistical Association, 106 (493), 345–361; Stefano M. Iacus, Gary King und Giuseppe Porro (2012): Causal inference without balance checking: Coarsened exact matching. Political Analysis, 20 (1), 1–24. mit beobachtbar ähnlichen, nicht teilnehmenden Unternehmen verglichen. Das Matching basiert auf Merkmalen vor Förderbeginn, darunter das Unternehmensalter, die Unternehmensgröße und die Branchenzugehörigkeit. Dadurch werden Unternehmen mit ähnlichen beobachtbaren Ausgangsbedingungen miteinander verglichen.
Die gematchte Stichprobe wird mithilfe eines dynamischen Ereignisstudienansatzes analysiert.Liyang Sun und Sarah Abraham (2021): Estimating dynamic treatment effects in event studies with heterogeneous treatment effects. Journal of Econometrics, 225 (2), 175–199. Diese Methode vergleicht die Entwicklung der Unternehmen vor und nach dem Start der Clusterförderung und berücksichtigt zugleich, dass die Clusterförderung der einzelnen Netzwerke in unterschiedlichen Jahren begonnen wurde. Unternehmensfixe Effekte berücksichtigen zeitlich unveränderliche Unterschiede zwischen den Unternehmen, während jahresfixe Effekte gesamtwirtschaftliche Schocks erfassen, die alle Unternehmen betreffen. Die durchschnittlichen Behandlungseffekte (ATT)ATT steht für „Average Treatment Effect on the Treated“ und bezeichnet den durchschnittlichen Effekt der Förderung auf die tatsächlich geförderten Unternehmen im Vergleich zur Entwicklung vergleichbarer nicht geförderter Unternehmen. fassen die geschätzten Effekte der Förderung über die betrachteten Folgejahre zusammen.
Die empirische Spezifikation hat folgende Form:
wobei Yi,t die Ergebnisvariable von Unternehmen i im Jahr t bezeichnet, αi erfasst unternehmensfixe Effekte und λt jahresfixe Effekte. Die Indikatorvariablen geben die Anzahl der Jahre vor beziehungsweise nach dem Förderbeginn eines Unternehmens durch den Spitzencluster-Wettbewerb an. Die Koeffizienten μl erfassen die jahresspezifischen Wirkungen der Clusterförderung für die Ereignisjahre l = −3, − 2,0,1,2,3. Entsprechend dem üblichen Vorgehen in Ereignisstudien werden die weiter zurückliegenden Zeiträume zusammengefasst: Der Koeffizient β bildet die gemeinsame Vorperiode von zehn bis vier Jahren vor dem Förderbeginn ab, während γ den zusammengefassten Effekt für die Jahre vier oder mehr danach erfasst. In der Spezifikation gilt somit K = L = 3. Das Jahr unmittelbar vor dem Förderbeginn dient als Referenzperiode.Eine ausführliche Darstellung der Datengrundlage, der Stichprobenbildung und der empirischen Methode findet sich in Knarik Poghosyan et al. (2026): Direct and Indirect Effects of Cluster Policies? Firm-Level Evidence from the German Leading Edge Cluster Competition (im Erscheinen).
Um zu untersuchen, ob sich die Wirkung der Clusterförderung nach Unternehmensgröße unterscheidet, wird die Analyse getrennt für KMU und große Unternehmen durchgeführt. Die Einteilung der Unternehmen erfolgt anhand ihrer Größe vor dem Programmeintritt gemäß der Definition der Europäischen Kommission.Nach der Definition der Europäischen Kommission gilt ein Unternehmen als KMU, wenn es weniger als 250 Beschäftigte hat und entweder einen Jahresumsatz von höchstens 50 Millionen Euro erzielt oder eine Jahresbilanzsumme von höchstens 43 Millionen Euro aufweist. Europäische Kommission (2003): Empfehlung 2003/361/EG der Kommission vom 6. Mai 2003 betreffend die Definition der Kleinstunternehmen sowie der kleinen und mittleren Unternehmen. Amtsblatt der Europäischen Union, L 124, 36–41. Dadurch wird sichergestellt, dass die Unternehmensgröße bereits vor der Programmteilnahme bestimmt wird und nicht durch die Förderung selbst beeinflusst ist.
Die Clusterförderung wirkt bei KMU in mehreren Bereichen
KMU sind häufig stärkeren finanziellen und organisatorischen Beschränkungen ausgesetzt als große Unternehmen. Große Unternehmen verfügen dagegen in der Regel neben größeren finanziellen Ressourcen über etabliertere Forschungs- und Entwicklungskapazitäten sowie mehr Innovationserfahrung. Vor diesem Hintergrund untersucht die folgende Analyse, ob die Förderung im Rahmen des Spitzencluster-Wettbewerbs auf beide Unternehmensgruppen unterschiedlich wirkt. Vor dem Förderbeginn zeigen sich keine systematischen Unterschiede in der Entwicklung der teilnehmenden und nicht teilnehmenden Unternehmen.
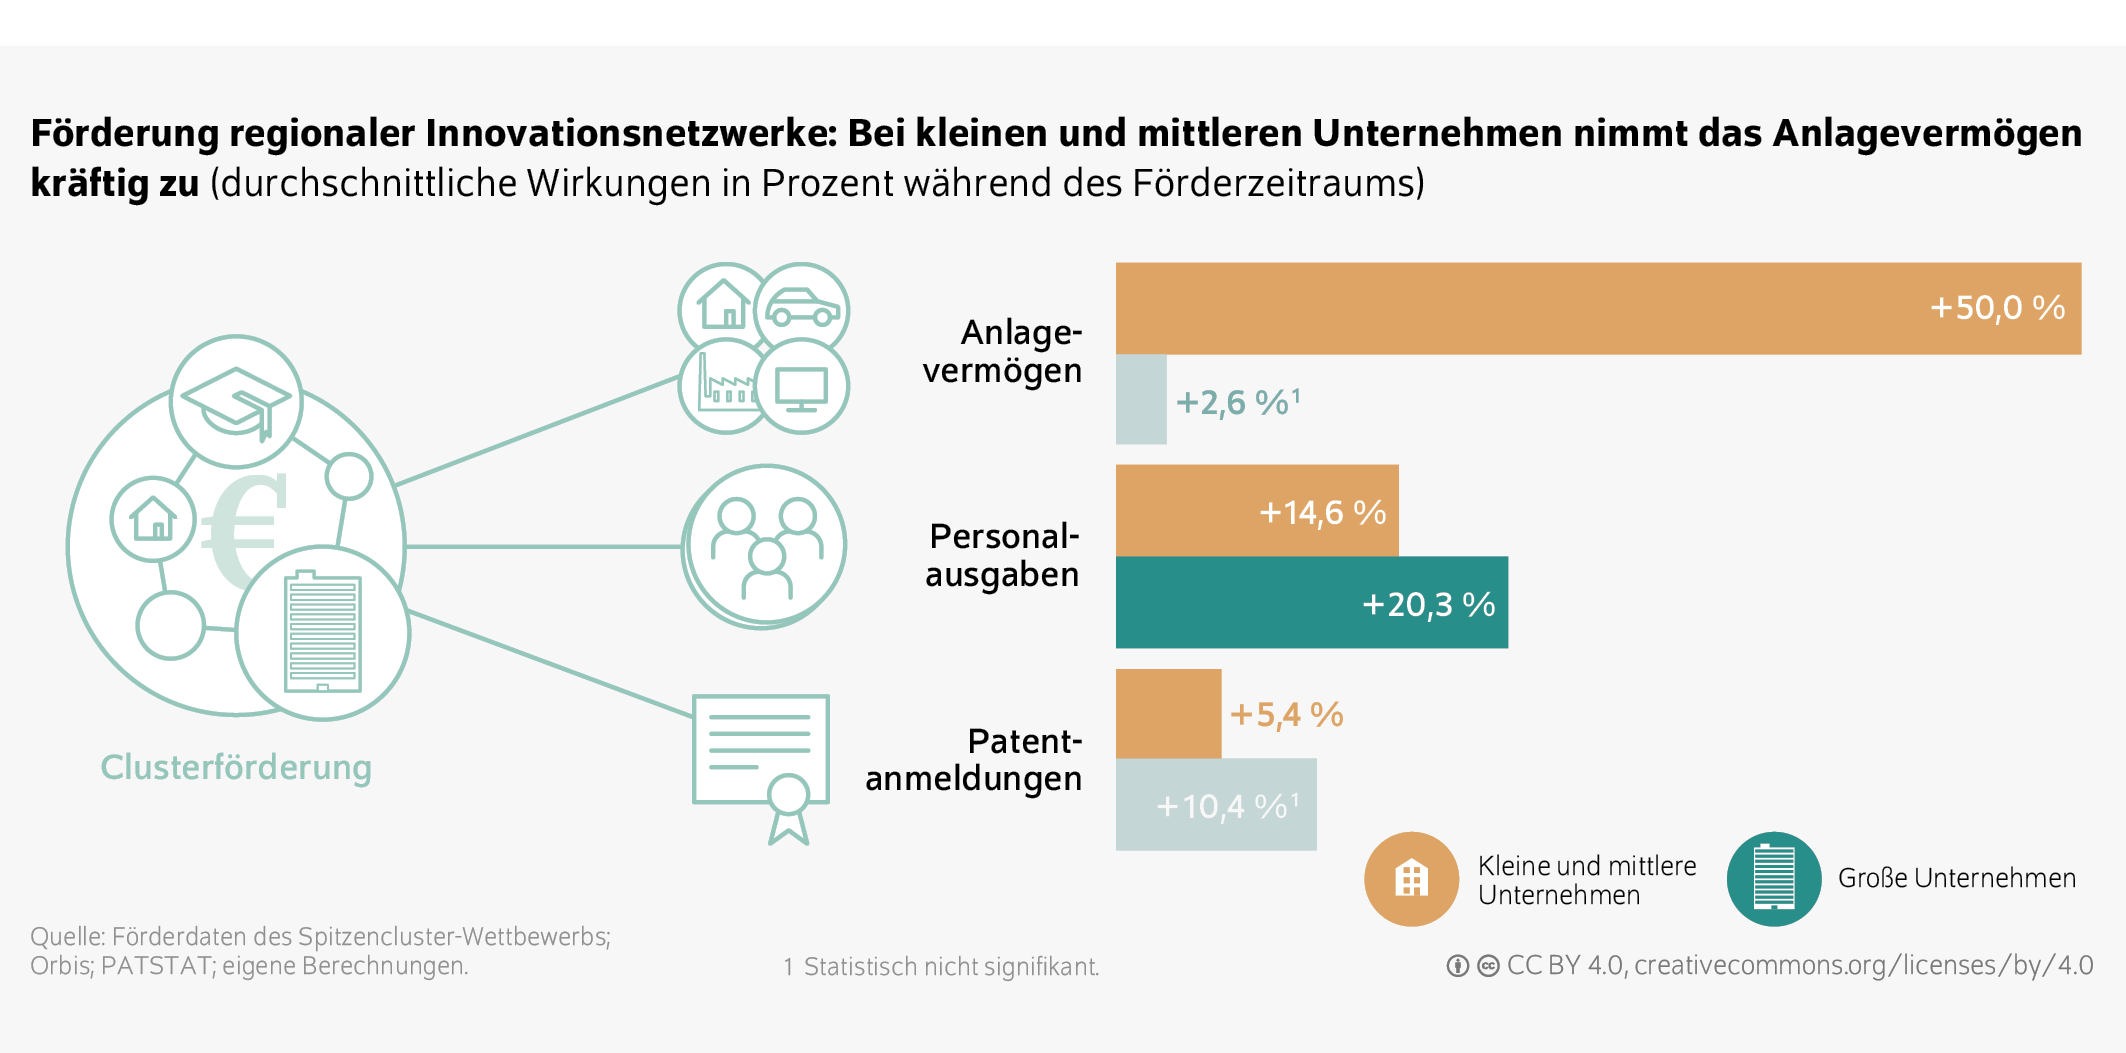
Die Ergebnisse zeigen, dass die geschätzten Effekte bei KMU besonders ausgeprägt sind (Abbildung 5). Nach dem Förderbeginn liegt ihr Anlagevermögen durchschnittlich rund 50 Prozent höher als bei vergleichbaren, nicht geförderten Unternehmen.Da die Ergebnisvariablen als ln(1+y) transformiert sind, werden die prozentualen Effekte als (exp(ATT)−1) × 100 berechnet. Dies deutet darauf hin, dass die Fördermaßnahme zu zusätzlichen Investitionen und zur betrieblichen Expansion der teilnehmenden KMU geführt hat. Auch die Personalausgaben steigen bei KMU um knapp 15 Prozent. Ein solcher Anstieg zeigt, dass die Unternehmen zusätzliche Mittel für den Arbeitseinsatz aufwenden. Dieser kann sowohl auf eine Ausweitung des Arbeitseinsatzes als auch auf höhere Ausgaben je beschäftigter Person zurückgehen. Zusammen mit dem höheren Anlagevermögen spricht dies bei KMU für eine Ausweitung der betrieblichen Aktivitäten.Auch bei großen Unternehmen steigen die Personalausgaben um gut 20 Prozent, während sich beim Anlagevermögen aber keine signifikanten Veränderungen zeigen. Bei der Innovationstätigkeit fällt das Wirkungsmuster moderater aus: Die qualitätsgewichtete Patentaktivität steigt nur bei KMU signifikant; bei großen Unternehmen ist der entsprechende Effekt statistisch nicht signifikant.
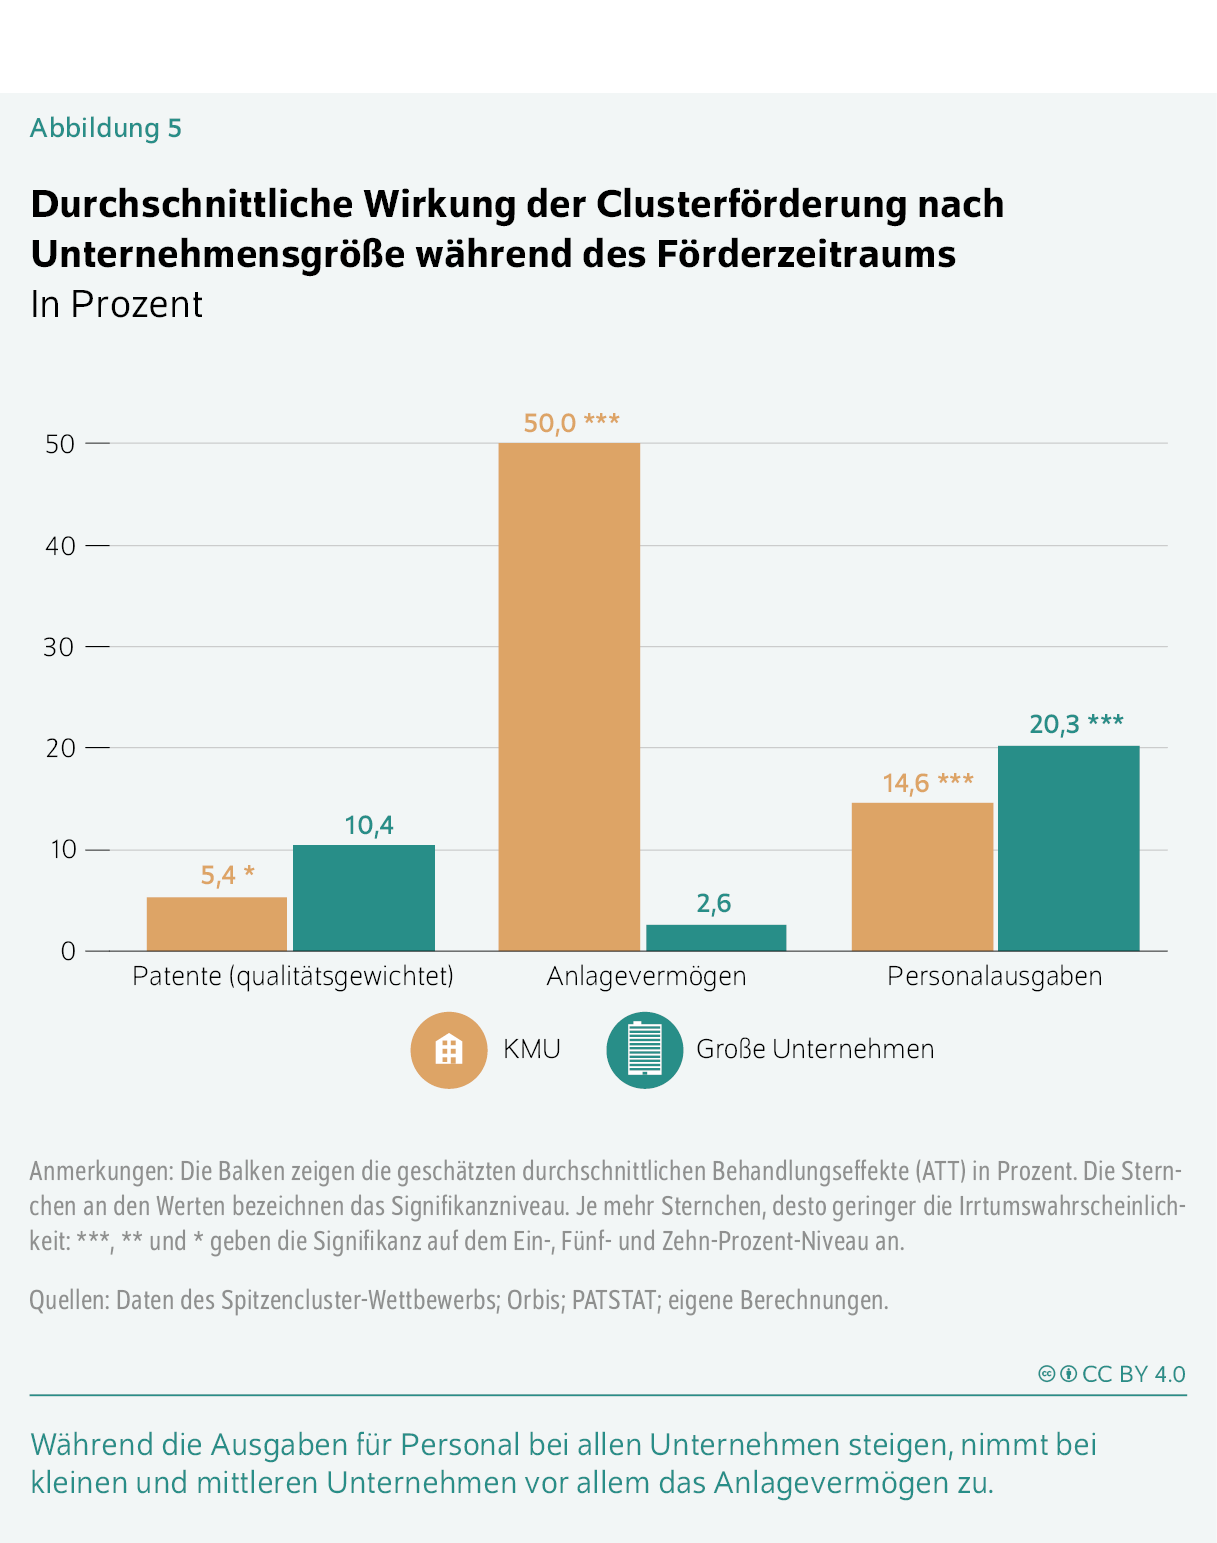
Die Unternehmensgröße prägt somit, wie sich die Clusterförderung in der betrieblichen Entwicklung niederschlägt. Bei KMU deutet das Zusammenspiel der geschätzten Effekte auf eine umfassendere Ausweitung der Unternehmensaktivitäten hin, während das Wirkungsmuster bei großen Unternehmen enger begrenzt bleibt.
Fazit: Künftige Clusterprogramme sollten KMU gezielt einbinden
Der Spitzencluster-Wettbewerb wirkt bei KMU in mehreren Bereichen: Für die innovationspolitische Bewertung ist insbesondere der moderat positive Effekt auf die qualitätsgewichtete Zahl der Patentanmeldungen relevant; bei großen Unternehmen ist der entsprechende Effekt statistisch nicht signifikant. Bei KMU steigen außerdem das Anlagevermögen und die Ausgaben für Beschäftigung, was auf zusätzliche Investitionen und eine Ausweitung der betrieblichen Aktivitäten hindeutet. Bei großen Unternehmen beschränken sich die statistisch signifikanten Wirkungen dagegen auf höhere Ausgaben für Beschäftigung.
Eine mögliche Erklärung liegt in den unterschiedlichen Ausgangsbedingungen der Unternehmen. KMU verfügen häufig über geringere finanzielle und organisatorische Ressourcen sowie einen eingeschränkteren Zugang zu externen Wissensnetzwerken. Die Bildung von Clustern kann diese Hindernisse abbauen, indem sie die Zusammenarbeit mit anderen Unternehmen, Hochschulen und Forschungseinrichtungen erleichtert und ihren Zugang zu etablierten FuE-Netzwerken verbessert, die für die Entwicklung patentierbarer Innovationen erforderlich sind. Zudem kann derselbe Förderbetrag im Verhältnis zur Unternehmensgröße und zum Investitionsbudget eines KMU erheblich stärker ins Gewicht fallen als bei einem Großunternehmen und dadurch eher zusätzliche Investitionen und eine Ausweitung der betrieblichen Aktivitäten anstoßen. Bei der künftigen Ausgestaltung der Clusterförderung spricht dies dafür, die Beteiligung von KMU innerhalb der bestehenden Clusterstrukturen gezielt zu erleichtern. Mögliche Ansatzpunkte sind niedrigschwelligere Zugänge zu Clusteraktivitäten, Unterstützung bei der Suche nach Kooperationspartnern und beim Projektmanagement sowie Kofinanzierungsanforderungen, die den geringeren finanziellen Spielräumen von KMU Rechnung tragen. Künftige Evaluierungen sollten die Wirkungen zudem systematisch nach Unternehmensgröße ausweisen. So können Clusterprogramme besser auf unterschiedliche Unternehmensbedürfnisse zugeschnitten und ihre innovationspolitische Wirksamkeit erhöht werden.
JEL-Classification: O33;O38
Keywords: Cluster policy, policy evaluation, innovation, firm growth
DOI:
https://doi.org/10.18723/diw_wb:2026-37-1
Die Publikation ist gemäß der Creative-Commons-Lizenz CC-BY-4.0 nachnutzbar: https://creativecommons.org/licenses/by/4.0/