Konjunkturprognose Herbst 2026
Deutsche Wirtschaft wächst, aber nicht aus eigener Kraft – Weltwirtschaft bleibt auf Kurs
- Deutsche Wirtschaft präsentiert sich widerstandsfähiger als noch im Frühsommer erwartet, vor allem dank unerwartet starker Exporte und expansiver Finanzpolitik
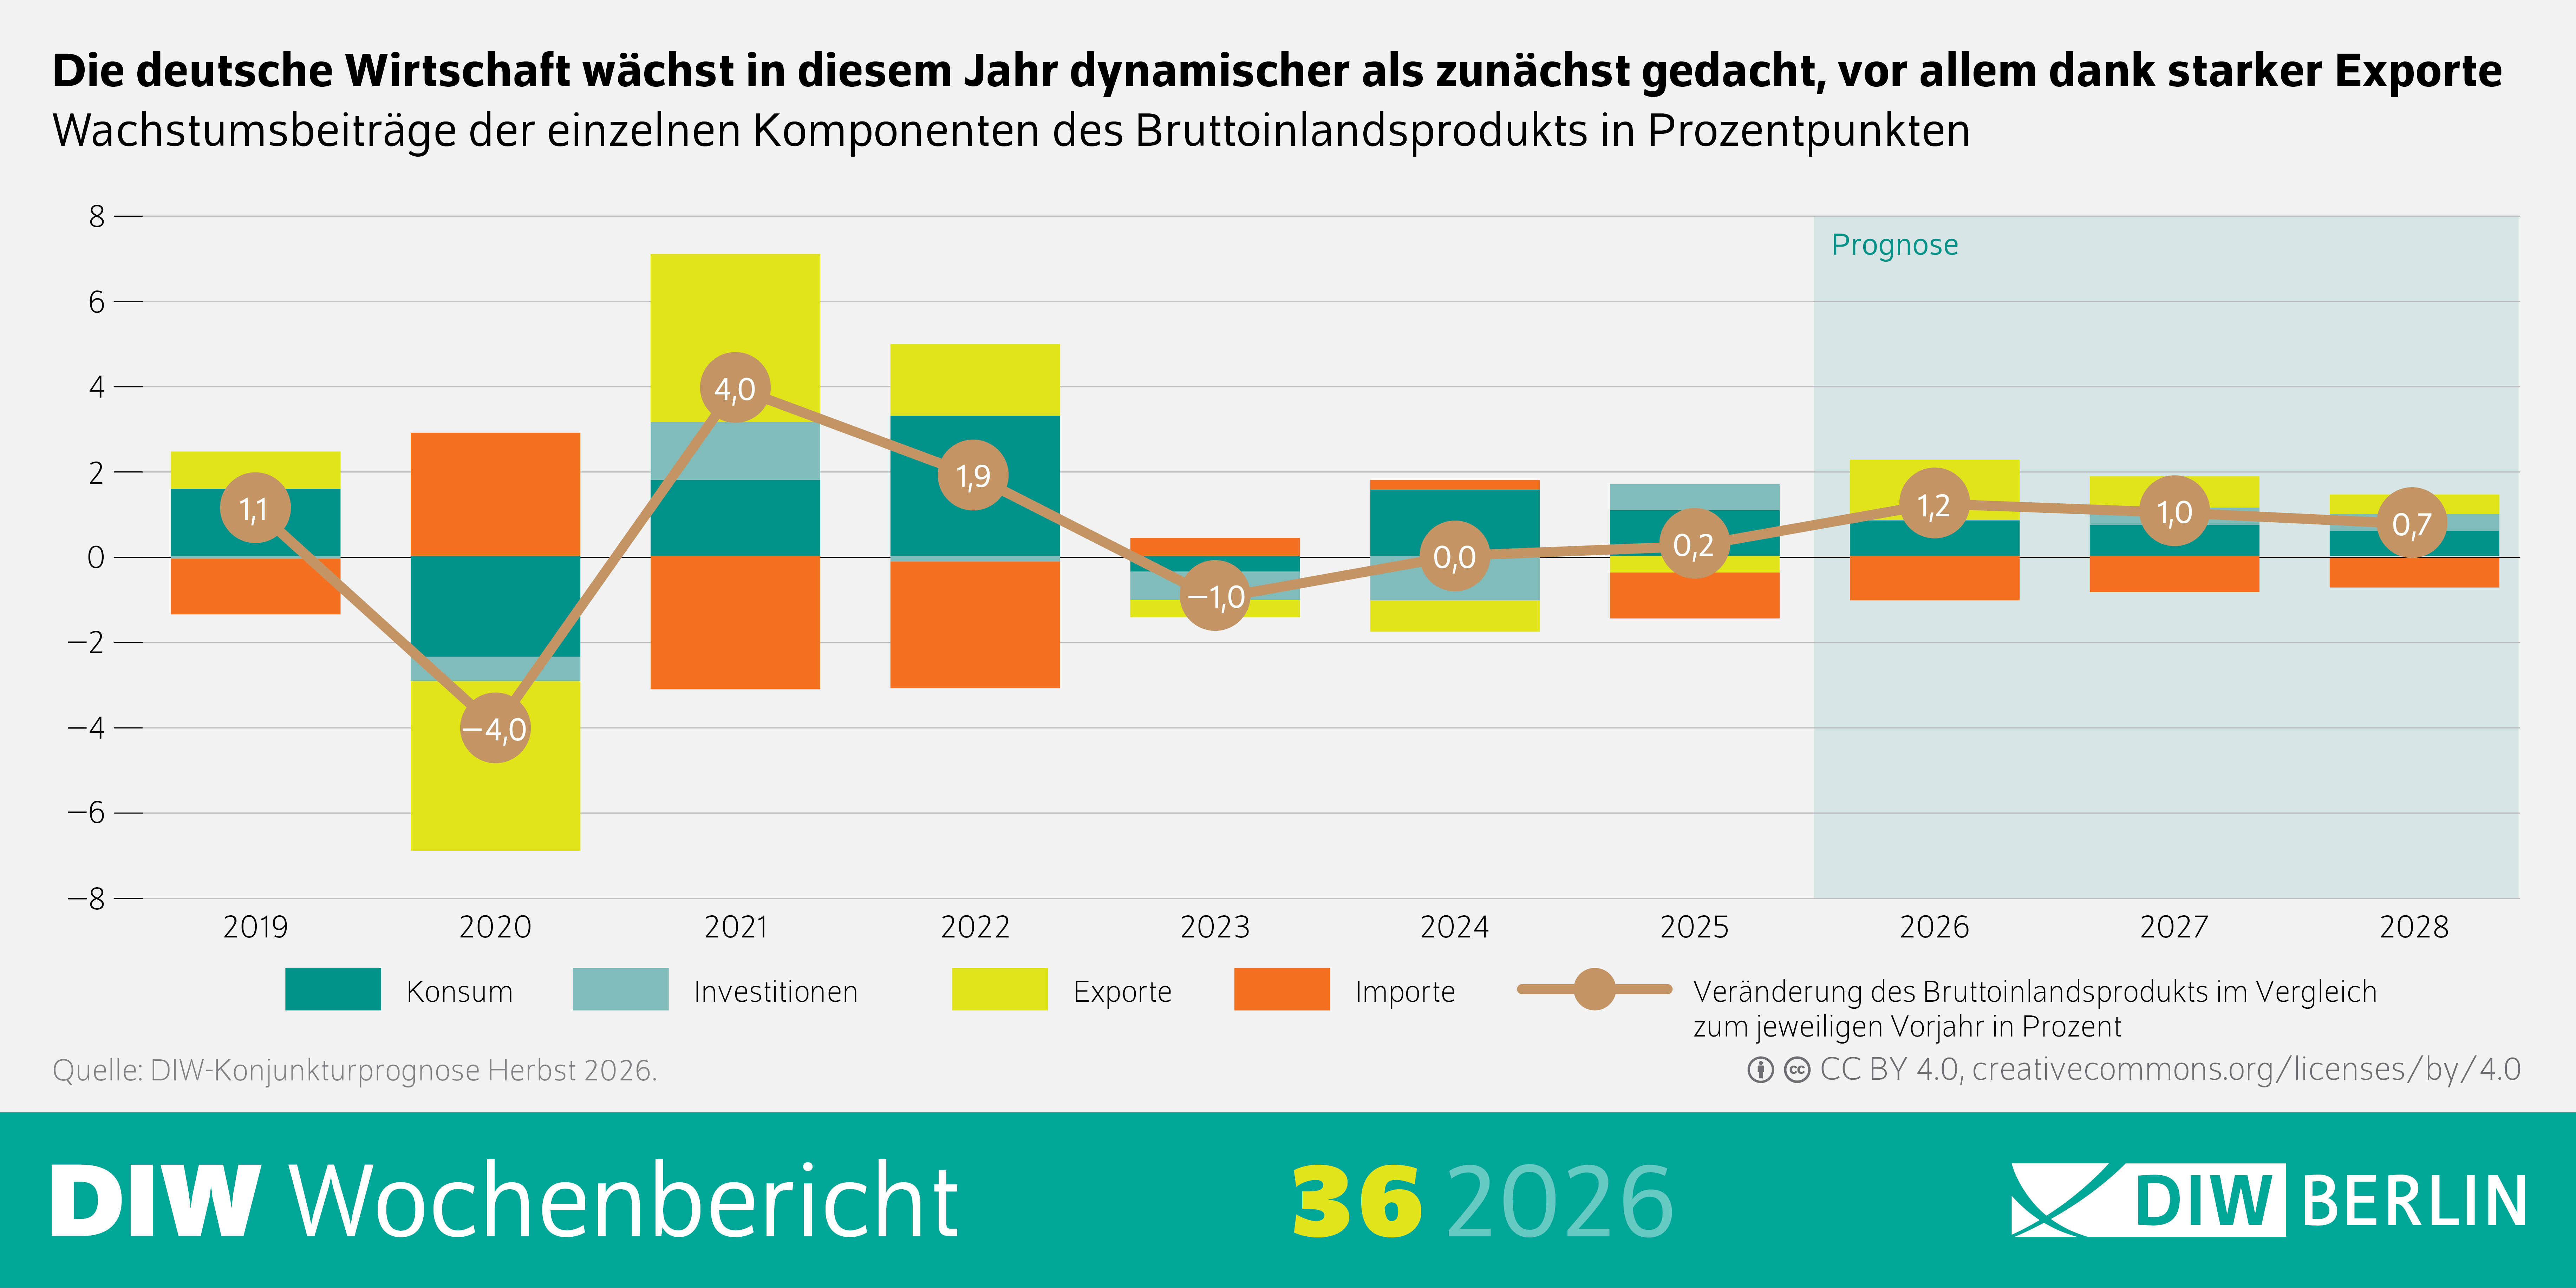
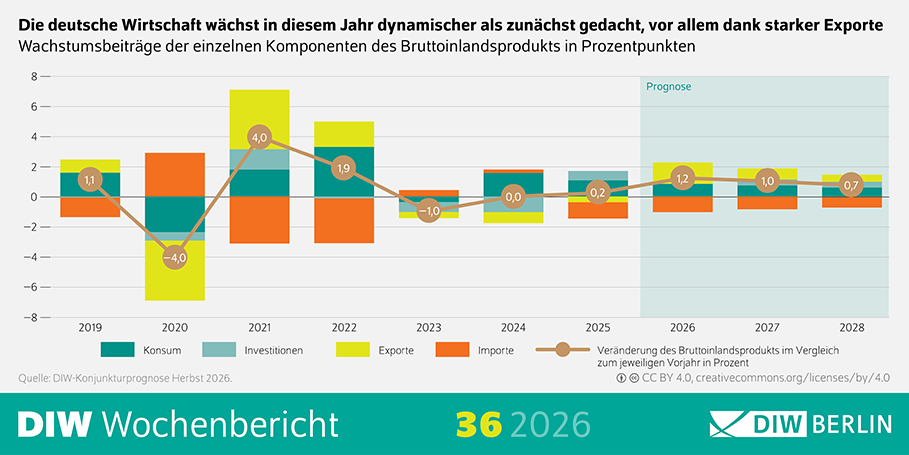
- DIW Berlin hebt Konjunkturprognose deutlich an und rechnet mit Wachstum von 1,2 Prozent in diesem, 1,0 Prozent im nächsten und 0,7 Prozent im übernächsten Jahr
- Erholung steht aber auf wackligen Beinen: Hohe Gaspreise, Niedrigwasser und strukturelle Schwächen bremsen die Konjunktur im zweiten Halbjahr
- Zudem drohen Rückschläge, falls die Straße von Hormus länger geschlossen bleiben sollte oder der Investitionsboom bei Künstlicher Intelligenz abrupt endet
- Weltwirtschaft dürfte 2026 und 2027 um jeweils 3,2 Prozent wachsen, 2028 dann sogar um 3,4 Prozent
Deutsche Wirtschaft
Deutsche Wirtschaft: Exportüberraschung hebt Wachstum, Binnennachfrage bleibt kraftlos
Die deutsche Wirtschaft hat sich in diesem Jahr widerstandsfähiger gezeigt als noch im Frühsommer erwartet. Der Energiepreisschock infolge des Iran-Kriegs ist milder ausgefallen als angenommen. Trotz des beispiellosen Förderausfalls in der Golfregion sind die Ölpreise nur moderat gestiegen, weil das Angebot andernorts zugleich ausgeweitet wurde. Beim Gas sieht das Bild anders aus: Dort liegen die erwarteten Preise nun höher als im Sommer unterstellt, und die niedrigen Speicherstände dürften ab dem Jahreswechsel spürbar werden. Die Fortsetzung der schwungvollen Erholung steht deshalb auf wackligen Beinen.
Im zweiten Quartal expandierte das Bruttoinlandsprodukt um 0,3 Prozent, maßgeblich getragen vom Außenhandel. Die Exporte legten mit 2,0 Prozent unerwartet deutlich zu, vor allem bei chemischen und Mineralölerzeugnissen. Dahinter dürften Vorzieheffekte angesichts der Unsicherheit auf den Energiemärkten stehen. Die Binnennachfrage blieb dagegen verhalten. Der private Konsum stieg nur um 0,1 Prozent, die Ausrüstungsinvestitionen sanken um 1,4 Prozent, und die Erwerbstätigkeit ging weiter zurück. Im dritten Quartal dürfte die Wirtschaftsleistung in etwa stagnieren. Das Niedrigwasser in wichtigen Flüssen behindert Transport und Produktion in den energieintensiven Branchen, und die hohen Energiepreise dämpfen zusätzlich.
Wie sieht die konjunkturelle Entwicklung in den kommenden Jahren aus? Wie entwickelt sich das Bruttoinlandsprodukt (BIP) in diesem und den beiden Folgejahren?
Dank der expansiven Finanzpolitik dürfte das preisbereinigte Bruttoinlandsprodukt in diesem Jahr um 1,2 Prozent zunehmen, in den beiden Folgejahren um 1,0 beziehungsweise 0,7 Prozent. Gegenüber der Sommerprognose hebt das DIW Berlin seine Erwartung für das laufende Jahr damit um gut einen halben Prozentpunkt an. Die Revision geht zu großen Teilen auf die unerwartet kräftigen Exporte im zweiten Quartal zurück. Dieses Tempo dürften die Ausfuhren in den kommenden Jahren allerdings nicht halten, denn strukturelle Schwächen wie die nachlassende Wettbewerbsfähigkeit gegenüber wichtigen Märkten wie China bleiben bestehen. Immerhin dürfte die robuste Weltwirtschaft die Auslandsnachfrage stützen.
Insgesamt bleibt die einsetzende Erholung eine Sache der öffentlichen Hand, während die Privatwirtschaft in Deutschland nur schleppend in Fahrt kommt. Die Verbraucherpreisinflation liegt mit 2,7 Prozent in diesem und 2,6 Prozent im kommenden Jahr weiter deutlich über dem Ziel der Europäischen Zentralbank. Das zentrale Abwärtsrisiko hat sich derweil vom Öl- zum Gasmarkt verlagert. Ende August waren die deutschen Gasspeicher nur zu rund 52 Prozent gefüllt. Ein kalter Winter oder eine erneute geopolitische Zuspitzung würde die Inflation länger hochhalten und die private Nachfrage dämpfen.
Was sind die Risiken für die Konjunktur?
Die Risiken für diese Prognose sind erheblich. Das zentrale Abwärtsrisiko hat sich im Jahresverlauf vom Öl- zum Gasmarkt verlagert. Ende August lag der Gasspeicherstand in Deutschland mit rund 52 Prozent auf einem für diese Jahreszeit ungewöhnlich niedrigen Niveau. Der Gaspreis notierte zu diesem Zeitpunkt mit rund 66 Euro je Megawattstunde deutlich über dem Vorjahreswert. Ein kalter Winter, eine anhaltend hohe Nachfrage aus Asien oder eine erneute geopolitische Zuspitzung könnten die Gaspreise jedoch darüber hinaus erhöhen, die Inflation länger hochhalten und die private Nachfrage zusätzlich dämpfen. Hinzu kommt, dass die Belastungen des Energiepreisschocks teils erst verzögert wirken und sich stärker als unterstellt im dritten Quartal niederschlagen könnten. Über die Energiepreise hinaus könnte eine anhaltende Sperrung der Straße von Hormus zu Lieferkettenproblemen und Produktionsbehinderungen führen. Eine Ausweitung des Konflikts auf weitere Länder oder die Finanzmärkte würde die realwirtschaftlichen Folgen verstärken. Ein zentrales binnenwirtschaftliches Risiko bleibt die Unsicherheit über den Strukturwandel im Verarbeitenden Gewerbe in Deutschland. Es ist offen, welcher Teil der industriellen Schwäche konjunktureller und welcher struktureller Natur ist. Sollte die unterstellte Belebung der Industrie an der gesunkenen Wettbewerbsfähigkeit scheitern, fiele die Erholung schwächer aus als erwartet.
Eckdaten zur Wirtschaftsentwicklung in Deutschland
| 2025 | 2026 | 2027 | 2028 | |
|---|---|---|---|---|
| Bruttoinlandsprodukt1 | 0,2 | 1,2 | 1,0 | 0,7 |
| Erwerbstätige2 (1 000 Personen) | 45 878 | 45 684 | 45 687 | 45 821 |
| Arbeitslose (1 000 Personen) | 2 948 | 2 992 | 2 928 | 2 720 |
| Arbeitslosenquote BA3 (in Prozent) | 6,3 | 6,4 | 6,2 | 5,8 |
| Verbraucherpreise4 | 2,2 | 2,7 | 2,6 | 2,0 |
| Lohnstückkosten5 | 4,3 | 2,1 | 2,2 | 2,9 |
| Finanzierungssaldo des Staates6 | ||||
| in Milliarden Euro | −136,5 | −192,7 | −224,6 | −219,0 |
| in Prozent des nominalen BIP | −3,0 | −4,1 | −4,6 | −4,3 |
1 Preisbereinigt. Veränderung gegenüber dem Vorjahr in Prozent.
2 Inlandskonzept.
3 Arbeitslose in Prozent der zivilen Erwerbspersonen (Definition gemäß der Bundesagentur für Arbeit).
4 Veränderung gegenüber dem Vorjahr.
5 Im Inland entstandene Arbeitnehmerentgelte je Arbeitnehmerstunde bezogen auf das reale BIP je Erwerbstätigenstunde.
6 In Abgrenzung der Volkswirtschaftlichen Gesamtrechnungen (ESVG).
Anmerkung: Prognose ab dem Jahr 2026.
Quellen: Statistisches Bundesamt; DIW-Konjunkturprognose Herbst 2026.
„Die deutsche Wirtschaft erholt sich in diesem Jahr besser als gedacht, steht aber noch immer auf wackligen Beinen. Der Ölpreisanstieg fiel trotz des Iran-Kriegs überraschend moderat aus, gleichzeitig wurden die Exporte durch Sonderfaktoren gestützt. Beides dürfte aber nicht dauerhaft tragen.“ Geraldine Dany-Knedlik, DIW-Konjunkturchefin
Weltwirtschaft
Trotz Iran-Krieg bleibt die Weltwirtschaft auf Kurs
Reales Bruttoinlandsprodukt, Verbraucherpreise und Arbeitslosenquote in der Weltwirtschaft
In Prozent
| Bruttoinlandsprodukt | Verbraucherpreise | Arbeitslosenquote in Prozent | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Veränderung gegenüber dem Vorjahr in Prozent | ||||||||||||
| 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | 2025 | 2026 | 2027 | 2028 | |
| Europa | ||||||||||||
| Europäische Union | 1,5 | 1,2 | 1,5 | 1,6 | 2,5 | 3,0 | 2,7 | 2,7 | 6,0 | 6,0 | 6,1 | 6,0 |
| Euroraum | 1,3 | 0,9 | 1,2 | 1,2 | 2,1 | 2,8 | 2,2 | 2,3 | 6,4 | 6,4 | 6,3 | 6,2 |
| … ohne Deutschland | 1,9 | 0,8 | 1,3 | 1,2 | 2,0 | 2,8 | 2,8 | 2,1 | 7,4 | 7,4 | 7,3 | 7,1 |
| Frankreich | 0,9 | 0,5 | 0,7 | 0,9 | 0,9 | 2,3 | 2,3 | 1,2 | 7,7 | 8,2 | 8,0 | 7,7 |
| Italien | 0,7 | 0,9 | 0,6 | 0,5 | 1,6 | 2,8 | 2,6 | 1,8 | 6,0 | 5,7 | 6,0 | 6,2 |
| Spanien | 2,8 | 2,7 | 2,0 | 1,9 | 2,7 | 3,4 | 3,0 | 2,1 | 10,5 | 10,2 | 9,8 | 9,5 |
| Niederlande | 1,6 | 1,4 | 1,0 | 1,2 | 3,0 | 2,7 | 2,5 | 2,1 | 3,9 | 3,8 | 3,6 | 3,6 |
| Vereinigtes Königreich | 1,3 | 1,2 | 1,4 | 1,7 | 3,4 | 3,2 | 2,7 | 2,0 | 4,9 | 5,0 | 4,8 | 4,8 |
| Schweiz | 1,4 | 1,2 | 1,6 | 1,5 | 0,2 | 0,7 | 0,7 | 0,8 | 4,3 | 4,7 | 4,6 | 4,4 |
| Mittel- und Südosteuropa | 2,5 | 2,4 | 2,7 | 2,7 | 4,3 | 4,2 | 4,3 | 3,8 | 4,0 | 4,0 | 4,0 | 3,9 |
| Türkei | 3,6 | 3,4 | 4,1 | 4,6 | 34,9 | 30,3 | 24,9 | 15,1 | 8,4 | 8,4 | 8,3 | 8,0 |
| Russland1 | 1,1 | 0,4 | 1,5 | 1,8 | 8,7 | 6,9 | 5,3 | 4,3 | 2,2 | 2,3 | 2,5 | 2,4 |
| Amerika | ||||||||||||
| USA | 2,1 | 2,1 | 1,9 | 2,2 | 2,7 | 3,2 | 1,9 | 1,8 | 4,3 | 4,2 | 4,5 | 4,7 |
| Mexiko | 0,8 | 1,5 | 2,3 | 2,0 | 3,8 | 3,5 | 3,0 | 3,0 | 2,6 | 2,9 | 2,8 | 3,0 |
| Brasilien | 2,6 | 2,2 | 2,1 | 2,1 | 5,0 | 5,2 | 4,8 | 3,2 | 6,0 | 5,9 | 6,2 | 6,5 |
| Asien | ||||||||||||
| Japan | 1,2 | 0,7 | 0,7 | 0,8 | 3,2 | 2,2 | 2,3 | 1,8 | 2,5 | 2,5 | 2,5 | 2,5 |
| Südkorea | 1,1 | 3,2 | 1,8 | 2,0 | 2,1 | 2,9 | 2,2 | 2,8 | 2,8 | 2,9 | 2,9 | 2,9 |
| China | 5,0 | 4,4 | 4,3 | 4,3 | −0,2 | 1,1 | 0,7 | 1,2 | 5,2 | 5,2 | 5,1 | 5,1 |
| Indien | 7,3 | 6,9 | 6,5 | 6,4 | 2,2 | 4,6 | 4,1 | 4,0 | 7,2 | 6,8 | 6,4 | 6,2 |
| Total | ||||||||||||
| Fortgeschrittene Volkswirtschaften | 1,7 | 1,6 | 1,6 | 1,8 | 3,0 | 3,2 | 2,2 | 2,1 | 4,6 | 4,6 | 4,7 | 4,7 |
| Schwellenländer | 5,1 | 4,7 | 4,7 | 4,8 | 3,0 | 3,8 | 3,2 | 3,0 | 5,7 | 5,6 | 5,4 | 5,4 |
| Welt | 3,5 | 3,2 | 3,2 | 3,4 | 3,0 | 3,5 | 2,7 | 2,6 | 5,4 | 5,4 | 5,3 | 5,3 |
| Nachrichtlich: | ||||||||||||
| Exportgewichtet2 | 2,2 | 2,1 | 2,0 | 2,2 | ||||||||
| BIP in USD gewichtet3 | 2,9 | 2,7 | 2,7 | 2,9 | ||||||||
1 Die für Russland prognostizierten Daten sind mit großen Unsicherheiten behaftet. Russland hat nur geringes Gewicht in der Gesamtprognose.
2 Gewichtung der Welt mit den Anteilen an der deutschen Ausfuhr im Jahr 2024.
3 Gewichtung der Welt mit dem Bruttoinlandsprodukt in US-Dollar von 2024 bis 2027.
Anmerkungen: Die schwarzen Zahlen sind abgerechnete Zahlen. Die Werte der Ländergruppen sind ein gewichteter Durchschnitt, wobei für die Gewichtung des Bruttoinlandsprodukts und der Verbraucherpreise das jeweilige Bruttoinlandsprodukt in Kaufkraftparitäten aus dem IMF World Economic Outlook für die Jahre 2024 bis 2027 verwendet wird. Für die Gewichtung der Arbeitslosenzahlen in den Ländergruppen wird die Erwerbsbevölkerung (15 bis 64 Jahre) des jeweiligen Landes für das Jahr 2023 verwendet. Zu den mittel- und südosteuropäischen Staaten zählen Polen, Rumänien, Tschechien und Ungarn.
Quellen: Nationale statistische Ämter; DIW-Konjunkturprognose Herbst 2026.
Links und Downloads
DIW Konjunkturprognose Herbst 2026 im DIW Wochenbericht 36/2026
Komplettes Datenmaterial (PDF, 0.91 MB)
Infografik in hoher Auflösung (JPG, 3.27 MB)
Interview mit Geraldine Dany-Knedlik